







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A tabela a seguir apresenta os saldos de algumas operações de uma entidade comercial em um determinado período.
Transação | Valor em R$ |
Custo da mercadoria vendida | 120.000,00 |
Dividendos a pagar final | 12.000,00 |
Dividendos a pagar inicial | 35.000,00 |
Dividendos aprovados para o período | 100.000,00 |
Estoque final | 25.000,00 |
Estoque inicial | 120.000,00 |
Fornecedores final | 25.000,00 |
Fornecedores inicial | 30.000,00 |
No período, foram pagos para fornecedores e dividendos a acionistas, respectivamente, em R$, os montantes de:
123.000,00 e 25.000,00.
123.000,00 e 30.000,00.
25.000,00 e 123.000,00.
25.000,00 e 90.000,00.
30.000,00 e 123.000,00.
Em 31/12/X0, uma empresa apresentava o seguinte balanço patrimonial:
Ativo Circulante Caixa | 300.000 | Passivo Circulante Dividendos a pagar | 10.000 |
Patrimônio Líquido Capital Social Reserva de Capital Reserva Legal | 200.000 54.000 36.000 | ||
Total | 300.000 | Total | 300.000 |
Em X1, a empresa apresentou lucro líquido de R$120.000. A empresa distribui dividendos mínimos obrigatórios de 25% do lucro ajustado.
Assinale a alternativa que indique os dividendos distribuídos pela empresa em 31/12/X1.
R$28.500
R$29.000
R$30.000
R$38.500
R$39.000
Uma Sociedade Empresária, em 31/12/2019, apresentou os seguintes saldos de contas do Patrimônio Líquido:
Em 31/12/2019, apurou lucros no valor de R$ 140.000,00 e a Assembleia Geral Ordinária realizada aprovou a seguinte proposta de destinação e distribuição desse lucro:
- 5% para Reserva Legal conforme a legislação;
- 40% para Reserva Estatutária;
- R$ 35.000,00 para Reserva para Contingências;
- a sobra líquida será destinada a Dividendos a Pagar.
Considerando os dados apresentados, podemos afirmar que os valores da Reserva Legal e Dividendos a Pagar são, respectivamente:
R$ 7.000,00 e R$ 42.000,00
R$ 46.250,00 e R$ 2.750,00
R$ 12.500,00 e R$ 36.500,00
R$ 3.750,00 e R$ 45.250,00
O valor dos dividendos a serem distribuídos pela Companhia B, referentes ao exercício de 2018, totalizou, em R$:
179.550,00
199.500,00
210.000,00
570.000,00
600.000,00
Uma companhia aberta apurou lucro líquido no valor de R$ 155.000,00 no último exercício. Considerando que o estatuto prevê a distribuição obrigatória de 30% do lucro na forma de dividendos e que o saldo de reservas de lucros do exercício anterior é igual a zero, assinale a alternativa que apresenta corretamente o valor, em R$, do dividendo obrigatório do período.
44.175,00.
46.500,00.
73.625,00.
77.500,00.
155.000,00.
Em 31/12/2018, a sociedade empresária, após elaboração e fechamento das Demonstrações Contábeis, apurou Lucros a Distribuir no valor total de R$ 240.000,00. De forma a cumprir e observar as determinações da legislação societária em vigor a partir da Lei nº 11.638/2007 e as previsões do estatuto, esse lucro obtido será distribuído da seguinte forma: Reserva Legal, 5% do lucro auferido; 30% para Reservas de Lucros a Realizar; 30% para Reserva Estatutária; 30% para Reservas para Contingências e o saldo final será oferecido aos acionistas a título de Dividendos a Distribuir. Considerando que todos os saldos anteriores eram inexistentes, não existindo saldos a serem revertidos, o lançamento contábil que melhor registra essa operação é:
Débito de Lucros a Distribuir R$ 240.000,00
Crédito de Reserva Legal R$ 12.000,00
Crédito de Reserva Estatutária R$ 72.000,00
Crédito de Reserva de Lucros a Realizar R$ 72.000,00
Crédito de Reserva para Contingências R$ 72.000,00
Crédito de Proposta de Dividendos a Distribuir R$ 12.000,00
Débito de Lucros a Distribuir R$ 240.000,00
Crédito de Reserva Legal R$ 12.000,00
Crédito de Reserva Estatutária R$ 47.880,00
Crédito de Reserva de Lucros a Realizar R$ 68.400,00
Crédito de Reserva para Contingências R$ 33.516,00
Crédito de Proposta de Dividendos a Distribuir R$ 78.204,00
Débito de Lucros a Distribuir R$ 240.000,00
Crédito de Reserva Legal R$ 12.000,00
Crédito de Reserva Estatutária R$ 68.400,00
Crédito de Reserva de Lucros a Realizar R$ 47.880,00
Crédito de Reserva para Contingências R$ 33.516,00
Crédito de Proposta de Dividendos a Distribuir R$ 78.204,00
Débito de Lucros a Distribuir R$ 240.000,00
Crédito de Reserva Legal R$ 12.000,00
Crédito de Reserva Estatutária R$ 78.204,00
Crédito de Reserva de Lucros a Realizar R$ 47.880,00
Crédito de Reserva para Contingências R$ 33.516,00
Crédito de Proposta de Dividendos a Distribuir R$ 68.400,00
Débito de Lucros a Distribuir R$ 240.000,00
Crédito de Reserva Legal R$ 12.000,00
Crédito de Reserva Estatutária R$ 33.516,00
Crédito de Reserva de Lucros a Realizar R$ 47.880,00
Crédito de Reserva para Contingências R$ 68.400,00
Crédito de Proposta de Dividendos a Distribuir R$ 78.204,00
Em 31/12/2016, a Sociedade XYZ apresentou, após apuração e distribuição de seus resultados, as seguintes informações contábeis de algumas contas e seus respectivos saldos; observe.
CONTAS | SALDOS |
Caixa e Equivalentes | R$ 80.000,00 |
Empréstimos e Financiamentos | R$ 65.000,00 |
Investimentos, Imobilizados e Biológicos Líquidos | R$ 426.000,00 |
Estoque de Mercadorias para Revenda | R$ 135.400,00 |
Reserva Legal | R$ 28.800,00 |
IRPF a Compensar | R$ 18.000,00 |
Reserva para Contingências | R$ 48.000,00 |
Reserva de Lucros a Realizar | R$ 36.800,00 |
Fornecedores | R$ 65.000,00 |
Reserva Estatutária | R$ 138.400,00 |
ICMS a Recolher | R$ 32.400,00 |
Considere que a listagem de contas não está completa e a conta de capital social não foi informada. Considerando as informações apresentadas, em 31/12/2016, a conta “Capital Social” apresentou o seguinte saldo:
R$ 197.000,00
R$ 227.000,00
R$ 245.000,00
R$ 252.000,00
R$ 281.800,00
A distribuição de dividendos aos sócios se dará à medida que a empresa gerar lucro, ou quando o seu acervo líquido estiver positivo, isto é, com o ativo superior ao passivo.
A Companhia Gama S/A possui um capital social integralizado no valor de R$ 3.000.000,00; Reserva Legal de R$ 585.000,00; uma quantidade de ação do capital social de 3.000.000; e, 250.000 ações em tesouraria. No exercício social findo em 31 de dezembro de 2019, apurou-se um resultado líquido positivo de R$ 320.000,00. No estatuto da entidade, encontra-se definido um dividendo obrigatório de 25% do Lucro Líquido Ajustado. Em seguida, determinado analista apresentou as seguintes afirmações referentes ao exercício findo em x9; analise-as.
I. Reserva legal constituída de R$ 16.000,00.
II. Dividendos distribuídos no valor de R$ 76.000,00.
III. Dividendo obrigatório por ação de R$ 0,0275.
Com base na legislação societária e as informações do contexto apresentado, podemos concluir que:
Todas as afirmativas estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Todas as afirmativas estão incorretas.
A respeito dos elementos utilizados nas demonstrações contábeis, é correto afirmar:
A contribuição dos proprietários não pode tomar a forma de aporte de recursos subsequente, inclusive quando da reestruturação da entidade.
A distribuição aos proprietários pode ser: o retorno sobre investimento; o retorno total ou parcial de investimentos; ou no caso da extinção ou reestruturação da entidade, o retorno de qualquer recurso residual.
Receitas e despesas serão originadas, exclusivamente, de transações individuais.
Obrigação presente é uma obrigação que ocorre necessariamente por força de lei (obrigação legal ou obrigação legalmente vinculada).
A identificação de terceiros é uma indicação da existência de obrigação que dá origem a um passivo. Portanto é essencial saber a identidade dos terceiros antes da época da extinção do passivo para que a obrigação presente exista.
A composição do Patrimônio Líquido de uma empresa, no Balanço Patrimonial de 31/12/2017, é apresentada a seguir com os valores expressos em reais:
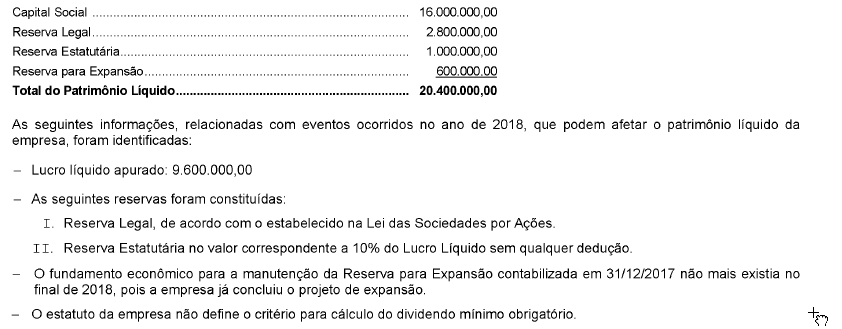
O valor dos dividendos mínimos obrigatórios que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2018, era, em reais,
A Cia. XYZ, no exercício de 2018, apurou um lucro líquido de R$ 100.000,00 e providenciou a seguinte destinação: 5% para a Reserva Legal, 8% para a Reserva de Contingência e 10% para a Reserva Estatutária. Sabendo-se que o balanço patrimonial de 2017 informava um prejuízo acumulado de R$ R$ 40.000,00 e que, no exercício de 2018, foi efetuada a reversão da reserva de contingência apropriada em 2017, que não foi utilizada no valor de R$ 4.000,00, e que o estatuto da companhia é omisso, o montante dos dividendos obrigatórios a serem distribuídos aos acionistas deveria ter sido igual a:
R$ 28.100,00
R$ 25.100,00
R$ 40.500,00
R$ 25.500,00
O Patrimônio Líquido da Cia. Veredas, em 31/12/2017, estava composto pelas seguintes contas, com os valores expressos em reais:
Capital Social ........................................................................................ 2.000.000,00
Reserva Legal ........................................................................................ 350.000,00
No ano de 2018, a Cia. Veredas apurou Lucro Líquido de R$ 400.000,00 e seu estatuto social estabelece que o dividendo obrigatório é determinado pela aplicação do percentual de 25% sobre o valor do Lucro Líquido, após a dedução do valor da Reserva Legal. A Reserva Legal é constituída nos termos da Lei no 6.404/1976. O valor total do Patrimônio Líquido da Cia. Veredas, em 31/12/2018, em reais, era de
2.655.000,00.
2.750.000,00.
2.730.000,00.
2.650.000,00.
2.635.000,00.
Em relação ao lucro, reservas e dividendos, assinale a opção INCORRETA:
As participações estatutárias de empregados, administradores e partes beneficiárias serão determinadas, sucessivamente e nessa ordem, com base nos lucros que remanescerem depois de deduzida a participação anteriormente calculada.
Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do capital social.
Os acionistas não são obrigados a restituir os dividendos que em boa-fé tenham recebido. Presume-se a má-fé quando os dividendos forem distribuídos sem o levantamento do balanço ou em desacordo com os resultados deste.
O estatuto poderá estabelecer o dividendo como porcentagem do lucro ou do capital social, ou fixar outros critérios para determiná-lo, desde que sejam regulados com precisão e minúcia e não sujeitem os acionistas minoritários ao arbítrio dos órgãos de administração ou da maioria.
O prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pela reserva legal e pelas reservas de lucros, nessa ordem.
Uma sociedade anônima obteve no exercício social um lucro líquido de R$ 200.000,00. Sabe-se que ela reconheceu após a apuração do resultado: (i) R$ 10.000,00 referente a reserva legal; (ii) R$ 5.000,00 referente a reserva estatutária e (iii) R$ 5.000,00 referente a reserva de lucros para expansão.
0,00
90.000,00
95.000,00
100.000,00
200.000,00
O valor representativo de parte dos lucros da empresa, distribuído aos acionistas, em dinheiro, por ação possuída, é chamado de:
Dividendos.
Juros.
Rendimentos.
Debêntures.
Emolumentos.
Uma das teorias sobre os dividendos em empresas é a teoria residual, por meio da qual
os dividendos não provocam impacto no valor de mercado da empresa.
os dividendos ocorrem após terem sido consideradas e aproveitadas as oportunidades de investimentos aceitáveis.
mais dividendos distribuídos geram elevação no preço da ação.
o acesso aos recursos próprios para financiamento de alternativas de investimento é residual.
novos investimentos são financiados apenas com capital de terceiros.
A companhia A possui 85% do capital da companhia B.
O saldo deste investimento no Balanço Patrimonial de A em 31.12.2016 era de R$ 500.000,00. Em 2017, a companhia B obteve um lucro de R$ 80.000,00 e declarou dividendos no valor de R$ 25.000,00.
Considerando as informações apresentadas, assinale a alternativa correta em relação às Demonstrações Contábeis individuais apresentadas pela Companhia A em 31.12.2017.
O ganho com a valorização do investimento, pelo método de custo, foi de R$ 46.750,00 no período.
A receita de equivalência patrimonial do período foi de R$ 80.000,00.
O valor líquido realizável do investimento em B foi de R$ 568.000,00.
O saldo de investimentos em B foi de R$ 500.000,00.
O saldo de dividendos a receber foi de R$ 21.250,00.
O Estatuto Social da Cia. Societária determina as seguintes destinações obrigatórias do lucro apurado em cada período:
− Reserva Estatutária: 10% do lucro líquido.
− Dividendo Mínimo Obrigatório: 30% do lucro líquido.
A Reserva Legal é constituída de acordo com a Lei no 6.404/1976, sendo que o limite estabelecido na lei não foi atingido.
No ano de 2017, a Cia. Societária apurou lucro líquido no valor de R$ 150.000,00 e, de acordo com o orçamento de capital aprovado na Assembleia Geral da empresa, esta precisaria reter R$ 100.000,00 do lucro para realizar os investimentos planejados.
Com base nestas informações, o valor retido como Reserva para Expansão e o valor distribuído como Dividendo Mínimo Obrigatório foram, respectivamente, em reais,
82.500,00 e 45.000,00.
100.000,00 e 27.500,00.
100.000,00 e 45.000,00.
100.000,00 e 42.500,00.
97.500,00 e 45.000,00.
De acordo com a Lei nº 6.404/76, que trata das sociedades por ações, a operação pela qual, nos casos previstos em lei, a companhia paga aos acionistas dissidentes de deliberação da assembleia-geral o valor de suas ações é chamado de:
Reembolso.
Resgate.
Amortização.
Conversão.



