







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Cia. Dimitri reconheceu a distribuição dos dividendos de R$ 120.000 no período a serem pagos em 2014 utilizando o lançamento:
D = Caixa e Equivalentes de Caixa
C = Investimento na Cia. Dimitri - Avaliado a MEP R$ 28.000
D = Investimento na Cia. Dimitri - Avaliado a MEP
C = Receita de Dividendos R$ 120.000
D = Caixa e Equivalentes de Caixa
C = Investimento na Cia. Dimitri - Avaliado a MEP R$24.000
D = Dividendos a Receber
C = Receita de Equivalência Patrimonial R$ 120.000
D = Dividendos a Receber
C = Investimento na Cia. Dimitri - Avaliado a MEP R$ 24.000
Em 31/12/2012, a Cia. E apresentava Patrimônio Líquido de R$ 9.000.
Este era formado por: Capital Social: R$ 8.000,00; e
Reserva Legal: R$ 1.000,00.
Durante 2013, a Cia. E apresentou lucro líquido de R$20.000. Em seu estatuto, a empresa determina distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado.
A Cia. E irá distribuir, em 2013, a título de dividendos
R$ 3.750,00.
R$ 4.000,00.
R$ 4.750,00.
R$ 4.850,00.
R$ 5.000,00.
De acordo com a legislação societária vigente, os dividendos obrigatórios distribuídos e pagos pelas sociedades coligadas e controladas às suas controladoras, deverão ser reconhecidos, classificados e registrados na sociedade controladora como:
receita operacional do exercício pelo regime de competência
ganho por equivalência patrimonial
redução do valor do investimento realizado
outras receitas operacionais
receitas de dividendos
Nas organizações brasileiras, os gestores tendem a utilizar a política de dividendos como um mecanismo de redução dos conflitos de agência. A política de dividendos está intimamente ligada às decisões de financiamento de uma empresa, uma vez que esta retira recursos que seriam aplicados para financiar suas atividades.
Na política de dividendos, considera-se a determinação
do desempenho e da evolução da situação econômicofinanceira de uma organização.
da fonte de capital próprio, que tanto pode ser utilizada no financiamento das necessidades operacionais como de investimentos.
da porcentagem dos recursos permanentes da empresa, porcentagem esta que se encontra financiada por capital de terceiros.
da porcentagem dos recursos permanentes que se encontra imobilizada em ativos permanentes.
da porcentagem dos lucros líquidos que devem ser distribuídos aos acionistas, como forma de remuneração por seu investimento na empresa.
Sobre os componentes patrimoniais, assinale a afirmativa correta.
Uma contingência ativa deve ser contabilizada no ativo circulante.
Uma obra de arte colocada à venda deve ser contabilizada em investimentos.
Os empréstimos obtidos devem ser contabilizados como ativo circulante ou realizável em longo prazo, dependendo do prazo.
Os dividendos a pagar que compõem a parcela do dividendo mínimo obrigatório devem ser contabilizados no passivo.
As participações permanentes no capital social de outras sociedades devem ser contabilizadas no patrimônio líquido.
Uma sociedade por ações apresentava, em 31/12/2011, Patrimônio Líquido de R$ 20.000,00. A composição do Patrimônio Líquido era a seguinte:
Capital Social:.............................................................. R$ 15.000,00
Reserva Legal: ............................................................... R$ 2.000,00
Ajustes de Avaliação Patrimonial: ................................. R$ 3.000,00
Em 2012, essa empresa apresentou lucro líquido de R$ 30.000,00. No estatuto social da empresa está determinada uma distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado.
Em 2012, a distribuição de dividendos foi
R$ 7.125,00.
R$ 7.250,00.
R$ 7.500,00.
R$ 9.500,00.
R$ 12.500,00.
O Patrimônio líquido da Empresa Sem Rumo S.A., em 31/12/2010, totalizava R$ 27.000.000,00 e a empresa obteve, no ano de 2011, um lucro líquido de R$ 12.000.000,00. Os seguintes eventos foram reconhecidos no Balanço Patrimonial de 31/12/2011, em relação ao lucro líquido e às reservas:
− Reserva Legal: foi constituída de acordo com o estabelecido na Lei das Sociedades por Ações (o limite legal não foi atingido).
− Reserva Estatutária: definida como sendo 10% do Lucro Líquido deduzido do valor da Reserva Legal.
− Reserva de Lucros a Realizar: no valor de R$ 2.000.000,00.
− A empresa reverteu o valor de R$ 3.000.000,00 que estava registrado como Reservas para Expansão que agora estão disponíveis para distribuição.
O saldo que não estiver destinado a qualquer reserva específica será distribuído na forma de dividendos. Sabe-se que o estatuto da empresa define que o valor do dividendo mínimo obrigatório corresponde à soma das reservas de anos anteriores disponíveis para distribuição mais 20% do total do Lucro Líquido de cada ano.
O valor dos dividendos mínimos obrigatórios a ser contabilizado no passivo e o valor do Patrimônio Líquido são, respectivamente, em reais,
Após apurar o Lucro Líquido do exercício de 2009 no valor de R$ 200.000,00, o Patrimônio Líquido da Cia. Invernada passa a ter a seguinte composição:
Composição do Patrimônio Líquido antes da distribuição de 2009 | Saldos (R$) |
Capital Social | 600.000 |
Capital Social a Integralizar | (300.000) |
Reserva Legal | 55.000 |
Reserva de Capital | 30.000 |
Reserva de Lucros | 35.000 |
Lucro / Prejuízos Acumulados | 200.000 |
Total | 620.000 |
O saldo da conta Lucros/Prejuízos Acumulados registra apenas o Lucro Líquido apurado em dezembro de 2009. O estatuto da empresa determina que a distribuição do saldo obedeça à seguinte destinação: cálculo da Reserva Legal na forma da legislação societária; 40% dos lucros auferidos serão destinados aos dividendos; 10% para Reservas de Lucros e o restante do lucro deve ficar retido, de acordo com o orçamento de capital aprovado pela assembleia geral.
Com base nessas informações, pode-se afirmar que
o valor dos dividendos distribuídos é de R$ 76.000.
o valor destinado a Reservas de Lucros é de R$11.400.
os lucros a serem retidos correspondem a R$ 92.400.
o valor destinado à Reserva Legal é de R$ 5.000.
o valor dos lucros destinados às reservas é R$ 30.000.
Qual o destino que deve ser dado aos lucros remanescentes após o pagamento dos dividendos obrigatórios e distribuição para as diversas reservas de lucros?
Pagamento de dividendos.
Pagamento dos tributos.
Formação de provisão.
Liquidação de dívidas.
Reversão de lucro.
Assinale a alternativa que apresenta um fato passível de ser classificado na Demonstração do Fluxo de Caixa, como Atividade de Financiamento.
Aquisição de máquinas.
Pagamento de dividendos.
Recebimento de dividendos.
Juros recebidos de empréstimos.
Pagamento de despesas administrativas.
Os dividendos intermediários estabelecidos nos estatutos das companhias devem ser reconhecidos como uma conta:
redutora da conta patrimonial que será usada para distribuição do dividendo.
de dividendo a distribuir, individualizada no Patrimônio Líquido.
de dividendos a pagar no Passivo Circulante.
de Lucros Acumulados destinados.
de Reserva de Lucros – dividendos.
A Cia. Rentável apresentava, em 31/12/2011, um Patrimônio Líquido composto por: Capital Social: R$ 250.000,00; Reservas de Capital: R$ 10.000,00; Reserva Legal: R$ 47.000,00 e Reserva para Expansão: R$ 15.000,00. Em 2012, a Cia. Rentável apurou um Lucro Líquido de R$ 100.000,00, cuja destinação estabelecida no estatuto é a seguinte:
− Reserva Legal: constituída nos termos da Lei;
− Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei;
− Retenção de Lucros: saldo remanescente.
Sabe-se que R$ 10.000,00 do Lucro Líquido de 2012 foram decorrentes de uma doação governamental recebida pela Cia. Rentável e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nestas informações, a quantia que a Cia. Rentável reteve na forma de Reserva Legal e distribuiu como dividendos mínimos obrigatórios foram, respectivamente,
R$ 5.000,00 e R$ 28.500,00.
R$ 4.500,00 e R$ 25.650,00.
R$ 5.000,00 e R$ 25.500,00.
R$ 3.000,00 e R$ 26.100,00.
R$ 3.000,00 e R$ 29.100,00.
Uma empresa apresentava em 31 de dezembro de 2009 os seguintes saldos em seu Patrimônio Líquido:
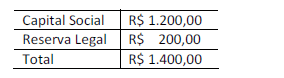
No ano de 2010, a empresa obteve um lucro líquido de R$ 2.000,00. A empresa determina, em seu estatuto social, distribuição do dividendo mínimo obrigatório de 25% do lucro líquido ajustado. Qual será o valor do dividendo distribuído por esta empresa em 2010?
A Cia. Segura apresentava, em 31/12/X7, um Patrimônio Líquido composto por: Capital Social: 100.000,00; Reserva Legal: 18.000,00; Reserva para Contingência: 20.000,00 e Reserva de Incentivos Fiscais: 10.000,00. Sabendo que, em X8, a Cia. Segura apurou um lucro de 50.000,00, que a Reserva Legal é constituída nos termos da Lei, que as razões que justificavam a constituição da Reserva de Contingência já não existem mais e que o Estatuto da Cia. é omisso em relação ao pagamento de dividendos, a quantia que a Cia. Segura reteve na forma de Reserva Legal e que teria que distribuir como dividendos mínimos obrigatórios, de acordo com a regulamentação vigente, foram, respectivamente, em reais, de
2.000,00 e 34.000,00
2.000,00 e 24.000,00
2.500,00 e 33.750,00
2.500,00 e 23.750,00
2.500,00 e 11.750,00
A Cia. X apresentava em 31/12/2008 a seguinte composição de seu patrimônio líquido: Capital Social Subscrito: R$10.000; Capital social a integralizar: R$2.000; Reserva Legal: R$700; Reserva de Alienação de Bônus de Subscrição: R$3.000; Reserva para Expansão: R$1.700.
Em 2009, a Cia. X obteve um lucro líquido de R$23.000. A administração decide que a empresa irá distribuir apenas o dividendo mínimo obrigatório de 25%. Qual deve ser o valor do dividendo declarado pela Cia. X em 31/12/2009, considerando que não houve nenhuma outra mutação no patrimônio líquido?
R$5.750.
R$5.525.
R$4.350.
R$5.425.
R$5.463.
Assinale a alternativa correta quando do recebimento de dividendos por parte de uma companhia investidora
O recebimento de dividendos não altera o valor da participação da investidora na investida. Débito na Conta Disponibilidades e Crédito em Receita de Equivalência Patrimonial.
A empresa investidora diminui o valor da sua participação na investida. Débito na Conta Disponibilidades e Crédito em Investimentos.
O recebimento de dividendos não altera o valor da participação da investidora na investida, se os dividendos forem inferiores a 25% do resultado líquido do período. Débito na Conta Disponibilidades e Crédito em Receita de Equivalência Patrimonial.
A empresa investidora aumenta o valor da sua participação na investida. Débito na Conta Investimento e Crédito em Receita de Equivalência Patrimonial.
A empresa investidora aumenta o valor da sua participação na investida. Débito na Conta Investimento e Crédito em Receitas não operacionais.
A política de distribuição de dividendos ótima deve ter por objetivo maximizar o índice de distribuição alvo, definido como a porcentagem do lucro líquido a ser distribuída como dividendos em moeda corrente.
O pagamento de dividendos poderá ser antecipado, desde que a distribuição de dividendos intermediários esteja autorizada em estatuto, a empresa tenha elaborado demonstrações financeiras intermediárias, e seja obedecido o limite máximo de pagamento, correspondente ao montante registrado em suas reservas de capital.
A Cia. Esmeralda é controlada pela Cia. Ouro Verde, que detém 70% de seu capital votante e 35% do seu capital total. A controlada provisionou dividendos no valor total de R$ 200.000,00 a seus acionistas. O lançamento que descreve adequadamente este fato na contabilidade da controladora é:
Disponível a Receita de Dividendos........................ 70.000,00
Disponível a Investimentos Permanentes ............... 140.000,00
Disponível a Receita de Dividendos........................ 140.000,00
Dividendos a Receber a Investimentos Permanentes ............... 70.000,00
Dividendos a Receber a Receita de Dividendos........................ 140.000,00
Uma empresa (S/A) obteve resultado positivo no ano, que gerou um dividendo de R$ 150.000,00, a ser rateado entre os 4 (quatro) sócios. Como cada sócio possui o dobro de ações do sócio anterior, os valores a serem distribuídos são respectivamente de:
R$ 37.500,00 para cada sócio.
R$ 15.000,00; R$ 30.000,00; R$ 45.000,00; R$ 60.000,00.
R$ 10.000,00; R$ 20.000,00; R$ 40.000,00; R$ 80.000,00.
R$ 5.000,00; R$ 25.000,00; R$ 45.000,00; R$ 75.000,00.
R$ 10.000,00; R$ 25.000,00; R$ 45.000,00; R$ 70.000,00.



