







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os acionistas preferencialistas com direito a receber dividendos fixos ou mínimos a que tenham prioridade, inclusive os atrasados, se cumulativos, não terão o direito prejudicado:
quando da constituição de reservas estatutárias, reservas para contingências, reservas para incentivos fiscais, reservas de retenção de lucros, reservas de lucros a realizar, reservas especiais ou mesmo o pagamento do dividendo obrigatório.
quando da existência de prejuízos no exercício.
se houver projeção de fluxos de caixa negativos para os próximos exercícios.
quando da distribuição de dividendos em exercícios anteriores.
O seguinte lançamento contábil representa distribuição de dividendos:
D: Lucros Acumulados
C: Dividendos pagos
D: Bancos
C: Dividendos a Pagar
D: Lucros Acumulados
C: Dividendos propostos
D: Dividendos a Pagar
C: Dividendos Propostos
D: Dividendos Propostos
C: Lucros Acumulados
A empresa Alfa tem o capital integralizado por 70.000 ações, das quais 30.000 ações são preferenciais, com dividendo fixo de 0,15 por ação, e o restante são ações ordinárias. No encerramento do exercício de 2017 a empresa apurou um lucro líquido no valor de R$ 50.000,00 e registrou as seguintes destinações:
Após a constituição das reservas acima e sabendo-se que o estatuto é omisso em relação aos dividendos, o contador deve contabilizar para as ações ordinárias um dividendo no valor de:
R$ 5.500,00
R$ 4.500,00
R$ 3.200,00
R$ 2.800,00
R$ 2.500,00
A respeito dos dividendos, subscrições e bonificações, analise as assertivas abaixo.
I. A remuneração também pode decorrer na forma de bonificação de ações, mediante a incorporação de reservas de lucros, quando são distribuídas novas ações aos seus acionistas em número proporcional às já possuídas.
II. Os dividendos se apresentam como uma das formas de remuneração dos acionistas. Esse pagamento é limitado à variação da Taxa de Juros de Longo Prazo e seu cálculo não é baseado no desempenho da empresa no período, mas nos lucros apresentados nos anos anteriores que ficaram retidos na empresa (reservas de lucros), com incidência de uma alíquota de 15% sobre o valor dos juros pagos.
III. A subscrição representa um direito dado aos acionistas para que eles adquiram novas ações a custo e preço determinado, funcionando como uma espécie de “desconto” aos acionistas.
IV. Na remuneração a acionistas denominada Juros sobre o Capital Próprio (JCP), o montante a ser pago em dinheiro ou em ações é proporcional à quantidade e ao tipo de ações que o acionista possui, é calculado com base no encerramento do último exercício social (balanço), mas também pode ter como base de cálculo eventuais balanços levantados semestralmente ou em períodos menores.
É correto o que se afirma em
I e III, apenas.
II, III e IV, apenas.
III, apenas.
IV, apenas.
I, II e IV, apenas.
A Companhia de Produção de Mudas Frutíferas apurou um lucro de R$364.000,00 antes das Provisões para o Imposto de Renda e para a Contribuição Social sobre Lucro Líquido, que importaram em R$32.400,00. A Companhia tinha um Prejuízo Acumulado de R$18.600,00 e o seu Estatuto prevê uma participação de 8% (oito por cento) para os empregados e 10% (dez por cento) para a Diretoria. Considerando as informações, qual será o saldo para distribuição de dividendos ou constituição de reservas?
R$256.660,00.
R$259.164,00.
R$271.992,00.
R$331.600,00.
Uma companhia constituída sob a natureza jurídica de sociedade por ações realizou algumas operações que resultaram que causaram mutações e em seu patrimônio líquido. Sabendo que o valor do patrimônio líquido em 31/12/2015 era R$ 24.700.000,00 e ocorreram as seguintes operações posteriores:
- Apuração de lucro líquido no valor de R$ 6.100.000,00.
- Integralização de capital subscrito no ano anterior por parte dos acionistas no montante de R$ 1.800.000,00.
- A companhia adquiriu suas próprias ações no valor de R$ 400.000,00.
- Constituição de Reserva Legal no valor de R$ 900.000,00.
- Redução do valor de um Ativo Não Circulante em processo de Ajuste de Avaliação Patrimonial no valor de R$ 300.000,00.
- Distribuição de dividendos no valor de R$ 2.400.000,00.
Assinale o valor do Patrimônio Líquido após a contabilização das operações mencionadas:
R$ 27.500.000,00.
R$ 29.500.000,00.
R$ 30.300.000,00.
R$ 31.300.000,00.
Das operações que alteram a estrutura contábil do patrimônio líquido de uma empresa, a que NÃO gera nem aumento nem diminuição do total do patrimônio líquido é:
constituição de dividendos a pagar
aproveitamento de reserva de lucros para aumento de capital social.
encerramento de exercício com apuração de prejuízos.
aumento de capital por aporte.
encerramento de exercício com apuração de lucros.
Considerando que o estatuto da empresa Alfa determina a distribuição de 50% do lucro líquido ajustado a título de dividendos obrigatórios, o valor a ser distribuído será de R$ 712.500.
Certo
Errado
Uma empresa iniciou suas operações no ano de 2015, obtendo lucro líquido no fim do ano de R$ 100.000,00. Dado que a Assembleia Geral Ordinária propôs 20% do lucro líquido para a reserva de contingência e que a reserva legal é constituída nos termos da Lei nº 6.404/76, uma vez que o limite legal ainda não foi atingido, o valor do dividendo mínimo obrigatório distribuído, sabendo que a companhia não possui em seu estatuto social critério definido para tal, foi, em reais,
80.000,00.
18.750,00.
23.750,00.
37.500,00.
75.000,00.
Sobre dividendos, analise as sentenças a seguir e assinale a alternativa INCORRETA.
Quando o estatuto for omisso e a assembleia geral deliberar alterá-lo para introduzir norma sobre a matéria, o dividendo obrigatório não poderá ser inferior a 25% (vinte e cinco por cento) do lucro líquido ajustado.
A companhia pagará o dividendo de ações nominativas à pessoa que, na data do ato de declaração do dividendo, estiver inscrita como proprietária ou usufrutuária da ação. Os dividendos só poderão ser pagos quando a companhia dispor de recursos financeiros para paga-los sem prejuízo de caixa, independente de prazo.
Os acionistas têm direito de receber como dividendo obrigatório, em cada exercício, a parcela dos lucros estabelecida no estatuto.
Os dividendos obrigatórios deixaram de ser obrigatórios no exercício social em que os órgãos da administração informarem à assembleia geral ordinária ser ele incompatível com a situação financeira da companhia. O conselho fiscal, se em funcionamento, deverá dar parecer sobre essa informação e, na companhia aberta, seus administradores encaminharão à Comissão de Valores Mobiliários, dentro de 5 (cinco) dias da realização da assembleia geral, exposição justificativa da informação transmitida à assembleia.
O estatuto poderá estabelecer o dividendo como porcentagem do lucro ou do capital social, ou fixar outros critérios para determiná-lo, desde que sejam regulados com precisão e minúcia e não sujeitem os acionistas minoritários ao arbítrio dos órgãos de administração ou da maioria.
A Cia. Europeia adquiriu, em 31/12/2014, 60% das ações ordinárias da Cia. Britânica por R$ 6.000.000,00 à vista. No período de 01/01/2015 a 31/12/2015, a Cia. Britânica reconheceu as seguintes alterações em seu Patrimônio Líquido:
Lucro líquido: R$ 500.000,00
Distribuição de dividendos: R$ 100.000,00
Ajustes acumulados de conversão de demonstrações contábeis de investidas no exterior: R$ 200.000,00 (devedor)
A Cia. Europeia reconheceu em sua Demonstração do Resultado de 2015
Receita de Dividendos no valor de R$ 60.000,00.
Receita de Equivalência Patrimonial no valor de R$ 180.000,00.
Receita de Equivalência Patrimonial no valor de R$ 240.000,00.
Receita de Equivalência Patrimonial no valor de R$ 300.000,00.
Despesa de conversão de demonstrações contábeis no valor de R$ 120.000,00.
O Balanço Patrimonial, em 31/12/2014, de uma empresa constituída na forma de sociedade por ações apresentava o valor de R$ 300.000,00 para o grupo do Patrimônio Líquido. Durante o ano de 2015, foram identificados os seguintes eventos e valores correspondentes à atividade da empresa no período:
− Não houve aumento de Capital.
− Não houve distribuição de dividendos extraordinários nem pagamento de Juros sobre o Capital Próprio.
− A empresa apurou um lucro líquido de R$ 90.000,00.
− Destinação do lucro líquido em decorrência da Lei das Sociedades por Ações e do que estabelece o estatuto social da empresa:
− Reserva Legal: constituída nos termos da Lei nº 6.404/76.
− Constituição de Reserva Estatutária no valor de R$ 3.000,00.
− Destinação de R$ 6.000,00 para Reserva para Expansão.
O Estatuto Social da empresa prevê pagamento de Dividendo Obrigatório no valor de 25% do Lucro Líquido, ajustado nos termos da Lei nº 6.404/76. Os valores apresentados no Balanço Patrimonial de 31/12/2015 como Dividendos a Pagar e Patrimônio Líquido são, respectivamente,
R$ 21.375,00 e R$ 355.125,00.
R$ 21.375,00 e R$ 368.625,00.
R$ 19.125,00 e R$ 370.875,00
R$ 22.500,00 e R$ 367.500,00.
R$ 22.500,00 e R$ 354.000,00.
Os Sócios "A", "C" e "D" de uma Sociedade Empresária decidiram excluir o Sócio "B" da sociedade.
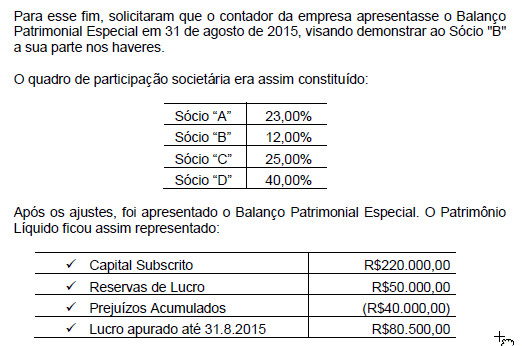
Com base nos dados acima, em uma Perícia Contábil de Apuração de Haveres, o valor apurado para ser pago ao Sócio "B" é de:
R$9.660,00.
R$31.260,00.
R$37.260,00.
R$42.060,00.
Em 31/12/x1, o patrimônio líquido da Cia. Alfa apresentava a seguinte composição, em reais:
Capital subscrito | 700.000 |
Capital a integralizar | (200.000) |
Reservas de capital | 40.000 |
Reserva legal | 100.000 |
Reserva estatutária | 10.000 |
Total do patrimônio líquido | 650.000 |
Durante o exercício de x2, os subscritores do capital social da companhia integralizaram 50.000 ações, com valor nominal de R$ 1,00 cada. Por cada uma dessas ações, eles contribuíram com R$ 1,60 à companhia, em caixa. O lucro líquido apurado pela companhia em 31/12/x2 foi de R$ 220.000, e não houve constituição de reserva para contingências nem de reserva de lucros a realizar nesse exercício. Como o estatuto da companhia é omisso quanto aos dividendos obrigatórios, o máximo que poderá ser distribuído a seus acionistas a título de dividendo obrigatório relativo ao exercício de x2 será o montante de:
R$ 52.250;
R$ 55.000;
R$ 104.500;
R$ 105.000;
R$ 110.000.
Em 31/12/2013 a Cia. Invest S.A. adquiriu 15% de participação na Cia. de Metais pelo valor de R$ 1.500.000,00. O Capital Social da Cia. de Metais era composto por 50% de ações ordinárias e 50% de ações preferenciais. A Cia. Invest S.A. adquiriu apenas ações ordinárias e, durante 2014, a Cia. de Metais obteve um prejuízo de R$ 200.000,00 e distribuiu dividendos no valor de R$ 30.000,00 em função de reservas de lucros passados. Com base nestas informações, a Cia. Invest S.A., em 2014, reconheceu
receita de dividendos no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
um prejuízo por equivalência patrimonial, no valor de R$ 30.000,00, e um aumento na conta Investimento no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada controlada e ser avaliada por equivalência patrimonial.
receita de dividendos no valor de R$ 4.500,00, em função de a Cia. de Metais não ser considerada coligada/controlada e ser avaliada pelo método de custo.
um prejuízo por equivalência patrimonial, no valor de R$ 30.000,00, e uma redução na conta Investimento no valor de R$ 4.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
receita de equivalência patrimonial no valor de R$ 34.500,00, em função de a Cia. de Metais ser considerada coligada e ser avaliada por equivalência patrimonial.
Em 31/12/x1, o patrimônio líquido da Delta S.A. apresentava a seguinte composição, em reais:
Capital subscrito | 1.700.000 |
Capital a integralizar | (500.000) |
Reserva legal | 240.000 |
Reserva estatuária | 25.000 |
Total do patrimônio liquido | 1.465.000 |
Durante o exercício de x2, os subscritores do capital social da companhia integralizaram R$ 125.000, em caixa. O lucro líquido apurado pela companhia durante esse exercício foi de R$ 600.000. Por proposta da diretoria da Delta S.A., a assembleia geral da companhia aprovou a constituição de uma reserva para fazer frente a prováveis perdas com multas rescisórias decorrentes do futuro encerramento de uma unidade de negócios e consequente demissão dos trabalhadores dessa unidade, no total de R$ 100.000. Além disso, o estatuto da companhia prevê a constituição de reservas para aumento de capital, no montante de 10% do lucro líquido, limitadas ao total do capital integralizado, mas é omisso quanto aos dividendos obrigatórios. Assim, a companhia deverá distribuir a seus acionistas, a título de dividendo obrigatório relativo ao exercício de x2, o montante de:
R$ 207.500;
R$ 235.000;
R$ 237.500;
R$ 285.000;
R$ 287.500.
Nos termos do Pronunciamento Técnico CPC26 (R1), aprovado pela Deliberação CVM n° 676/2011, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período, e o respectivo montante dos dividendos por ação devem ser apresentados pela entidade na demonstração
do resultado abrangente do período ou na demonstração do resultado do período
do lucro ou prejuízo acumulado e nas notas explicativas
do lucro ou prejuízo acumulado ou na demonstração do resultado abrangente do período
das mutações do patrimônio líquido ou nas notas explicativas
das mutações do patrimônio líquido e na demonstração do lucro ou prejuízo acumulado
Em 31/12/2013, o patrimônio líquido da Cia. Alfa apresentava a seguinte composição, em reais:
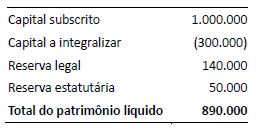
Durante o exercício de 2014 foram integralizados R$ 100.000 ao capital social da Cia. Alfa, em dinheiro, e o lucro líquido apurado pela companhia em 31/12/2014 foi de R$ 500.000. Considerando que não houve constituição de reserva para contingências nem de reserva de lucros a realizar neste exercício, e que o estatuto da companhia é omisso quanto aos dividendos obrigatórios, seus acionistas terão direito a receber como dividendo obrigatório relativo ao exercício de 2014 a importância de:
Em 31/12/2013, uma empresa apresentava em seu patrimônio líquido a conta capital social, no valor de R$ 20.000,00, e reserva legal, no valor de R$ 3.000,00.
No ano de 2014, a empresa apresentou lucro líquido de R$ 16.000,00. A empresa determina, em seu estatuto social, distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado.
O montante que a empresa deverá distribuir como dividendos em 2014 será de
R$ 3.750,00.
R$ 3.800,00.
R$ 4.000,00.
R$ 5.000,00.
R$ 15.200,00.



