







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
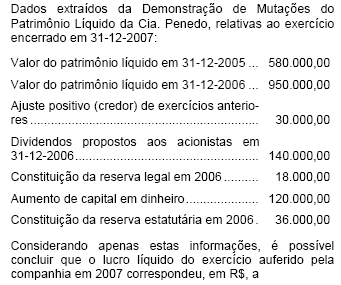
414.000,00.
390.000,00.
384.000,00.
360.000,00.
330.000,00.
O montante do dividendo por ação do capital social deverá ser evidenciado
na Demonstração do Resultado do Exercício.
na Demonstração dos Fluxos de Caixa.
na Demonstração de Lucros ou Prejuízos Acumulados.
na Demonstração do Valor Adicionado.
no Relatório de Administração.
Ao se contabilizar a proposta de destinação do resultado do exercício na escrituração comercial da companhia, de acordo com as disposições da Lei das Sociedades por Ações, deverá ser registrada, se houver a
distribuição de dividendos, a débito da conta de Lucros ou Prejuízos Acumulados.
formação da reserva legal, a crédito da conta de Lucros ou Prejuízos Acumulados.
da distribuição de dividendos, a crédito da conta do Patrimônio Líquido.
da distribuição de dividendos, a débito da conta do Passivo Circulante.
formação da reserva legal, a débito da conta de Apuração do Resultado do Exercício.
A companhia aberta pagará o dividendo referente às ações nominativas exclusivamente ao indivíduo que, na data do ato de declaração do dividendo, estiver inscrito como proprietário ou usufrutuário da ação.
O dividendo obrigatório não poderá ser inferior a 25% do lucro líquido ajustado, quando a assembléia-geral resolver introduzir disposição específica em estatuto que não defina percentual ou outras condições.
No caso de o saldo das reservas de lucros — exceto as de contingências, de incentivos fiscais e de lucros a realizar — atingir o limite do capital social, a assembléia deliberará sobre a aplicação do excesso na integralização, no aumento do capital social ou na distribuição de dividendos do período em questão.
Considere que, após a apuração do dividendo mínimo obrigatório, uma empresa apresente, em reais, os seguintes valores.
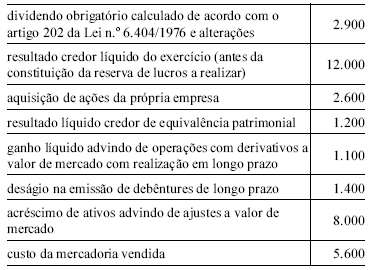
Nessa situação hipotética, já consideradas as modificações advindas da Lei n.° 11.638/2007, o valor a ser destinado para a reserva de lucros a realizar será de R$ 1.200.
Considere as informações abaixo, extraídas da contabilidade da Cia. Carandiru, relativas ao exercício findo em 31/12/2007.
Lucro líquido do exercício .............................................................................520.000,00
Resultado positivo na equivalência patrimonial .................. 270.000,00
Acréscimo à reserva legal .......................................................................... 26.000,00
Reversão de reservas para contingências.................................. 14.000,00
Lucro com realização financeira a ocorrer em 2009 ........20.000,00
O estatuto da companhia é omisso com relação ao pagamento de dividendos. De acordo com o disposto nos artigos 197 e 202 da Lei das Sociedades por Ações, ela poderá constituir, nesse exercício, reserva de lucros a realizar no valor, em R$, de
40.000,00.
36.000,00.
30.000,00.
24.000,00.
18.000,00.
Considere os valores a seguir.
Lucro líquido do exercício ................................. R$ 2.000.000,00
Reserva legal constituída no período ................ R$ 100.000,00
Reversão de reservas para contingências ........ R$ 150.000,00
Dividendo previsto no estatuto ......................... 30%
O valor do dividendo a ser distribuído é
R$ 675.000,00
R$ 645.000,00
R$ 630.000,00
R$ 570.000,00
R$ 525.000,00
O recebimento de dividendos de outros investimentos feitos por uma Companhia de Capital Aberto envolve as seguintes contas:
outras receitas e dividendos a receber;
caixa e receitas não operacionais;
dividendos a receber e receitas não operacionais;
caixa e outras receitas;
outras receitas e receitas não operacionais.
O estatuto da Cia. Valinhos é omisso com relação ao pagamento de dividendos. Sabe-se que:
Lucro líquido do exercício em 2005 ................. 730.000,00
Reserva legal-saldo em 31/12/2004..................118.900,00
Capital Social da companhia em 31/12/2005 .............................................. 800.000,00
Levando em conta apenas estas informações, o dividendo obrigatório a ser distribuído pela companhia, seguindo estritamente o disposto na Lei das Sociedades por Ações, corresponde, em R$, a
365.000,00
346.750,00
260.065,00
182.500,00
173.375,00
Quando os órgãos de administração da companhia considerarem inconveniente a distribuição de dividendos, a pretexto de a situação financeira não comportar o seu desembolso, o valor correspondente deverá ser levado a reserva especial, destinada a aumento de capital.
O indicador de avaliação de ações, obtido pela divisão dos resultados distribuídos aos acionistas pela quantidade de ações do capital social é denominado:
Capital social.
Debêntures.
Lucro líquido após o imposto de renda.
Dividendos.
Valor patrimonial por ação.
Para determinação do lucro real (tributável), pode ser excluído do lucro líquido o valor correspondente a:
Quanto aos indicadores de avaliação do lucro por ação e dividendos por ação, é correto afirmar:
Os dividendos por ação indicam o resultado econômico do investimento da empresa.
O lucro por ação indica o valor real recebido pelo acionista por ação.
A diferença entre o valor do lucro por ação e o valor do dividendo por ação consiste no lucro por ação não distribuído.
Os dois parâmetros apresentam valores iguais, por apresentarem o mesmo significado.
Dividendos por ação são valores nominais, enquanto que lucro por ação são valores reais recebidos.
A área de decisões em administração fi nanceira que se preocupa com a destinação a ser dada ao lucro líquido é:
Direção Comercial.
Investimento.
Obtenção de recursos fi nanceiros.
Política de dividendos.
Ao elaborar seu balanço patrimonial de 31.12.04, com as contas do balancete apresentado na questão 44, destinando R$ 10,00 para pagamento do imposto de renda e R$12,00 para dividendos obrigatórios, a empresa apresentará patrimônio líquido no valor de
O registro do pagamento de dividendos não apropriados deverá ser feito da forma seguinte.
D dividendos a pagar
C banco
O auditor, ao avaliar a continuidade normal da entidade auditada, constatou que a empresa estava com seu Patrimônio Líquido negativo, havia distribuído dividendos, inferior ao que o estatuto da empresa determinava, e, em decorrência de um acidente ocasionado pelo uso de seu produto, teve substancial perda de mercado. Com base nos dados apresentados e de acordo com a NBC-T 11, podemos afirmar que os mesmos correspondem, respectivamente, a indicador:
contábil, financeiro e de operação.
de operação, outra indicação e financeiro.
financeiro, contábil e de operação.
financeiro, outra indicação e de operação.
outra referência, contábil e financeiro.
O sistema de partidas dobradas proporciona o registro dos eventos contábeis de acordo com a classificação das contas em direitos e obrigações. Dessa maneira, ao se registrar o valor dos dividendos obrigatórios, não há modificação no saldo total do passivo.
Certo
Errado



