







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As demonstrações contábeis são a representação estruturada da posição patrimonial e financeira da entidade. Sobre a estrutura do Balanço Patrimonial, conforme a legislação vigente e normas técnicas, analise as afirmativas a seguir.
I.O Ativo deve ser agrupado em Circulante e Não Circulante, sendo que o Não Circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizado e intangível.
II.O Passivo Circulante compreende as obrigações que devem ser liquidadas no exercício social seguinte ou no ciclo operacional, o que for maior.
III.O Patrimônio Líquido é composto exclusivamente pelo Capital Social e pelos Lucros Acumulados, sendo vedada a existência de reservas de capital ou de reavaliação.
IV.As contas de compensação, quando relevantes, devem ser apresentadas no corpo do Balanço Patrimonial somando-se ao Ativo Total para fins de apuração do resultado.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
I, II e IV.
I e II.
I e III.
III e IV.
II e III.
Uma sociedade empresária apresentava os seguintes saldos em seu Balanço Patrimonial, em 31/07/2025: Disponibilidades: R$100.000; Capital Social: R$100.000.
Em 30/08/2025, ela adquiriu móveis para o seu escritório por R$40.000, com pagamento previsto para outubro. O frete para a entrega dos móveis foi de R$600. Já a vida útil dos móveis foi estimada em cinco anos. Além disso, é estimado que os móveis, após o uso, tenham custos de remoção de R$5.000.
No mês, a receita da sociedade empresária foi de R$120.000, recebidos à vista. Já os custos e as despesas, foram de R$70.000, pagos à vista.
Em 31/08/2025, o indicador de endividamento geral era de
21,05%.
23,08%.
26,67%.
30,00%.
45,00%.
Na estrutura do Balanço Patrimonial, o critério utilizado para ordenar as contas do Ativo é:
o critério do grau crescente de exigibilidade, ou seja, as obrigações que vencerão primeiro.
o critério do grau decrescente de liquidez, apresentando os ativos que sejam convertidos em dinheiro mais rapidamente.
o critério de valor, apresentando primeiro as contas de maior saldo monetário.
o critério alfabético, para facilitar a localização das contas.
o critério de data de aquisição, mostrando os ativos mais antigos primeiro.
A análise vertical é uma técnica fundamental na interpretação das demonstrações financeiras, permitindo a comparação da representatividade de cada conta dentro de uma estrutura contábil. No entanto, ao se diferenciar entre análise estática e dinâmica, certas premissas devem ser consideradas. Suponha que uma empresa tenha apresentado o seguinte demonstrativo simplificado:
Balanço Patrimonial Resumido
Ativo Total: R$ 5.000.000
Passivo Circulante: R$ 2.500.000
Passivo Não Circulante: R$ 1.500.000
Patrimônio Líquido: R$ 1.000.000
Sobre o tema, assinale a alternativa correta.
Para a análise vertical dinâmica, a variação percentual do Passivo Não Circulante em relação ao Ativo Total pode indicar riscos financeiros de longo prazo, especialmente quando sua participação aumenta de forma relevante ao longo dos períodos.
Na análise vertical estática, o cálculo da representatividade do Passivo Circulante deve ser feito sobre o Ativo Total, refletindo a composição estrutural em um único período contábil.
Na análise vertical dinâmica, a evolução da participação do Patrimônio Líquido deve ser observada ao longo de múltiplos períodos, comparando sua alteração percentual em relação ao Ativo Total.
A análise vertical estática pode ser aplicada exclusivamente à Demonstração do Resultado do Exercício, já que o Balanço Patrimonial não permite comparações de estrutura em um único período.
A análise vertical dinâmica sempre deve ser feita utilizando valores absolutos, pois percentuais não refletem corretamente as tendências financeiras ao longo dos períodos contábeis.
A Lei nº 4.320/1964 instituiu os demonstrativos contábeis básicos para a administração pública, que evidenciam a situação orçamentária, financeira e patrimonial do ente ao final do exercício. Embora o MCASP tenha introduzido novas demonstrações (DVP, DFC), os balanços clássicos da Lei 4.320/64 permanecem centrais, sendo eles o Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial, além da Demonstração das Variações Patrimoniais (prevista no Art. 104). O Contador Legislativo elabora e analisa esses balanços para a prestação de contas da Câmara. Assim, analise as afirmativas a seguir:
I.O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas, evidenciando o resultado orçamentário do exercício (superávit ou déficit da execução orçamentária).
II.O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários (como depósitos e pagamentos de Restos a Pagar), confrontando os saldos em espécie do início e do fim do exercício.
III.O Balanço Patrimonial evidencia o Ativo Financeiro e o Ativo Permanente, o Passivo Financeiro e o Passivo Permanente, e o Saldo Patrimonial (Patrimônio Líquido), mas não inclui os Restos a Pagar, que são demonstrados apenas no Balanço Financeiro.
Assinale a alternativa que apresenta somente as proposições CORRETAS:
II e III.
I, II e III.
I e II.
I e III.
De acordo com as disposições da Lei n.º 6.404/1976 em vigor, assinale a opção correta.
O ativo não circulante é composto por ativo realizável a longo prazo, investimentos, imobilizado e permanente.
No ativo, as contas deverão ser dispostas em ordem crescente do grau de liquidez.
As participações permanentes em outras sociedades que não se destinem à manutenção da atividade da companhia ou da empresa devem ser contabilizadas no ativo intangível.
Os bens corpóreos destinados à manutenção das atividades da companhia deverão ser contabilizados no ativo imobilizado.
Quando o ciclo operacional da empresa tiver duração menor que doze meses, a classificação no circulante ou no longo prazo terá por base o prazo desse ciclo.
Dentro do Balanço Patrimonial, os ativos são recursos controlados pela empresa que têm potencial para gerar benefícios econômicos futuros, divididos em Ativos Circulantes e Não Circulantes, baseando-se na expectativa de conversão em caixa ou utilização.
Certo
Errado
Segundo a visão básica da Contabilidade, há elementos patrimoniais que representam origens ou fontes de recursos para a organização, são eles:
I. Passivo.
II. Ativo.
III. Patrimônio Líquido.
Quais estão corretos?
Apenas I.
Apenas II.
Apenas I e II.
Apenas I e III.
I, II e III.
A estrutura do Balanço Patrimonial é organizada para apresentar de forma clara e detalhada a posição financeira da empresa, evidenciando seus ativos, passivos e patrimônio líquido. Sobre o assunto, julgue as seguintes afirmações como verdadeiras (V) ou falsas (F):
(__)O Balanço Patrimonial é composto por três grupos principais: Ativo, Passivo e Receita, que representam, respectivamente, os bens, obrigações e rendimentos da empresa.
(__)O Ativo é composto por bens e direitos da empresa, classificados em ordem de liquidez, ou seja, da maior facilidade de conversão em dinheiro para a menor.
(__)O Patrimônio Líquido é a soma de todos os passivos da empresa, representando os recursos que serão pagos aos acionistas ao final do exercício.
Assinale a alternativa cuja respectiva ordem de julgamento esteja correta:
V, F, F.
F, V, F.
F, F, V.
F, F, F.
A entidade UFX1, instituição universitária pública, em outubro de 2023, apresentou as seguintes informações a respeito das suas Variações Patrimoniais ocorridas no período:
Variações Patrimoniais | Valor |
Desvalorização e Perda de Ativos e Incorporação de Passivos | R$ 14.000 |
Exploração e Venda de Bens, Serviços e Direitos | R$ 20.000 |
Pessoal e Encargos | R$ 90.000 |
Transferências e Delegações Concedidas | R$ 6.000 |
Transferências e Delegações Recebidas | R$ 137.000 |
Uso de Bens e Serviços e Consumo de Capital Fixos | R$ 45.000 |
Valorização de Ganhos com Ativos e Desincorporações de Passivos | R$ 12.000 |
Variações Patrimoniais Aumentativas Financeiras | R$ 7.000 |
Considerando as informações apresentadas, assinale a alternativa que mostra corretamente o valor do resultado patrimonial apurado no período.
R$ 21.000, positivo.
R$ 33.000, positivo.
R$ 3.000, negativo.
R$ 69.000, negativo.
R$ 111.000, positivo.
A análise horizontal requer a utilização de informações relativas a períodos contábeis distintos, com o objetivo de determinar tendências a partir da avaliação da variação observada nos itens patrimoniais e de resultado ao longo do tempo.
Certo
Errado
O balanço de pagamentos é a demonstração das transações geradas por uma economia quanto à relação com o resto do mundo. Quando há um saldo positivo no balanço de pagamentos, significa que:
houve compensações externas
as estruturas do balanço são iguais
houve um hiato dos produtos comercializados
as reservas de dólares dentro do país aumentaram
Na estrutura do balanço patrimonial, os investimentos e os imobilizados são subgrupos que compõem o:
ativo não circulante
crédito operacional
ativo circulante
diferido
A análise de balanço é uma das atividades mais importantes na contabilidade. Assinale a alternativa correspondente ao tipo de análise de balanço onde os gestores identificam se as obrigações da empresa estão num patamar saudável ou se podem representar riscos, de modo a utilizar de medidas emergenciais para minimizar os riscos.
Análise de solidificação.
Análise de correlação.
Análise de endividamento.
Análise de fluxo de capital.
Análise estrutural.
O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Analise as afirmativas abaixo que versam sobre o Balanço Orçamentário:
I - No balanço orçamentário devem constar informações dos saldos de exercícios anteriores, como por exemplo, os valores decorrentes da reabertura de créditos adicionais e os recursos arrecadados em exercícios anteriores.
II - No Balanço Orçamentário deve constar em registro específico os valores da Reserva de Contingência.
III - A coluna saldo da dotação no Balanço Orçamentário é composta pela Dotação Atualizada deduzida dos valores das Despesas Empenhadas.
Estão corretas:
Somente as afirmativas I e II.
Somente as afirmativas I e III.
Somente as afirmativas II e III.
Todas as afirmativas.
Analise a situação econômico-financeira de duas empresas.
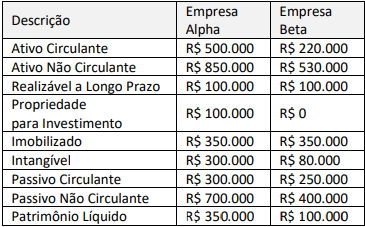
Considerando-se as informações apresentadas e os índices das empresas Alpha e Beta, o contador identificou corretamente que:
ambas as empresas possuem índices de liquidez geral maior que 1;
a empresa Beta apresenta liquidez corrente maior que a empresa Alpha;
a empresa Alpha apresenta liquidez geral menor que a empresa Beta;
a empresa Alpha apresenta a composição do endividamento de curto prazo menor que a empresa Beta;
a empresa Alpha apresenta índice de endividamento maior que a empresa Beta.
Suponha que o ativo de uma entidade seja 500.000 reais. Por sua vez, o valor do seu patrimônio líquido é 200.000 mil reais. Qual o valor do seu passivo circulante + não circulante?
500 mil reais.
700 mil reais.
250 mil reais.
300 mil reais.
A NBC TG - Estrutura Conceitual para Relatório Financeiro (Estrutura Conceitual), do Conselho Federal de Contabilidade descreve os objetivos e conceitos relacionados aos relatórios financeiros. Desta feita, assinale a alternativa em DESACORDO com a Norma:
Uma de suas finalidades é auxiliar os responsáveis pela elaboração dos relatórios financeiros a desenvolver políticas contábeis consistentes quando nenhuma norma se aplica à determinada transação ou outro evento.
O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade.
Relatórios financeiros para fins gerais não se destinam a apresentar o valor da entidade que reporta, mas fornecem informações para auxiliar investidores, credores por empréstimos e outros credores, existentes e potenciais, a estimar o valor da entidade que reporta.
Outras partes, como reguladores e o público em geral, que não investidores, credores por empréstimos e outros credores, podem também considerar relatórios financeiros para fins gerais úteis. Contudo, esses relatórios não são direcionados essencialmente a esses outros grupos.
Como se trata de uma Norma que serve de arcabouço conceitual para o desenvolvimento de outras, suas disposições se sobrepõem a qualquer requisito de uma Norma sobre temas específicos.
Uma sociedade empresária apresentou os seguintes saldos em suas contas patrimoniais e de resultado ao final do exercício de 2021:
CONTA | SALDOS | |
Devedor | Credor | |
Caixa | R$ 2.500,00 | |
Bancos c/movimento | R$ 4.500,00 | |
Duplicatas a Receber | R$ 6.500,00 | |
Estoque de Mercadorias | R$ 8.000,00 | |
Móveis e Utensílios | R$ 9.000,00 | |
Imóveis | R$ 18.000,00 | |
Veículos | R$ 7.000,00 | |
(-) Depreciação Acumulada | R$ 3.000,00 | |
Fornecedores | R$ 6.600,00 | |
Salários a Pagar | R$ 2.700,00 | |
Contas a Pagar | R$ 1.900,00 | |
Financiamentos (LP) | R$ 4.100,00 | |
Capital Subscrito | R$ 50.000,00 | |
Capital a Integralizar | R$ 10.000,00 | |
Lucros Acumulados | R$ 5.000,00 | |
Receita Bruta de Vendas | R$ 45.000,00 | |
(-) Tributos sobre vendas | R$ 8.000,00 | |
(-) Vendas canceladas | R$ 3.400,00 | |
CMV | R$ 21.500,00 | |
Despesas comerciais | R$ 6.200,00 | |
Despesas administrativas | R$ 9.800,00 | |
Despesas financeiras | R$ 5.600,00 | |
Receitas financeiras | R$ 1.700,00 | |
Total | R$ 120.000,00 | R$ 120.000,00 |
Considerando somente as informações apresentadas e, ainda, o cenário após a apuração do resultado do exercício, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A Receita Líquida será de R$ 12.100,00.
( ) O Ativo total será de R$ 52.500,00,00.
( ) O Capital de Terceiros será de R$ 15.300,00.
( ) O Resultado Líquido do período será um lucro de R$ 3.600,00.
( ) O Patrimônio Líquido será de R$ 37.200,00.
A sequência está correta em
F, F, F, V, F.
F, V, V, F, V.
V, F, F, V, F.
V, V, V, F, V.
No balanço patrimonial, as contas do ativo serão dispostas em ordem decrescente do grau de liquidez ou conversibilidade dos elementos nela registrados, enquanto no passivo as contas serão dispostas em ordem crescente do grau de exigibilidade dos elementos registrados.
Certo
Errado



