







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As informações apresentadas no quadro abaixo referem-se à Cia. Água Limpa da Cachoeira SA.
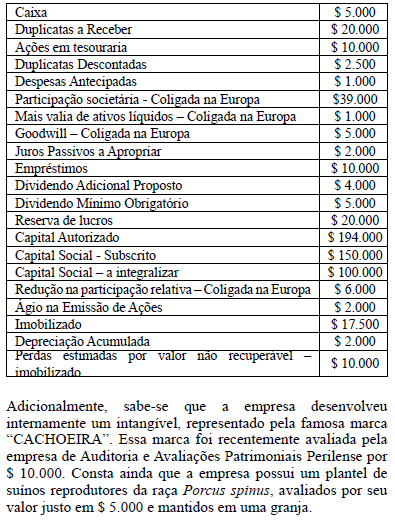
Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é:
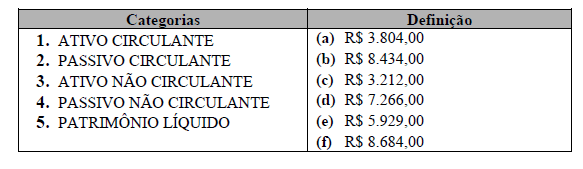
Em relação ao Balanço Patrimonial apresentado, associe a segunda coluna de acordo com a primeira e, a seguir, assinale a sequência correta.
1 – d; 2 – a; 3 – e; 4 – c; 5 – b
1 – b; 2 – c; 3 – d; 4 – a; 5 – b
1 – b; 2 – c; 3 – e; 4 – a; 5 – b
1 – c; 2 – d; 3 – a; 4 – b; 5 – e
1 – c; 2 – d; 3 – a; 4 – b; 5 – e
Em uma empresa, as contas patrimoniais somam R$ 112.000,00, e as contas de resultado somam R$ 88.000,00. Se os totais das receitas e do ativo são de, respectivamente, R$ 48.000,00 e R$ 60.000,00, assinale a alternativa que apresenta a soma do passivo exigível com o patrimônio líquido da empresa.
R$ 88.000,00
R$ 62.000,00
R$ 60.000,00
R$ 52.000,00
R$ 24.000,00
O balanço patrimonial de uma empresa estava assim constituído:
Ativo Circulante .......................... R$ 3.000,00
Ativo Realizável a Longo Prazo .... R$ 1.000,00
Ativo Permanente ....................... R$ 9.000,00
Passivo Circulante (impostos a recolher) R$ 2.000,00
Passivo Exigível a Longo Prazo (financiamentos)............... R$ 1.500,00
Patrimônio Líquido ..................... R$ 9.500,00
Pode-se afirmar que:
O seu capital próprio é de R$ 13.000,00
O conjunto de bens disponíveis e realizáveis a curto prazo é de R$ 3.000,00
O capital de terceiros é de R$ 1.500,00
O capital nominal é de R$ 9.500,00
O capital a disposição da empresa é de R$ 9.500,00
No Balanço Patrimonial, o lado do Ativo evidencia onde a empresa aplicou os recursos que obteve e tem à sua disposição. O lado do Passivo evidencia:
As origens dos recursos que a empresa obteve e tem à sua disposição.
Os bens e os direitos da empresa.
Os bens, direitos e obrigações da empresa.
Aplicação dos recursos.
O Patrimônio Líquido.
O pagamento a fornecedores no período é igual a
R$ 16.030.
R$ 17.410.
R$ 28.560.
R$ 60.910.
R$ 72.060.
O pagamento a fornecedores no período corresponde a R$ 3.100.
O pagamento de despesa com manutenção do período corresponde a R$ 4.030.
O recebimento de clientes no período é igual a
R$ 48.750.
R$ 49.330.
R$ 52.550.
R$ 55.770.
R$ 58.100.
Analise o Balanço Patrimonial abaixo.
ATIVO
Ativo Circulante R$ 5.000,00
Caixa R$ 1.500,00
Bancos Conta Movimento R$ 2.000,00
Duplicatas a Receber R$ 1.500,00
Ativo Permanente R$ 5.000,00
Veículos R$ 5.000,00
Ativo Total R$ 10.000,00
PASSIVO
Passivo Circulante R$ 7.000.00
Fornecedores R$ 3.000,00
Empréstimos a Pagar R$ 4.000,00
PATRIMÔNIO LÍQUIDO
Capital Social R$ 3.000,00
Passivo Total R$ 10.000,00
Os percentuais de Capital Próprio e de Terceiros são, respectivamente:
30,00% e 70,00%.
87,50% e 50,00%.
57,14% e 175,00%.
40,00% e 80,00%
Num determinado exercício financeiro, uma venda de mercadorias, no valor de R$ 10.000,00, efetuada no dia 01 de novembro, a ser recebida em 5 parcelas quadrimestrais de igual valor, será classificada no balanço patrimonial da seguinte forma:
R$ 6.000,00 no Ativo Circulante e R$ 4.000,00 no Ativo Realizável a Longo Prazo.
R$ 10.000,00 no Ativo Realizável a Longo Prazo.
R$ 10.000,00 no Ativo Circulante.
R$ 8.000,00 no Ativo Circulante e R$ 2.000,00 no Ativo Realizável a Longo Prazo.
R$ 4.000,00 no Ativo Circulante e R$ 6.000,00 no Ativo Realizável a Longo Prazo.
Quando o ativo for igual ao passivo diz-se que o patrimônio líquido será nulo.
Determine o saldo da conta Estoque apresentado no Balanço Patrimonial Consolidado apurado em 31/12/2005. (Mensure tal valor pelo método pleno de consolidação.)
$ 5.000,00
$ 7.000,00
$ 7.800,00
$ 9.200,00
$ 12.000,00
A empresa não apresenta movimentações de financiamentos de longo prazo. Assim, os recursos capazes de financiar suas atividades restringem-se ao passivo circulante e ao patrimônio líquido.
De acordo com o Ofício-Circular CVM/SNC/SEP 01/06, determine o Valor Adicionado Total a Distribuir da Cia. Comercial Complexa e Extensa, apresentado na Demonstração do Valor Adicionado, apurada em 30/06/2005.
$ 4.300,00
$ 13.500,00
$ 14.700,00
$ 20.500,00
$ 21.500,00
Assinale a opção que responde corretamente à questão.
São grupos e subgrupos que fazem parte do ativo no balanço patrimonial:
Circulante, Créditos, Diferido, Disponibilidades, Estoques, Exigível a Longo Prazo, Imobilizado, Investimentos, Despesas do Exercício Seguinte.
Circulante, Créditos a Receber, Diferido, Exigibilidades, Estoques, Imobilizado, Investimentos, Realizável a Longo Prazo, Despesas do Exercício Seguinte.
Circulante, Créditos, Diferido, Disponibilidades, Estoques, Imobilizado, Investimentos, Realizável a Longo Prazo, Despesas do Exercício Seguinte.
Circulante, Débitos a Receber, Diferido, Exigibilidades, Estoques, Imobilizado, Financiamentos, Realizável a Longo Prazo, Despesas do Exercício Seguinte.
Circulante, Créditos, Diferido, Disponibilidades, Estoques, Imobilizado, Investimentos, Realizável a Longo Prazo, Resultado de Exercícios Futuros.
A elevação do valor total dos ativos de uma empresa, sem alteração das obrigações e resultados de exercícios futuros, não leva necessariamente a um aumento de patrimônio líquido.
A legislação específica, em vigor, determina que o Balanço Patrimonial seja um demonstrativo contábil disposto da seguinte forma:
Conjunto de Contas disposto em blocos, que representa a posição dinâmica do Patrimônio.
Conjunto de Contas dispostas em subgrupos, em grupos (conjunto de subgrupos) e em blocos (conjunto de grupos).
Conjunto de Contas agrupadas, que demonstra o resultado do exercício futuro.
Conjunto de Contas em grupos, de forma a demonstrar que as alterações quantitativas afetam o Patrimônio Líquido.
Conjunto de Contas agrupadas em blocos, demonstrando a situação financeira da empresa.



