







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os valores dos grupos do Ativo Circulante e Passivo Circulante são, respectivamente,
30.000 e 50.000
40.000 e 30.000
50.000 e 30.000
50.000 e 40.000
iguais em 40.000 cada
Nos termos da Lei de Responsabilidade Fiscal – LRF, a reserva de contingências deverá ter a sua forma de utilização e o seu montante estabelecidos
no Plano Plurianual.
nos Créditos Adicionais no decorrer do exercício.
na Lei Orçamentária Anual.
na Lei de Diretrizes Orçamentárias.
Preencha a lacuna abaixo.
De acordo com a Lei 6.404 de 76 e suas atualizações, no Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
No ativo, as contas serão dispostas em ordem ____________ de grau de liquidez dos elementos nelas registrados.
crescente
aumentativa
decrescente
diminutiva
Uma sociedade empresária apresentou as seguintes contas com seus respectivos saldos em 1º.1.2013.
Bancos conta Movimento R$120.000,00
Caixa R$75.000,00
Capital Social R$250.000,00
Clientes R$80.000,00
Depreciação Acumulada R$71.500,00
Duplicatas a Pagar R$68.000,00
Empréstimos Bancários de Curto Prazo R$130.000,00
Empréstimos BNDES de Longo Prazo R$60.000.00
Equipamentos Fabris R$110.000,00
Estoques de Matéria-Prima R$65.000,00
Estoques de Produtos Acabados R$189.000,00
Estoques de Produtos em Processo R$56.000,00
Fornecedores R$152.000,00
Impostos a Pagar R$17.500,00
Móveis e Utensílios R$35.000,00
Reservas de Lucros R$46.000,00
Veículos R$70.000,00
O total do Ativo é:
R$682.500,00.
R$728.500,00.
R$746.000,00.
R$800.000,00.
Uma aplicação financeira para resgate em 12 meses, investimentos avaliados por equivalência patrimonial, participações de não controladores e salários a pagar, são classificados no Balanço Patrimonial, respectivamente, em:
Ativo Circulante, Ativo Não Circulante, Ativo Não Circulante e Ativo Circulante.
Ativo Circulante, Ativo Não Circulante, Patrimônio Líquido e Passivo Circulante.
Ativo Não Circulante, Ativo Circulante, Ativo Circulante e Passivo Circulante.
Ativo Não Circulante, Ativo Circulante, Patrimônio Líquido e Ativo Circulante.
De acordo com a Lei 6.404 de 76 e suas atualizações, no passivo, as contas serão classificadas nos seguintes grupos:
I - Passivo Circulante.
II - Passivo não Circulante.
III - Resultados de Exercícios Futuros.
IV - Patrimônio Líquido, dividido em Capital Social, Reservas de Capital, Reservas de Reavaliação, Reservas de Lucros, Ações em Tesouraria e Prejuízos Acumulados.
Estão corretas as afirmativas:
I, II e IV, apenas.
I, II, III e IV.
I e II, apenas.
I, II e III, apenas.
Uma sociedade empresária apresentou os seguintes saldos após a destinação do resultado de 2012:
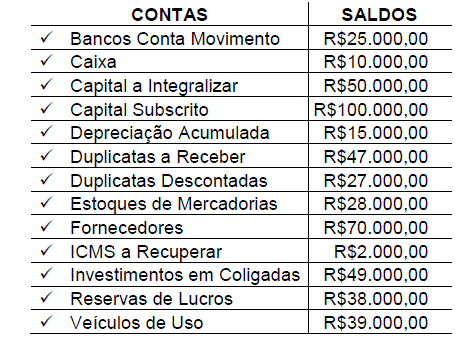
R$135.000,00.
R$158.000,00.
R$183.000,00.
R$185.000,00.
O valor do Capital de terceiros é:
R$ 242.000,00
R$ 85.000,00
R$ 183.000,00
R$ 83.000,00
Uma sociedade empresária, atuante no ramo de locação de máquinas pesadas, alugou, em 2 de janeiro de 2013, uma de suas máquinas, no valor de R$1.500,00, ao mês, pelo prazo de 24 meses. A sociedade empresária recebeu o valor total na data da assinatura do contrato, e registra suas transações obedecendo ao Princípio da Competência.
A transação acima resultou em um acréscimo de:
R$18.000,00 no Ativo Circulante.
R$18.000,00 no Ativo não Circulante.
R$36.000,00 no Ativo Circulante.
R$36.000,00 no Ativo não Circulante.
Classifique os saldos patrimoniais apresentados abaixo, de acordo com a sua apresentação no Balanço Patrimonial.
- Caixa R$3.173,00
- Contas a Pagar R$1.058,00
- Duplicatas a Receber R$2.820,00
- Duplicatas a Receber a Longo Prazo R$1.010,00
- Empréstimos a Pagar R$2.468,00
- Estoques R$2.115,00
- Financiamentos a Pagar a Longo Prazo R$3.525,00
- Máquinas R$4.230,00
- Veículos R$2.785,00
Com base nos saldos acima, assinale a opção CORRETA.
O valor do Ativo Circulante é de R$5.288,00.
O valor do Ativo Não Circulante é de R$7.015,00.
O valor do Passivo Circulante é de R$7.051,00.
O valor do Patrimônio Líquido é de R$9.082,00.
O balanço patrimonial de uma empresa estava assim constituído:
capital nominal é de R$ 9.500,00.
capital próprio é de R$ 13.000,00.
capital de terceiros é de R$ 3.500,00.
conjunto de bens disponíveis e realizáveis a curto prazo é de R$ 3.500,00.
Uma vez integrado ao patrimônio, os ativos podem sofrer variações em decorrência de alguns fatores, como os indicados abaixo:
I. Os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis.
II. Os ativos são mantidos pelo valor presente, descontado do fluxo futuro de entrada líquida de caixa, que se espera seja gerado pelo item no curso normal das operações da Entidade.
As Normas Brasileiras de Contabilidade classificam esses ativos como sendo respectivamente:
Os valores a seguir foram extraídos do Balanço Patrimonial do exercício 2011 da companhia Sucesso S/A:
$ 4.300.
$ 6.800.
$ 7.600.
$ 9.200.
$ 16.800.
No Balanço Patrimonial de uma sociedade empresária verificou-se que o ativo aumentou R$80.000,00, durante o ano de 2012, e o passivo exigível teve um acréscimo de R$70.000,00.
Diante das informações acima, o Patrimônio Líquido nesse período:
Aumentou em R$10.000,00.
Aumentou em R$80.000,00.
Reduziu em R$10.000,00.
Reduziu em R$70.000,00.
Observe os dados abaixo:
Depreciação Acumulada R$1.320,00
Caixa R$950,00
Duplicatas a Receber R$22.300,00
Estoques R$6.550,00
Financiamento em Bancos R$12.000,00
Fornecedores R$9.400,00
Impostos a Pagar R$850,00
Salários a Pagar R$3.600,00
Saldo conta Corrente Bancária R$1.920,00
Títulos a Pagar R$2.370,00
Veículo para Uso da Empresa R$15.500,00
O valor do Patrimônio Líquido, considerando os saldos apresentados acima, é de:
R$13.840,00.
R$17.680,00.
R$20.320,00.
R$22.420,00.
Considere as seguintes contas, extraídas do Balanço Patrimonial e pertencentes ao plano de contas de uma entidade. Os dados encontram-se dispostos aleatoriamente.
R$ 350.000,00; R$ 550.000,00; e R$ 400.000,00.
R$ 268.000,00; R$ 560.000,00; e R$ 520.000,00.
R$ 250.000,00; R$ 300.000,00; e R$ 400.000,00.
R$ 368.000,00; R$ 550.000,00; e R$ 280.000,00.
As informações apresentadas no quadro abaixo referem-se à Cia. Água Limpa da Cachoeira SA.
Caixa | $ 5.000 |
Duplicatas a Receber | $ 20.000 |
Ações em tesouraria | $ 10.000 |
Duplicatas Descontadas | $ 2.500 |
Despesas Antecipadas | $ 1.000 |
Participação societária - Coligada na Europa | $39.000 |
Mais valia de ativos líquidos – Coligada na Europa | $ 1.000 |
Goodwill – Coligada na Europa | $ 5.000 |
Juros Passivos a Apropriar | $ 2.000 |
Empréstimos | $ 10.000 |
Dividendo Adicional Proposto | $ 4.000 |
Dividendo Mínimo Obrigatório | $ 5.000 |
Reserva de lucros | $ 20.000 |
Capital Autorizado | $ 194.000 |
Capital Social- Subscrito | $ 150.000 |
Capital Social– a integralizar | $ 100.000 |
Redução na participação relativa– Coligada na Europa | $ 6.000 |
Ágio na Emissão de Ações | $ 2.000 |
Imobilizado | $ 17.500 |
Depreciação Acumulada | $ 2.000 |
Perdas estimadas por valor não recuperável – imobilizado | $ 10.000 |
Adicionalmente, sabe-se que a empresa desenvolveu internamente um intangível, representado pela famosa marca “CACHOEIRA”. Essa marca foi recentemente avaliada pela empresa de Auditoria e Avaliações Patrimoniais Perilense por $ 10.000. Consta ainda que a empresa possui um plantel de suínos reprodutores da raça Porcus spinus, avaliados por seu valor justo em $ 5.000 e mantidos em uma granja.
Considerando exclusivamente as informações acima e levando em conta a equação fundamental patrimonial, a alternativa que expressa o montante correto do Ativo Não Circulante, Passivo e do Patrimônio Líquido é:
Ativo Não Circulante = 49.500; Passivo = 15.500 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 50.500; Passivo = 17.000 e Patrimônio Líquido = 56.000.
Ativo Não Circulante = 54.500; Passivo = 17.000 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 51.500; Passivo = 15.000 e Patrimônio Líquido = 60.000.
Ativo Não Circulante = 76.500; Passivo = 20.500 e Patrimônio Líquido = 82.000.
A empresa efetuou empréstimo junto a instituição financeira, operação que gerou encargos financeiros prefixados e que levou a empresa a receber somente o valor líquido. Esse encargo financeiro deverá ser contabilizado
como despesa operacional do período da ocorrência da operação.
como conta redutora da conta empréstimo.
como despesa antecipada, no ativo circulante.
no resultado, como outras despesas.
Uma sociedade empresária foi constituída em 31.10.2011 com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
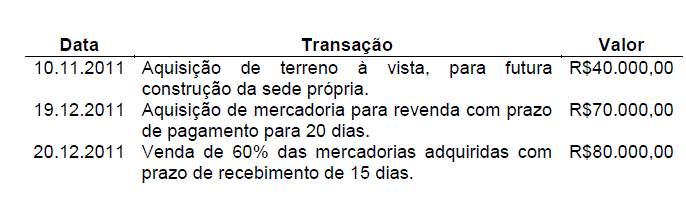
Considerando que não haverá distribuição de lucros e nem incidência de impostos, após o registro das transações ocorridas, o total do Ativo Circulante, em 31.12.2011, é igual a:
R$140.000,00.
R$168.000,00.
R$208.000,00.
R$210.000,00.

R$ 287.500,00; R$ 189.500,00.
R$ 291.000,00; R$ 190.000,00.
R$ 282.000,00; R$ 185.000,00.
R$ 286.000,00; R$ 231.750,00.



