







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual das alternativas a seguir faz parte do Passivo Não Circulante da empresa?
Comissões a pagar.
Adiantamento de clientes.
CSLL a recolher.
Férias a pagar.
Empréstimos e financiamentos (mais de 1 ano).
Uma Sociedade Empresária iniciou suas atividades em 2.1.2014 e, ao final do ano, apresentou os saldos abaixo.
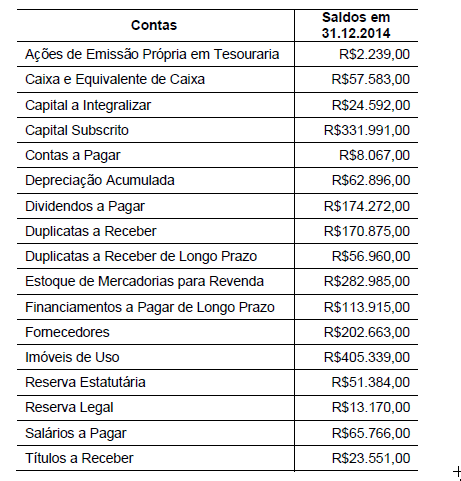
Com base nos saldos apresentados, é CORRETO afirmar que:
o valor do Ativo Circulante é de R$537.233,00.
o valor do Ativo Não Circulante é de R$401.642,00.
o valor do Passivo Circulante é de R$276.496,00.
o valor do Patrimônio Líquido é de R$369.714,00
Qual das alternativas a seguir NÃO faz parte do patrimônio líquido do balanço patrimonial?
Capital social.
Reservas de capital.
Empréstimos a coligadas.
Prejuízos acumulados.
Reservas de lucros.
Considere as seguintes informações extraídas dos balanços patrimoniais de uma entidade, referentes a três exercícios consecutivos:
houve redução na utilização de capital próprio.
houve redução do Ativo Imobilizado.
permaneceu inalterado o Passivo Total.
houve redução na utilização de capital de terceiros.
veio do capital próprio, em 20X3, 25% das origens de recursos.
Em 31/12/2013, o balancete da Cia. Rosa apresentava os seguintes saldos (em reais):
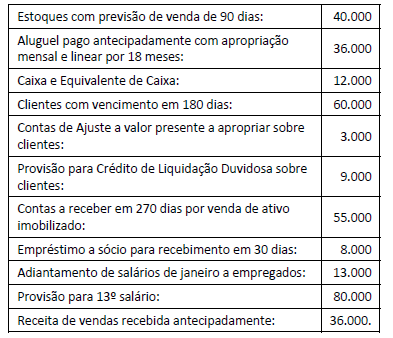
Com base somente nos dados acima, o Ativo Circulante apresentado no Balanço Patrimonial da Cia. Rosa em 31/12/2013 era de
O Balanço Patrimonial é estruturado por grupos de contas, de forma a facilitar ao usuário das informações contábeis a análise da situação financeira da entidade. De acordo com as normas da contabilidade, as contas do ativo, do passivo e do patrimônio líquido são agrupadas, respectivamente, por:
ordem crescente de liquidez; ordem crescente de exigibilidade; não há ordem.
ordem decrescente de liquidez; ordem decrescente de exigibilidade; não há ordem.
ordem crescente de liquidez; ordem decrescente de exigibilidade; ordem crescente de exigibilidade.
ordem decrescente de liquidez; ordem crescente de exigibilidade; ordem decrescente de exigibilidade.
ordem decrescente de liquidez; ordem decrescente de exigibilidade; ordem crescente de exigibilidade.
Assinale a alternativa INCORRETA, considerando “A” para Ativo, “P” para Passivo e “SL” para Situação líquida.
A= R$ 1.000,00 e P= R$ 200,00 → SL= R$ 800,00
A= R$ 1.000,00 e P= R$ 800,00 → SL= R$ 200,00
A= R$ 1.000,00 e P= R$ 0,00 → SL= R$ 1.000,00
A= R$ 200,00 e P= 1.000,00 → SL= R$ 800,00
A= R$ 0,00 e P= R$ 500,00 → SL= R$ - 500,00
A>P: Situação Líquida Positiva.
A<P: Situação Líquida Negativa.
A=P: Situação Líquida Nula.
A=PL: Situação Líquida Nula.
A+P=PL: Situação Líquida Negativa.
Uma sociedade empresária apresentou os seguintes dados do Balanço Patrimonial, em 31.12.2013.

Considerando os dados do Balanço Patrimonial acima, o valor do Capital Circulante Líquido – CCL da empresa, em 31.12.2013:
corresponde a R$17.200,00 decorrente da diferença entre o Ativo Não Circulante e o Passivo Não Circulante.
corresponde a R$29.800,00 decorrente da diferença entre o Ativo Circulante e o Passivo Circulante.
corresponde a R$47.000,00, pois CCL corresponde aos Recursos Próprios do Patrimônio Líquido.
corresponde a R$96.800,00, pois CCL é disponível no Ativo Circulante.
Uma empresa encerrou o seu Balanço Patrimonial em 31.12.2013, com os saldos a seguir:
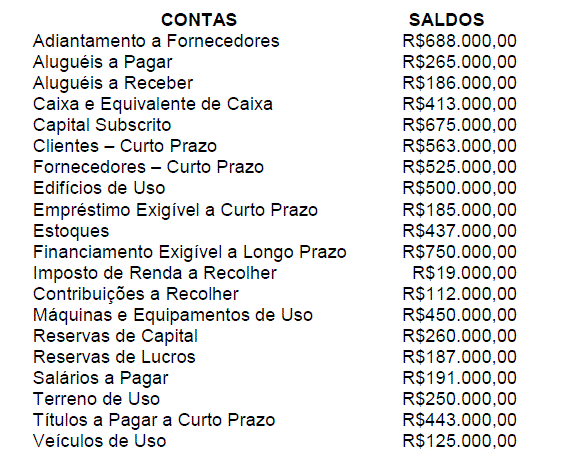
R$3.612.000,00 e R$3.612.000,00.
R$2.287.000,00 e R$1.740.000,00.
R$2.101.000,00 e R$2.490.000,00.
R$1.599.000,00 e R$2.428.000,00.
De acordo com a equação patrimonial, o Patrimônio Líquido representa a diferença entre o Ativo Total e o Passivo. A seguir, são apresentadas três situações de composição patrimonial. Avalie as três situações e assinale a alternativa que apresenta a sequência correta das situações de composições patrimoniais apresentadas.
Situações patrimoniais negativa, positiva e nula.
Situações patrimoniais negativa, negativa e negativa.
Situações patrimoniais positiva, nula e negativa.
Situações patrimoniais positiva, negativa e negativa.
Situações patrimoniais impossíveis de existirem.
O Balanço patrimonial tem por finalidade apresentar a posição financeira e patrimonial da empresa em determinada data, representando, portanto, uma posição estática. Conforme as intitulações da lei, o balanço é composto por três elementos básicos:
Ativo, Passivo e Patrimônio Real
Variações Ativas, Variações Passivas e Patrimônio Real.
Ativo, Passivo e Patrimônio Líquido.
Ativo Real Liquido, Passivo Real a descoberto e Patrimônio.
Em relação aos componentes do Balanço Patrimonial, qual alternativa está INCORRETA?
As contas do Ativo estão dispostas em ordem decrescente de liquidez.
A exigibilidade refere-se à facilidade de se realizar um bem ou direito.
As contas do Passivo estão dispostas em ordem decrescente de exigibilidade.
O Ativo Circulante é composto por bens e direitos realizáveis a curto prazo.
O Ativo Intangível é composto por bens imateriais, como fundos de comércio e concessões obtidas.
Assinale a alternativa correta com base nos saldos apresentados.
Ativo não Circulante: R$ 22.500,00.
Ativo circulante: R$ 34.400,00.
Passivo circulante: R$ 5.900,00.
Ativo circulante: R$ 3.400,00.
Patrimônio Líquido: R$ 43.000,00.
Uma companhia adquire um terreno para valorização do capital. Esse terreno deve ser contabilizado como
um imobilizado.
um investimento.
um intangível.
um realizável a longo prazo.
uma reserva de capital.
Uma determinada firma, com Patrimônio Líquido de $ 85.000,00, para cada $ 100,00 de capital próprio, emprega $ 130,00 de capital de terceiros. Com base apenas nessas informações, é possível determinar o
Capital Circulante Líquido.
Capital Social.
Ativo Total.
Passivo Circulante.
Índice de Liquidez Corrente.
O ativo não circulante é composto por quatro subgrupos, dentre os quais está o imobilizado. Assinale a alternativa que apresenta um bem ou direito que NÃO se enquadra como imobilizado.
Benfeitorias em imóveis de terceiros.
Máquinas e equipamentos.
Móveis e utensílios.
Fundo de comércio.
Imóveis.
Assinale a alternativa correta.
A compra de um edifício destinado à locação deverá ser contabilizado com Ativo Imobilizado.
Os bens corpóreos destinados à manutenção das entidades compreendem o subgrupo dos Investimentos do Ativo Não Circulante.
Investimentos em ações de Controladas devem ser registrados como Ativo Realizável a Longo Prazo.
O Ativo Intangível é composto pelos bens que não apresentam mais expectativa de gerar benefícios econômicos futuros para a entidade.
O empréstimo concedido a uma empresa coligada deve ser reconhecido contabilmente como Ativo Realizável a Longo Prazo.
Benfeitorias em imóveis de terceiros devem ser reconhecidas como
Ativo circulante – Estoque.
Passivo circulante – Obrigações diversas.
Ativo não circulante – Imobilizado.
Ativo não circulante – Investimentos permanentes.
Ativo não circulante – Intangível.



