







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Patrimonial tem a função de representar a situação patrimonial de uma empresa em determinado momento. No Balanço Patrimonial, de acordo com a legislação, deve-se apresentar as seguintes contas, EXCETO:
Despesas com juros.
Propriedades para investimento.
Investimentos avaliados pelo método da equivalência patrimonial.
Capital integralizado e reservas e outras contas atribuíveis aos proprietários da entidade.
Os bens de uma determinada empresa montam em R$ 60.000,00, sendo seu capital total equivalente a 250% do valor dos bens, tendo, ainda, obrigações equivalentes a 60% dos capitais circulantes e não circulantes.
Com base nessas informações, considere as afirmativas a seguir.
I. A situação líquida é positiva de R$ 60.000,00.
II. O capital alheio é de R$ 90.000,00.
III. O capital próprio é de R$ 150.000,00.
IV. O total do ativo é de R$ 210.000,00.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
O Banco Empresarial S/A dispõe, em seu manual de normas, que o limite de crédito para seus clientes será estipulado de maneira que o Capital de Terceiros não ultrapasse 60% dos recursos totais antes da concessão do empréstimo. Seu cliente apresenta o seguinte Balanço Patrimonial resumido:
BALANÇO PATRIMONIAL RESUMIDO | |||
ATIVO | PASSIVO | ||
Circulante | 180.000 | Circulante | 400.000 |
Não Circulante | Não Circulante | ||
__Realizável a L. Prazo | 320.000 | __Exigível a L. Prazo | 200.000 |
__Imobilizado | 700.000 | __Patrimônio Líquido | 600.000 |
Total | 1.200.000 | Total | 1.200.000 |
O limite do crédito deste seu cliente será:
R$ 720.000,00
R$ 360.000,00
R$ 320.000,00
R$ 220.000,00
R$ 120.000,00
Dentre as demonstrações contábeis, o balanço patrimonial se destina a apresentar a condição financeira e patrimonial de uma entidade em determinado momento. Conforme as normas de classificação de contas desse instrumento, identifique a alternativa INCORRETA:
Materiais ou suprimentos a serem consumidos no processo de produção e na prestação de serviços são classificados na conta Estoque, em Ativo Circulante.
Classifica-se como Ativo Imobilizado o item tangível que é mantido para o uso na produção ou no fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações que transfiram para a entidade os benefícios, os riscos e o controle desses bens, cuja utilização se dará por mais de um período (exercício).
Depreciação é a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
Amortização é a redução do valor aplicado na aquisição de direitos de propriedade e quaisquer outros, inclusive ativos intangíveis, com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
Patrimônio líquido é uma conta do Capital Social, e representa o capital devido aos sócios após as deduções de outras obrigações.
As contas patrimoniais representam os bens, direitos, as obrigações e o patrimônio líquido da entidade. Em relação ao conceito de contas patrimoniais, é correto afirmar que
dividem-se em contas de despesas e contas de receitas.
dividem-se em contas de despesas no Balanço Patrimonial.
dividem-se em débito e crédito para representarem o patrimônio da empresa.
dividem-se em ativas e passivas e são elas que representam o patrimônio da empresa através do Balanço Patrimonial.
dividem-se em receitas decorrentes de vendas de bens e da prestação de serviços.
Em 15.8.2016, uma Sociedade Empresária comprou mercadorias para revenda, no valor de R$156.000,00, para pagamento em 31.8.2016. No valor de R$156.000,00, está incluído o ICMS recuperável calculado à alíquota de 17%.
A empresa adota o Regime de Incidência Cumulativo de PIS e Cofins, com as alíquotas de 0,65% e 3%, respectivamente. Considerando-se as informações apresentadas, assinale a opção que apresenta o lançamento contábil CORRETO dessa operação.
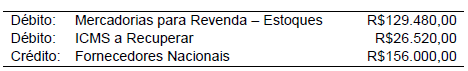
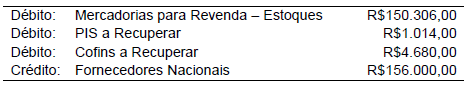
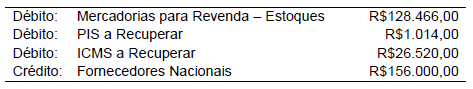
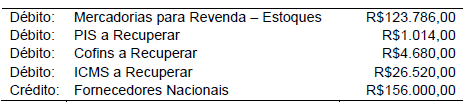
Assinale a alternativa correta que expressa, respectivamente, o capital próprio e o capital de terceiros.
R$ 375.000,00 e R$ 30.000,00.
R$ 375.000,00 e R$ 50.000,00.
R$ 400.000,00 e R$ (25.000,00).
R$ 400.000,00 e R$ 50.000,00.
R$ 425.000,00 e R$ 30.000,00.
No balanço patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da _______________ da companhia.
Preencha a lacuna com a alternativa correta:
situação econômica.
situação financeira.
lucratividade.
necessidade de capital de giro.
O montante pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos. Marque a opção INCORRETA.
Passivos resultam de transações ou outros eventos passados.
Alguns passivos somente podem ser mensurados por meio do emprego de significativo grau de estimativa.
Uma característica essencial para a existência de um passivo é que a entidade tenha uma obrigação passada.
Somente a forma física de um item não é essencial para a existência de ativo.
O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade.
De acordo com a Lei Federal nº. 6.404/1976, no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Com base nesta Lei, considere as afirmativas a seguir:
I – No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados.
II - Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
III - No passivo, as contas serão classificadas nos grupos Passivo Circulante, Passivo Não Circulante, Resultado de Exercícios Futuros e Patrimônio Líquido.
Assinale a alternativa correta:
Somente as afirmativas I e II estão corretas.
Somente a afirmativa I está correta.
Somente as afirmativas I e III estão corretas.
Todas as afirmativas estão corretas.
De acordo com a Lei Federal nº. 6.404/1976, serão classificados no ativo imobilizado, os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. Com base nesta Lei, assinale a alternativa INCORRETA:
A companhia deverá efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado e no intangível.
O grupo ativo não circulante é composto por Realizável a Longo Prazo, Investimentos, Imobilizado, Intangível e Diferido.
A diminuição do valor dos elementos dos ativos imobilizado e intangível será registrada periodicamente nas contas de depreciação, amortização ou exaustão.
No balanço, os direitos classificados no imobilizado, serão avaliados pelo custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
Uma Sociedade Empresária foi constituída em 1°.12.2015, com um capital subscrito no valor de R$150.000,00.
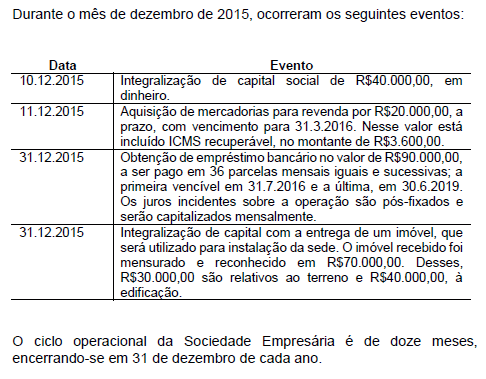
Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
Ativo Circulante é de R$60.000,00.
Passivo Circulante é de R$35.000,00.
Passivo Não Circulante é de R$90.000,00.
Patrimônio Líquido é de R$150.000,00.
As despesas com modernização e reorganização da empresa devem ser classificadas no seguinte grupo de contas do balanço patrimonial:
Ativo Realizável a Longo Prazo
Ativo Circulante
Passivo Circulante
Ativo Permanente Diferido
No Balanço Patrimonial, o _________ é caracterizado pelos bens e direitos realizáveis após os doze meses seguintes à data da publicação das demonstrações contáveis, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível.
A frase acima estará correta se a lacuna for preenchida por:
Ativo Circulante
Ativo Não Circulante
Passivo Circulante
Patrimônio Líquido
Superávit Financeiro
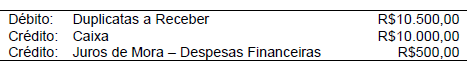
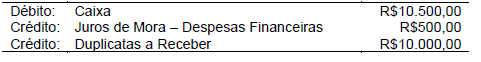
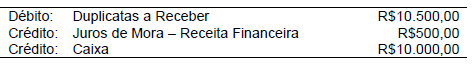
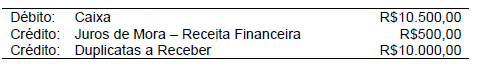
Uma Sociedade Empresária efetuou o recebimento por caixa de uma duplicata no valor de R$10.000,00, paga em atraso, com incidência de juros de mora no valor de R$500,00, o que totalizou um recebimento de R$10.500,00.
O registro contábil do recebimento dessa duplicata é:
Se o Passivo Exigível da Cia. Cruz & Martini totaliza R$ 19.000,00 e o seu Patrimônio Líquido é de R$ 11.000,00, o valor total do seu Capital Próprio monta em:
R$ 8.000,00
R$ 9.000,00
R$ 11.000,00
R$ 19.000,00
Considere as contas patrimoniais de uma determinada sociedade empresária, conforme abaixo:
Fornecedores 40.000,00
Prêmio de seguro a vencer 1.000,00
Capital 100.000,00
Reserva 20.000,00
Impostos a pagar 3.000,00
Caixa 140.000,00
Imóveis 20.000,00
Obras de arte 8.000,00
Estoque de mercadoria 5.000,00
Aplicações financeiras 9.000,00
Marcas e patentes 18.000,00
Prejuízo acumulado 10.000,00
Adiantamento de clientes 20.000,00
Móveis e utensílios 2.000,00
Clientes 4.000,00
Equipamentos 8.000,00
Depreciação acumulada 8.000,00
Aluguel a pagar 34.000,00
Assinale a alternativa correspondente à sequência CORRETA de valores.
Ativo circulante (158.000,00), passivo circulante (97.000,00), ativo não circulante (56.000,00) e patrimônio líquido (120.000,00).
Ativo circulante (159.000,00), passivo circulante (97.000,00), ativo não circulante (48.000,00) e patrimônio líquido (120.000,00).
Ativo circulante (159.000,00), passivo circulante (97.000,00), ativo não circulante (48.000,00) e patrimônio líquido (110.000,00).
Ativo circulante (159.000,00), passivo circulante (77.000,00), ativo não circulante (56.000,00) e patrimônio líquido (110.000,00).
Qual das alternativas a seguir faz parte do ativo não circulante do balanço patrimonial?
Caixa.
Realizável a longo prazo.
Duplicatas a receber.
Estoque.
Banco.
Dentre as demonstrações financeiras, o balanço patrimonial resume as condições financeiras e patrimoniais do hospital em uma determinada data. Assinale a alternativa que apresenta o período de tempo limite para que uma operação seja registrada no grupo do circulante do balanço patrimonial.
Período limite de até 180 dias.
Período mínimo de 90 dias.
Período não superior a 360 dias.
Período superior a 180 dias.
Período superior a 360 dias.
Qual das alternativas a seguir faz parte do Passivo Circulante do Balanço Patrimonial?
Móveis e utensílios.
Duplicatas a receber.
Capital social.
Adiantamento de clientes.
Reservas de lucros.



