








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Aos funcionários de determinada autarquia são creditados os respectivos proventos no dia cinco do mês subsequente. Nessa data, o reconhecimento desse fato contábil se dará pelo registro de
Debita — Salários a pagar, Credita — Caixa.
Debita — Salários a pagar, Credita — Bancos conta movimento.
Debita — Despesas de salários, Credita — Encargos com pessoal.
Debita — Bancos conta movimento, Credita — Salários a pagar.
Debita — Salários a pagar, Credita — Despesas de salários.
A Empresa ABC Comercial Ltda. contrata a prestação de serviços de vigilância para garantir a segurança nas dependências de sua empresa, localizada em São Paulo. Esses serviços são prestados pela empresa Vigilantes Ltda., mediante cessão de mão de obra. No mês de setembro de 2023, o valor bruto da Nota Fiscal da prestação de serviços foi de R$ 20.000,00. Considerando, para fins de cálculo, que não haverá retenção na fonte de PIS, COFINS, CSLL, IR fonte ou de qualquer outro tributo ou contribuição, o valor da contribuição previdenciária a ser retido na fonte pela ABC Comercial Ltda., bem como o valor líquido a ser recebido pela empresa Vigilantes Ltda., serão, respectivamente, de:
R$ 2.200,00 e de R$ 17.800,00
R$ 600,00 e de R$ 19.400,00
R$ 200,00 e de R$ 19.800,00
R$ 2.200,00 e de R$ 20.000,00
R$ 300,00 e de R$ 20.000,00
Observe a tabela a seguir.
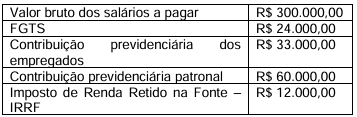
A tabela apresenta informações da folha de pagamento de uma empresa, referentes ao mês de setembro de 2023, que serão pagas em outubro de 2023. Baseando-se apenas nas informações e nos valores apresentados, os lançamentos contábeis provocarão um aumento do passivo circulante no valor de
R$ 384.000,00.
R$ 396.000,00.
R$ 417.000,00.
R$ 429.000,00.
Após a contabilização das operações, o passivo circulante da Cia. Sabiá sofrerá um acréscimo de 186.000.
Certo
Errado
Acerca das Contribuições sobre a Folha de Pagamento, é INCORRETO afirmar que:
Além da contribuição de 20% sobre o total das remunerações e o percentual devido ao RAT/SAT, que pode variar de 1 a 3%, em regra, as empresas ou empregadores também são obrigado s a contribuir a outras entidades, também conhecidas como terceiros.
As contribuições previdenciárias devidas pelos empregadores em geral, salvo as optantes pelo Simples Nacional, incidem sobre o total das remunerações pagas, devidas ou creditadas a qualquer título, durante o mês, aos segurados empregados e trabalhadores avulsos que lhe prestem serviços
As entidades ou terceiros, para os quais o sujeito passivo deverá contribuir, são definidos em função de sua atividade econômica, e as respectivas alíquota s são identificadas mediante o enquadramento desta na Tabela de Alíquotas, conforme o código denominado Fundo de Previdência e Assistência Social.
Para o empregado ou trabalhador, haverá a incidência da contribuição previdenciária e do FGTS sobre os salários e remunerações, sendo o correspondente valor descontado e retido pelo empregador, para ser repassado aos cofres públicos.
Amauri, empregado de uma indústria de alimentos, recebeu, em agosto de 2023, um salário bruto no valor de R$ 5.000,00, sendo que, sobre esse valor, foi calculada e retida a importância de R$ 525,92, referente à parte da contribuição do empregado ao INSS.
Considere a tabela de IRPF vigente a partir do mês de maio de 2028, abaixo listada, e também que Amauri tem um filho menor de 21 anos, dependente seu para fins de pagamento do IRPF (o valor da dedução mensal por dependente é de R$ 189,59).
Base de cálculo (R$) | Alíquota (%) | Parcela a deduzir (R$) |
Até 2.112,00 | Isento | Isento |
De 2.112,01 até 2.826,65 | 7,50% | R$ 158,40 |
De 2.826,66 até 3.751,05 | 15% | R$ 370,40 |
De 3.751,06 até 4.664,68 | 22,50% | R$ 651,73 |
Acima de 4.664,58 | 27,50% | R$ 884,96 |
(Receita Federal do Brasil)
O valor do imposto de renda que deverá ser retido na folha de pagamento deste funcionário será de:
R$ 490,04
R$ 964,01
R$ 312,28
R$ 354,94
R$ 1.375,00
Uma empresa prestadora de serviços está realizando uma reforma predial em uma Instituição Federal de Ensino. Foi emitida a nota fiscal referente ao mês de julho/2023, que totaliza R$ 98.000,00. Desse valor, 60% se refere à serviços e 40% a material.
Considerando que a base de cálculo para retenção do ISS e do INSS é 60% do valor bruto da nota fiscal, calcule os valores de retenção dos tributos como segue:
• INSS: 11%;
• ISS: 5%
• Tributos Federais (PIS, COFINS, IRRF e CSLL): 5,85%
Qual o valor líquido a ser pago à empresa após a retenção dos tributos?
82.859,00
70.707,00
85.152,20
98.000,00
75.019,00
Com base nos lançamentos Contábeis referentes à folha de pagamento, assinale a alternativa INCORRETA.
Débito: despesa com salários e Crédito: imposto de renda s/salários.
Débito: FGTS (despesa) e Crédito: FGTS a pagar.
Débito: provisão 13º salário e Crédito: provisão 13º salário (passivo circulante).
Débito: despesa com salários e Crédito: salários a pagar.
Débito: INSS (despesa) e Crédito: INSS a pagar.
Considerando que no início de 20X1, o saldo de salários a pagar era de R$ 500.000,00, é correto afirmar que no período, foram pagos, relativos a salários o valor, em R$, de
230.000,00
270.000,00
500.000,00
730.000,00
770.000,00
A correta contabilização de um adiantamento de salário concedido ao empregado deve ser da seguinte forma:
Débito: Adiantamento a Empregados e Crédito: Salários a Pagar
Débito: Salários a Pagar e Crédito: Caixa ou Bancos Conta Movimento
Débito: Caixa ou Bancos Conta Movimento e Crédito: Despesa de Salários
Débito: Salários a Pagar e Crédito: Adiantamento de Salário
Uma empresa de auditoria firmou contrato com empresa cliente sua, mediante o qual essa cliente pagaria à referida empresa de auditoria, pelos serviços por esta prestados, a importância de R$ 100.000,00 (“receita bruta”), por meio de PIX ou de transferência bancária.
O estabelecimento da empresa prestadora dos serviços de auditoria se localiza no Município “A”, onde ocorre a incidência do ISS pela alíquota de 4%, enquanto a empresa cliente se localiza no Município “B”, cuja alíquota de ISS é de 3% para a prestação dos serviços de auditoria. Ao receber o valor pactuado, a empresa de auditoria tem a obrigação de emitir documento fiscal referente aos serviços prestados, nele consignando o valor do ISS devido a ser recolhido.
Com base nessas informações, o custo tributário de ISS (despesa de ISS lançada na contabilidade da empresa de auditoria) e a receita líquida da empresa prestadora (após o recolhimento do ISS devido) serão, respectivamente, de:
R$ 3.000 e de R$ 97.000,00
R$ 3.000 e de R$ 100.000,00
R$ 7.000 e de R$ 107.000,00
R$ 4.000 e de R$ 96.000,00
R$ 4.000 e de R$ 100.000,00
Analise as informações abaixo extraídas da folha de pagamento de uma determinada entidade do período X:
Salários Brutos | 100.000,00 |
Imposto de Renda Retido na Fonte – Pessoa Física | 2.750,00 |
INSS retido | 6.000,00 |
Salário Família | 500,00 |
FGTS | 30.000,00 |
Contribuição Patronal – INSS | 40.000,00 |
Auxilio Maternidade | 2.000,00 |
Considerando os lançamentos básicos de contabilidade, pode-se afirmar que o total a ser apropriado como despesa da entidade do período acima informado é:
R$ 176.000,00
R$ 170.000,00
R$ 136.600,00
R$ 106.500,00
PMT são pagamentos de mesmo valor, ou seja, registrados pelo fluxo de caixa (pessoal ou empresarial) de forma recorrente. O PMT não se refere apenas a pagamentos efetuados, mas também recebidos.
Certo
Errado
Os funcionários, tanto público quanto de empresas privadas, têm direito ao recebimento do décimo terceiro salário, proporcionalmente aos meses que trabalharam no ano. Analise os dados abaixo para a resolução da questão:
Janeiro/2023
- Valor bruto da folha de pagamento: R$ 4.800.000,00.
- Provisão do décimo terceiro salário: ?
- Pagamento de adiantamento de décimo terceiro salário: R$ 200.000,00.
Após o registro das operações acima, é correto afirmar que:
A redução no Ativo foi de R$ 200.000,00.
A redução no Ativo foi de R$ 600.000,00.
A despesa no mês de janeiro de 2023 foi de R$ 200.000,00.
A despesa no mês de janeiro de 2023 foi de R$ 400.000,00.
A despesa no mês de janeiro de 2023 foi de R$ 600.000,00.
Sobre a folha de pagamento, incidem encargos sociais (obrigações tributárias e trabalhistas), que as empresas normalmente devem pagar ou recolher, de forma mensal ou anual.
Analise as alternativas abaixo e indique aquela que NÃO contempla encargo social que incide sobre a folha de pagamento.
Contribuição Social sobre o Lucro Líquido (CSLL).
Fundo de Garantia do Tempo de Serviço (FGTS).
Imposto de Renda Retido na Fonte (IRRF).
Previdência Social (INSS).
Assinalar a alternativa que apresenta o documento exarado pelos serviços de contabilidade que determina que a despesa liquidada seja paga:
Empenho.
Nota de liquidação.
Nota de despesa orçamentária.
Ordem de pagamento.
A folha de pagamento é uma obrigação legal, a ser elaborada mensalmente. Alguns dados da folha são obrigatórios, como período de referência, identificação do empregado, sua remuneração, proventos e descontos, entre outros.
A organização tem ainda, como obrigatoriedade:
lançar contabilmente de forma discriminada os fatos geradores de todas as contribuições, o montante das quantias descontadas, as contribuições da empresa e os totais recolhidos.
manter, em cada estabelecimento, duas vias da respectiva folha de pagamento e de respectivos recibos, onde constam a remuneração paga, devida ou creditada a todos os segurados a seu serviço.
discriminar o total da remuneração, com os respectivos descontos de adicionais, acrescidos de comissões e prêmios, informando os órgãos oficiais com o envio da respectiva folha a cada seis meses.
lançar os créditos e débitos para conferência em folha de pagamento preliminar, para efeitos de checagem por amostragem, buscando consistência de dados e de lançamentos para a emissão final da folha.
manter em arquivo as respectivas folhas, preliminar e final, de forma a permitir o trabalho de auditorias ou por períodos legais necessários a atender a eventuais demandas trabalhistas ou de previdência.
Ao efetuar a escrituração da folha de pagamento mensal, o contador registrou corretamente a despesa de salário mensal, bem como apropriou contabilmente as despesas de FGTS, Previdência Social, Férias e tudo o mais. Entretanto, o contador esqueceu de apropriar a provisão para pagamento do 13º Salário. Para complementar corretamente os registros contábeis relativos à folha de pagamento, qual dos lançamentos sintetizados a seguir necessita ser feito no caso dado?
D DESPESA DE 13º SALÁRIO
C RESERVAS DE CAPITAL
D DESPESA DE 13º SALÁRIO
C 13º A PAGAR
D SALÁRIOS A PAGAR
C 13º A PAGAR
D 13º SALÁRIO A PAGAR
C DESPESA DE 13º SALÁRIO
D PROVISÕES DIVERSAS
C 13º A PAGAR
Do ponto de vista orçamentário, ressalta-se que o empenho relacionado à folha de pagamento é realizado pelo valor bruto da remuneração do servidor.
Certo
Errado
A inscrição de Restos a Pagar não-processados no exercício de 2022 importará em:
15.000,00.
6.500,00.
16.000,00.
8.000,00.
12.000,00.



