








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As contas créditos de funcionários são contas redutoras do passivo e evidenciam todas as operações de créditos de funcionários por adiantamentos concedidos por conta de salários, despesas, empréstimos e outros.
Certo
Errado
No mês em questão, haverá um desconto do empregado, a título de contribuição previdenciária, no valor de R$ 512,40.
Certo
Errado
Uma empresa comercial, não optante pelo Simples Nacional não abrangida pela desoneração da folha de pagamento, apresentou no último mês os dados da folha de pagamento dos empregados que estão no quadro a seguir:
-
Dados | Valores em R$ | |
Salário Bruto dos empregados | 100.000,00 | |
Previdência Social dos em re ados | 8.947,00 | |
Imposto Renda Retido na Fonte IRRF dos empregadas | 13.724,48 | |
Previdência Social parte em resa | 27.800,00 | |
Fundo de Garantia Tempo de Serviço dos empregados FGTS | 8.000,00 | |
-
Considerando o quadro apresentado, assinale a alternativa que apresenta o total de custos para a empresa, relativos à folha de pagamento de funcionários, no último mês.
R$ 158.471,48
R$ 135.800,00
R$ 127.800,00
R$ 85.329,00
Marcos é enfermeiro, trabalha no hospital do município e recebe um salário-base de R$ 4.040,00. Em época de pandemia, esses profissionais vão receber o adicional de insalubridade por estarem atuando na linha de frente ao combate do Coronavírus. Em função do risco de contágio, em 2022, esses profissionais vão receber o grau máximo de insalubridade. Assinale a alternativa que apresenta o valor da insalubridade no salário de Marcos.
R$ 121,20.
R$ 330,00.
R$ 484,80.
R$ 808,00.
R$ 1.616,00.
A respeito dos conhecimentos sobre os impostos e contribuições incidentes sobre a folha de pagamento de um empregado considere:
João é empregado da companhia Maravilha e foi contratado com base nas regras da Consolidação das Leis do Trabalho (CLT) com remuneração de R$ 3.000.
Os descontos, entre outras despesas, efetuados pelo empregador na folha de pagamento de João e que diminuem a sua remuneração, são os referentes:
1. Ao imposto de renda retido na fonte.
2. À contribuição ao Fundo de Garantia do Tempo de Serviço (FGTS).
3. Ao imposto sobre serviços de qualquer natureza.
4. À contribuição do empregador ao Instituto Nacional do Seguro Social (INSS).
Assinale a alternativa que indica todas as afirmativas corretas.
É correta apenas a afirmativa 1.
São corretas apenas as afirmativas 1 e 2.
São corretas apenas as afirmativas 3 e 4.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
A despesa total da empresa com pessoal e encargos no mês de referência será de R$ 6.148,80.
Certo
Errado
Uma empresa apresenta folha de pagamento de R$200.000. A incidência do fundo de garantia é de R$16.000. Os pagamentos são realizados no mês seguinte.
Assinale a alternativa que indique corretamente os lançamentos efetuados mensalmente pela empresa em relação a esses fatos.
D- Despesa de salários R$184.000
D- Despesa de encargos sociais - FGTS R$16.000
C- Salários a pagar R$184.000
C- FGTS a recolher R$16.000
D- Despesa de salários R$200.000
C- Salários a pagar R$184.000
C- FGTS a recolher R$16.000
D- Despesa de salários R$200.000
D- Despesa de encargos sociais - FGTS R$16.000
C- Salários a pagar R$200.000
C- FGTS a recolher R$16.000
D- Despesa de salários R$216.000
C- Salários a pagar R$200.000
C- FGTS a recolher R$16.000
O uso da folha de pagamento é obrigatório para o empregador. Ela pode ser feita a mão (manuscrita), ou por meio de processos mecânicos ou eletrônicos. Nela são registrados mensalmente todos os proventos e descontos dos empregados. Deve ficar à disposição da fiscalização, da auditoria interna e externa e estar sempre pronta para oferecer informações necessárias à continuidade da empresa. A folha de pagamentos divide-se em duas partes distintas: proventos e descontos. A parte de descontos compreende EXCETO:
Quota de previdência.
Adicional de periculosidade.
Imposto de Renda.
Seguros.
Adiantamentos.
Para responder as questões 31 e 32, realize a apuração do controle de jornada do empregado. Considere as observações abaixo para realização dos cálculos.
I. Horário da escala de trabalho: segunda à sexta-feira: 14h às 23ht5min, com intervalo móvel de 1h15min. O sábado é compensado, e domingo considera-se o DSR;
II. As horas realizadas em dia de feriado ou dia destinado à compensação semanal ou dia de repouso semanal remunerado devem ser pagas como horas extras. Demais horas excedentes ou deficitárias devem ser apuradas como banco de horas.
Dia | Entrada | Saída | Entrada | Saída | |
1 | Segunda | 16:00 | 20:00 | 21:15 | 23:15 |
2 | Terça | FERIADO | |||
3 | Quarta | 14:00 | 21:00 | 21:15 | 23:15 |
4 | Quinta | 13:00 | 21:00 | 22:15 | 23:15 |
5 | Sexta | 14:00 | 21:00 | 22:15 | 23:15 |
6 | Sábado | - | - | - | - |
7 | Domingo | 06:00 | 10:00 | 11:00 | 14:30 |
8 | Segunda | 14:00 | 20:00 | 21:15 | 23:15 |
9 | Terça | 14:00 | 21:00 | 21:15 | 23:15 |
10 | Quarta | 14:00 | 20:00 | 21:15 | 23:15 |
11 | Quinta | 11:45 | 20:00 | 21:15 | 23:15 |
12 | Sexta | 14:00 | 19:25 | 20:00 | 22:00 |
13 | Sábado | 08:00 | 12:00 | 13:30 | 19:00 |
14 | Domingo | - | - | - | - |
15 | Segunda | 14:00 | 20:00 | 21:15 | 23:15 |
16 | Terça | 14:35 | 21:00 | 22:15 | 23:15 |
17 | Quarta | 12:45 | 20:00 | 21:15 | 23:15 |
18 | Quinta | 14:00 | 20:00 | 21:15 | 23:15 |
19 | Sexta | 14:00 | 20:00 | 21:15 | 23:15 |
20 | Sábado | - | - | - | - |
21 | Domingo | FERIADO | |||
22 | Segunda | 14:00 | 20:00 | 21:15 | 23:15 |
23 | Terça | 14:00 | 20:00 | 21:15 | 23:15 |
24 | Quarta | 15:30 | 20:00 | 21:15 | 23:15 |
25 | Quinta | 14:00 | 20:00 | 21:45 | 23:15 |
26 | Sexta | 14:00 | 21:00 | 22:15 | 23:15 |
27 | Sábado | 05:00 | 08:00 | - | - |
28 | Domingo | - | - | - | - |
29 | Segunda | 14:00 | 20:00 | 21:15 | 23:15 |
30 | Terça | 14:00 | 20:00 | 21:15 | 23:15 |
Qual o valor bruto do adicional noturno e reflexos (desconsiderar o pagamento das horas reduzidas), de um empregado pertencente à categoria representada pelo Sindisaúde?
I. Salário base R$ 1.800,00 para contrato de 180 horas mensais;
II. Receba adicional de periculosidade.
R$ 74,88.
R$ 144,00.
R$ 156,00.
R$ 187,20.
R$ 195,00.
No reconhecimento e contabilização da folha de pagamento, assinale a alternativa correta em relação às férias.
Os empregados adquirem o direito a desfrutar as férias após um mês de vigência do contrato de trabalho.
O empregador deve creditar mensalmente uma conta denominada Provisão para Férias, no passivo.
No mês da concessão das férias, o empregador deve contabilizar o valor pago ao empregado a título de férias como uma despesa operacional, na Demonstração do Resultado do Exercício.
No mês seguinte às férias, o empregador deve contabilizar o valor pago ao empregado a título de férias como uma despesa de pessoal, na Demonstração do Resultado do Exercício.
O pagamento de salários no período, em R$, foi de
54.000,00.
66.000,00.
90.000,00.
120.000,00.
156.000,00.
Assinale a alternativa que indica o tributo que está correlacionado com a contabilização da folha de pagamento dos trabalhadores em geral.
Imposto sobre Ganho de Capital
Contribuição sobre Rendimentos não Tributáveis
Imposto sobre Salário-Família
Imposto de Renda Retido na Fonte
Uma determinada empresa possui 15 funcionários administrativos, pagando a cada um deles, mensalmente, R$ 1.200,00 a título de salário. Além disso, está sujeita ao pagamento de contribuição previdenciária patronal de 30% e recolhimento ao Fundo de Garantia sobre o Tempo de Serviço (FGTS) da ordem de 8%, ambos percentuais calculados sobre o valor dos salários. Os funcionários estão sujeitos à contribuição previdenciária, calculada à alíquota de 8%. Os salários e os encargos sociais (Contribuições Previdenciárias e recolhimento ao FGTS) são pagos sempre no mês subsequente ao mês de competência.
Feita a contabilização da folha de pagamento mensal, é correto afirmar que ocorrerá aumento
das despesas e do passivo em R$ 24.840,00 cada.
das despesas e do passivo em R$ 26.280,00 cada.
do passivo em R$ 23.400,00 e das despesas em R$ 26.280,00.
do passivo em R$ 24.840,00 e das despesas em R$ 26.280,00.
Com base nas informações a seguir, fornecidas pelo departamento de recursos humanos, calcule o custo total da folha de pagamento para a empresa.
Informações:
- Total de Salários: R$253.500,00
- Horas Extras (50%): R$23.800,00
- IR retido na Fonte: R$22.100,00
- Contribuição para o INSS, empregado: 11%
- Contribuição Patronal: 20%
- Contribuição para o FGTS: 8%
O custo total é:
R$ 354.944,00
R$ 348.280,00
R$ 352.015,00
R$ 377.044,00
R$ 354.994,00
A folha de pagamentos deve ser dividida em duas partes, sendo os encargos trabalhistas classificados como despesas e os salários como investimentos.
O desembolso com pagamento de salários, no exercício de 2018, totalizou, em R$:
0,00
5.000,00
45.000,00
50.000,00
95.000,00
Entre as atribuições do Departamento de Pessoal inclui-se o cumprimento das obrigações trabalhistas perante os órgãos que regulamentam a relação entre o empregador e o trabalhador. Analise as colunas abaixo e relacione:
Coluna I
I. DARF;
II. GPS;
III. GFIP;
IV. CAGED.
Coluna II
(-) Guia para recolhimento das contribuições relativas a Previdência Social sobre a remuneração do trabalhador;
(-) Guia para recolhimento do FGTS;
(-) Cadastro Geral de Empregados e Desempregados;
(-) Documento de Arrecadação a Receita Federal.
A sequência correta de cima para baixo é:
I, IV, III, II;
III, II, I, IV;
I, IV, II, III;
II, III, IV, I.
A Gerência de Recursos Humanos de uma Sociedade Empresária, após a apuração das horas trabalhadas de seu empregado no mês de abril de 2018, elaborou a folha de pagamentos do mês para ser paga no 5º dia útil do mês de maio, da qual foram extraídos os seguintes dados:
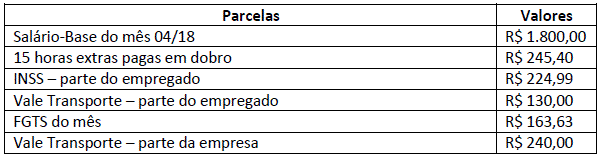
Após verificar que não havia saldos de períodos anteriores, com base nos dados apresentados e acatando o regime de competência de exercícios, o saldo líquido da conta “Salários a Pagar” da Sociedade Empresária, em 30 de abril de 2018, é de:
R$ 1.450,41
R$ 1.690,41
R$ 1.766,78
R$ 1.930,41
Na folha de pagamento de uma organização, os valores de ganho do funcionário, composto pelo salário, horas extras, adicional de insalubridade, adicional de periculosidade, adicional noturno, salário-família e outros, são conhecidos como:
Proventos.
Holerite.
Contracheque.
Pagamento.
Na folha de pagamento, devem ser registrados mensalmente todos os valores referentes à remuneração dos empregados, sendo divido em duas partes: proventos e descontos. Não representa um possível provento:
Hora extra.
Salário família.
Contribuição sindical.
Adicional noturno.



