








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A folha de pagamento é composta de duas partes principais que são: as vantagens ou proventos e os descontos. Representam exemplos de possíveis descontos na folha de pagamento de um servidor público, exceto:
Consignação autorizada pelo servidor, indicando-se o título e valores correspondentes.
Faltas injustificadas e atrasos.
Contribuição previdenciária.
Ajuda de custo.
Assinale alternativa INCORRETA em relação ao cálculo e a contabilização da folha de Pagamento.
Ao final de cada exercício se faz uma averiguação entre o valor provisionado e o valor efetivamente pago de férias e 13º salário para acerto de diferenças.
Os encargos sociais devem ser contabilizados pelo regime de competência.
Os reajustes salariais devem ser considerados no cálculo da provisão mensal de férias e 13º salário a partir do momento que estes reajustes entram em vigor.
O valor de 13º salário e férias deve ser contabilizado pelo regime de Caixa.
Os valores de Imposto de renda retido na fonte e do INSS do próprio funcionário não são contabilizados como despesa operacional da empresa.
Folha de pagamento é um documento que deve ser elaborado, ao fim de cada mês, pelas entidades que possuam empregados, demonstrando assim os respectivos nomes, as remunerações, descontos, valores líquidos a serem pagos etc. Determinados encargos sociais são calculados sobre o valor bruto da folha e apropriados mensalmente.
São tidos como encargos sociais:
INSS dos empregados e 13º salário.
Férias e Repouso Semanal Remunerado.
INSS patronal e FGTS.
Adicional de Insalubridade e Adicional Noturno.
Uma determinada empresa, ao encerrar a folha de pagamento no dia 30 de novembro de 2017, apresentou as seguintes informações, cujos valores foram contabilizados no mesmo dia, de acordo com o regime de competência:
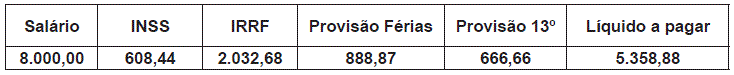
Considerando somente essas informações apresentadas e que a empresa utilizou alíquota de 8% no cálculo do FGTS, o valor da despesa de FGTS, contabilizado no dia 30 de novembro de 2017, em reais, é
Uma Sociedade Empresária apresentou os seguintes dados relacionados à folha de pagamento mensal:
Dados
Salários Brutos de pessoal administrativo INSS – Segurados/Empregados INSS – Empresa | R$20.000,00 8% 20% |
Informações adicionais:
Considerando-se apenas as informações apresentadas, assinale a opção que contém, respectivamente, o valor do INSS, enquadrado no grupo Despesas com Pessoal, e o de INSS a Recolher, enquadrado no grupo Salários e Encargos Sociais.
R$4.000,00 e R$4.000,00.
R$4.000,00 e R$5.600,00.
R$5.600,00 e R$4.000,00.
R$5.600,00 e R$5.600,00.
A despesa com décimo terceiro salário deve ser lançada a cada mês e também deve ser constituída uma provisão para o pagamento. Assim, assinale alternativa correta referente à despesa com décimo terceiro salário.
No início de cada mês, a entidade deverá contabilizar um custo operacional no valor de uma salário mínimo referente ao décimo terceiro salário em novembro e dezembro.
No final de cada mês, a empresa deverá contabilizar uma despesa proporcional a 1/12 do salário do funcionário para o pagamento do décimo terceiro salário em novembro e dezembro.
Na metade de cada mês, a organização deverá contabilizar os valores devidos do décimo terceiro salário integral com pagamento em dezembro.
No final de cada mês, a organização deverá contabilizar uma despesa proporcional a 1/12 e mais 1/3 do salário do empregado para o pagamento do décimo terceiro salário em novembro e dezembro.
No início de cada mês, a empresa deverá contabilizar o valor do décimo terceiro salário com base no salário mínimo estipulado pelo governo federal para todos os funcionários registrados.
No final de cada mês, deve-se realizar a apropriação da folha de pagamento de acordo com os relatórios fornecidos pelo departamento de recursos humanos da empresa. Assinale a alternativa correta que apresenta o lançamento contábil referente à apropriação do INSS descontado em folha de pagamento.
Débito: INSS (despesa); e Crédito: INSS a pagar.
Débito: Salários e ordenados a pagar; e Crédito: INSS a recolher.
Débito: INSS (custo); e Crédito: INSS a recolher.
Débito: Salários e ordenados (despesa); e Crédito: INSS a pagar.
Débito: Salários (custo); e Crédito: INSS a recolher.
A folha de pagamento é o documento que contabiliza os valores que o empregado tem direito de receber e os descontos que ele pode sofrer, em decorrência de seu contrato de trabalho. Considerando o que dispõe a legislação em vigor, qual o valor da hora extra do trabalhador, no caso de força maior, que recebe salário mensal de R$ 1.320,00 (um mil, trezentos e vinte reais) com jornada ordinária de 8 (oito) horas diárias e 44 (quarenta e quatro) semanais?
R$ 6,00 (seis reais).
R$ 6,60 (seis reais e sessenta centavos).
R$ 8,00 (oito reais).
R$ 9,00 (nove reais).
R$ 9,90 (nove reais e noventa centavos).
O Condomínio Residencial Blue efetuou a folha de pagamento dos colaboradores do mês de outubro de 2016, no valor bruto de R$ 1.542.003,00. Indique a alternativa correspondente à provisão para a contribuição do PIS/PASEP sobre a folha de pagamento.
R$46.260,09
R$25.443,05
R$23.130,05
R$15.420,03
R$10.023,02
Para fechamento da folha de pagamentos uma empresa tem em seus registros uma quantidade fixa de horas extras semanais e quer apurar a quantidade mensal. Para isso deve ser realizado o procedimento de
dividir o número de horas extras semanais por 5 dias e multiplicar 30 dias.
dividir o número de horas extras semanais por 7 dias e multiplicar pelo número de dias do respectivo mês (28, 29, 30 ou 31).
dividir o número de horas extras semanais por 5 dias e multiplicar 31 dias.
multiplicar o número de horas extras semanais por 4 semanas.
multiplicar o número de horas extras semanais por 4,5 semanas.
O Departamento de Recursos Humanos de uma Sociedade Empresária apresentou os seguintes dados, extraídos da folha de pagamento de fevereiro de 2016 a ser paga no quinto dia útil do mês seguinte:
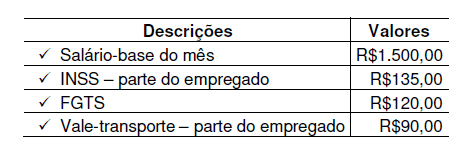
Considerando-se que não havia saldo remanescente dos períodos anteriores e com base nos dados apresentados, após os lançamentos contábeis pertinentes, o saldo líquido da conta Salários a Pagar, em 29 de fevereiro de 2016, é de:
R$1.365,00.
R$1.335,00.
R$1.275,00.
R$1.155,00.
O departamento de contabilidade, ao final do mês, deverá realizar a contabilização da folha de pagamento de empresa e, no início do mês seguinte, o pagamento dos salários dos colaboradores. Os lançamentos dos dois fatos, a apropriação da folha e o pagamento dos salários serão, respectivamente:
D – Salários a Pagar, C – Despesas de Salário; e D – Caixa, C – Salários a Pagar.
D – Despesas de Salários, C – Salários a Pagar; e D – Salários a Pagar, C – Caixa.
D – Salários a Pagar, C – Despesas Administrativas; e D – Banco, C – Salários a Pagar.
D – Caixa, C – Salários a Pagar; e D – Despesas de Salários, C – Despesas Operacionais.
D – Despesas com pessoal, C – Caixa; e D – Despesas Administrativas, C – Salários a Pagar.
Considere uma empresa em que os funcionários trabalham durante o mês de dezembro e somente irão receber o pagamento no 5º dia útil do próximo mês.
Indique o impacto nos relatórios contábeis, do mês de dezembro, do fato descrito acima, analisado pelo regime de caixa e pelo regime competência, respectivamente:
Aumento da Despesa e Redução do Passivo;
Aumento do Passivo e Redução da Despesa;
Redução do Lucro e Aumento do Prejuízo;
Redução da Despesa e Aumento do Passivo;
Aumento do Lucro e Redução do Prejuízo.
A empresa “X” apresenta os seguintes dados para a contabilização da folha de pagamento: (i) Remuneração bruta dos funcionários R$ 87.500,00. (ii) Remuneração líquida dos funcionários R$ 79.400,00. (iii) Contribuição Previdenciária Retida dos Funcionários (INSS) R$ 8.100,00. (iv) Contribuição Previdenciária Patronal (INSS) R$ 19.350,00.
Contabilizando a folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
R$ 87.500,00.
R$ 95.600,00.
R$ 106.850,00.
R$ 114.950,00.
R$ 27.450,00
Considere os seguintes fatos contábeis referentes à elaboração da folha de pagamento de uma firma:
D – Salários
D – Salários
D – Salários
D – Salários
D – Salários
Observe a tabela a seguir.
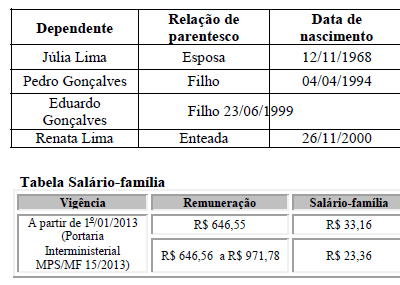
Com base na tabela apresentada, calcule o valor do saláriofamília a que o trabalhador Marcelo Gonçalves faz jus, sabendo que o salário dele é de R$ 835,00 mensais e que ele possui quatro dependentes.
Uma sociedade empresária apresenta os seguintes dados para a contabilização da folha de pagamento, que será paga até o quinto dia útil do mês subsequente:
- Remuneração bruta dos funcionários R$175.000,00.
- Remuneração líquida dos funcionários R$158.800,00.
- INSS – Contribuição Previdenciária Retida dos Funcionários R$16.200,00.
- INSS – Contribuição Previdenciária Patronal R$38.700,00.
A contabilização da folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
R$175.000,00.
R$191.200,00.
R$213.700,00.
R$229.900,00.
Sobre as importâncias relativas aos serviços pessoais prestados por cooperados ou associados de cooperativas de trabalhos deve ser retido o IR na fonte à alíquota de 1,5%.



