







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa que realiza a compra de um terreno no valor de R$ 120.000 à vista, com recursos bancários, deve lançar esse valor a débito na conta bancos e a crédito na conta terrenos, pois está saindo dinheiro e entrando um bem.
Certo
Errado
Assinale a alternativa que apresenta o Índice de Imobilização do Capital Próprio.
1,20.
1,27.
2,10.
2,27.
3,20.
Caso uma indústria utilize um maquinário composto por diversas partes de valor expressivo em relação ao valor total da máquina, é recomendável que se apure a depreciação da máquina e a contabilize, considerando-se o equipamento como um todo.
Certo
Errado
Uma entidade deprecia os seus ativos imobilizados com base no método da linha reta.
Em 01/01/2022, a entidade adquiriu de terceiros um veículo usado, fabricado em 2020, por R$40.000 para ser utilizado no deslocamento de seus empregados. Na data, a entidade esperava utilizar o veículo por cinco anos e vende-lo por R$10.000.
Em 31/01/2024, a entidade vendeu o veículo por R$35.000.
Assinale a opção que indica o resultado obtido com a venda.
R$3.929,00.
R$7.500,00.
R$11.667,00.
R$13.929,00.
R$17.500,00.
Uma prefeitura adquiriu em março de 2024 um veículo utilitário destinado ao transporte de materiais administrativos. O valor da compra foi de R$ 120.000,00, sendo R$ 110.000,00 referentes ao preço do veículo e R$ 10.000,00 de gastos com emplacamento, seguro obrigatório e adaptação para uso. Até 31 de dezembro de 2024, a contabilidade registrou R$ 12.000,00 de depreciação acumulada. Em avaliação de mercado realizada na mesma data, o veículo foi estimado em R$ 135.000,00.
Considerando a NBC TG – Estrutura Conceitual para Relatório Contábil-Financeiro, assinale a alternativa que indica a base de mensuração adotada pela entidade para reconhecimento do ativo no balanço patrimonial.
Valor de cumprimento.
Custo corrente.
Valor justo.
Valor em uso.
Custo histórico.
São contas do ativo circulante, exceto a que se afirma em:
Caixa e Equivalente de Caixa.
Créditos a Curto Prazo.
Investimentos e Aplicações Temporárias a Curto Prazo.
Imobilizado.
Estoques.
Uma entidade será levada a cessar a depreciação de um item do ativo imobilizado que ainda não tenha sido baixado e que não esteja totalmente depreciado quando
o ativo for classificado como mantido para a venda.
o ativo passar a ser objeto de manutenções e reparações frequentes com vistas a preservar as suas condições correntes.
o valor residual do ativo tiver um aumento substancial, aproximando-se bastante do seu valor contábil.
o ativo for retirado do seu uso normal.
o ativo se tornar ocioso.
Um restaurante adquiriu, por R$50.000, grades que foram instaladas ao redor de seu terreno por razão de segurança. A aquisição das grades não aumentou diretamente os benefícios econômicos futuros específicos do terreno, no entanto, foi considerada necessária para que o fluxo do atendimento aos clientes continuasse.
Assinale a opção que indica a classificação contábil das grades nas demonstrações contábeis do restaurante, de acordo com as diretrizes dos pronunciamentos contábeis.
Ativo Imobilizado, no Balanço Patrimonial.
Investimentos, no Balanço Patrimonial.
Ativo Realizável a Longo Prazo, no Balanço Patrimonial.
Despesa Operacional, na Demonstração do Resultado do Exercício.
Outras Despesas Operacionais, na Demonstração do Resultado do Exercício.
Em 02/01/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
Ativo Imobilizado | 80.000 | Patrimônio Líquido | 80.000 |
Terreno | 80.000 | ||
Terreno | 80.000 | Passivo + PL | 80.000 |
Em 31/12/2023 foi constatado que o valor justo do terreno era de R$100.000, uma vez que a área em que estava localizado tinha se valorizado. Na data, se o terreno fosse vendido, os gastos necessários para efetivar a compra, como honorário de advogados e impostos, eram estimados em R$8.000.
Assinale a opção que indica o valor do terreno apresentado no balanço patrimonial da sociedade empresária em 31/12/2023.
R$80.000.
R$88.000.
R$92.000.
R$100.000.
R$108.000.
A indústria calçadista ABC Ltda. apresentou as seguintes informações relativas a uma máquina classificada no Balanço Patrimonial, no Ativo Não Circulante, Imobilizado.
Custo de Aquisição: R$ 7.800,00
Valor Residual: R$ 600,00
Provisões para Perdas: R$ 200,00
Método de Depreciação: Linear
Considerando exclusivamente as informações recebidas, o valor depreciável desse Ativo Imobilizado é
R$ 5.260,00.
R$ 5.460,00.
R$ 7.000,00.
R$ 7.200,00.
R$ 7.800,00.
Em 02/01/2023, uma sociedade empresária contratou um pintor renomado para pintar um quadro de seu presidente, para colocar em sua sala. O custo do quadro foi de R$50.000.
Em 31/12/2023, o presidente deixou a empresa e se mudou para outro país, de modo que o quadro foi retirado. Na data, a sociedade empresária constatou que não havia mercado para a venda do quadro.
Assinale a opção que indica o procedimento contábil da sociedade empresária em suas demonstrações contábeis:
baixar o ativo, com contrapartida no resultado.
baixar o ativo, com contrapartida em ajustes de avaliação patrimonial.
reclassificar o ativo, de imobilizado para investimentos.
reclassificar o ativo, de imobilizado para realizável a longo prazo.
aumentar a vida útil estimada e diminuir o valor residual do ativo.
O reconhecimento e a mensuração do ativo imobilizado e do ativo intangível são processos fundamentais para garantir que esses bens e direitos sejam corretamente registrados nas demonstrações contábeis, de acordo com normas específicas. Sobre o assunto, julgue as seguintes afirmações como verdadeiras (V) ou falsas (F):
(__)O ativo imobilizado pode ser reconhecido no balanço mesmo que a empresa não tenha controle sobre o bem, desde que este traga benefícios econômicos futuros.
(__)O ativo intangível deve ser reconhecido apenas quando for possível identificar claramente seu custo e estimar os benefícios econômicos futuros decorrentes do seu uso.
(__)O custo de um ativo imobilizado inclui o preço de aquisição, impostos não recuperáveis e outros custos diretamente atribuíveis à sua colocação em uso.
Assinale a alternativa cuja respectiva ordem de julgamento esteja correta:
F, V, V.
F, F, V.
V, F, F.
V, V, V.
O ativo imobilizado e o ativo intangível são componentes importantes do patrimônio de uma empresa, representando os bens utilizados na operação e os direitos intangíveis que geram benefícios econômicos. Considerando esses conceitos, qual das alternativas a seguir está correta?
O ativo imobilizado inclui tanto bens tangíveis como intangíveis, sendo registrado como parte do ativo circulante no balanço patrimonial.
O ativo intangível inclui todos os bens que podem ser vistos e tocados, sendo representado por veículos e imóveis da empresa.
O ativo imobilizado inclui bens tangíveis, como máquinas e equipamentos, utilizados para a operação da empresa e sujeitos à depreciação.
O ativo intangível inclui bens físicos, como terrenos e prédios, e não sofre amortização por não ter vida útil limitada.
Os veículos utilizados para serviços governamentais e os edifícios que abrigam órgãos públicos são exemplos de bens móveis e imóveis incluídos no patrimônio público.
Certo
Errado
Considerando os dados fornecidos na questão anterior, é correto afirmar que, em 01/04/2024, o valor depreciável do ativo imobilizado adquirido pela Cia. Aço Forte é de:
R$ 220.000,00.
R$ 236.000,00.
R$ 215.000,00.
R$ 231.000,00.
R$ 223.000,00.
Imobilizado, como parte do ativo não circulante, inclui ativos físicos que são destinados ao uso a longo prazo e não são destinados para venda no curso normal dos negócios.
Certo
Errado
Uma organização adquiriu um equipamento para utilização na prestação dos serviços. Os dados da aquisição foram os seguintes:
- Valor do bem: R$ 540.000,00.
- Data da aquisição e início de uso: 01/09/2022.
- Vida útil estimada: 10 anos (120 meses).
- Valor residual do bem: R$ 60.000,00.
Com base nas informações acima, assinale o valor líquido do bem em 31/12/2023:
R$ 468.000,00.
R$ 476.000,00.
R$ 484.000,00.
R$ 492.000,00.
Com base nas disposições da Lei nº 6.404/1976 sobre o Balanço Patrimonial e a classificação dos grupos de contas do Ativo, relacione adequadamente os itens com as definições.
1. Ativo Circulante.
2. Ativo Realizável a Longo Prazo.
3. Investimentos.
4. Imobilizado.
5. Intangível.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Art. 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
( ) Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
( ) Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
( ) As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
( ) As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
A sequência está correta em
2, 1, 3, 5, 4.
2, 4, 3, 1, 5.
2, 4, 5, 1, 3.
3, 4, 5, 2, 1.
3, 2, 5, 1, 4.
É inadequado realizar o desreconhecimento de um item do imobilizado quando da sua alienação ou no caso de ausência de expectativa de benefício futuro ou potencial de serviços pela utilização do ativo.
Certo
Errado
A empresa Beta Equipamentos Industriais S.A. apresentou as seguintes contas contábeis e seus respectivos saldos ao final do exercício social:
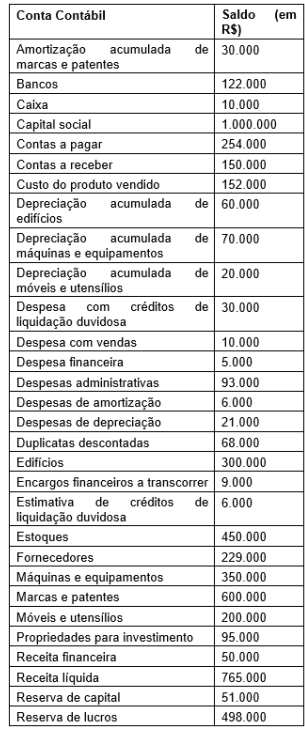
Com base nesses saldos, assinale a alternativa que apresenta corretamente o valor do ativo imobilizado líquido e do passivo circulante, respectivamente, da Beta Equipamentos Industriais S.A. ao final do exercício social.
R$ 700.000 e R$ 542.000.
R$ 1.000.000 e R$ 560.000.
R$ 795.000 e R$ 560.000.
R$ 795.000 e R$ 551.000.
R$ 700.000 e R$ 551.000.



