







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma sociedade empresária observou um aumento de R$ 100.000 em seu patrimônio líquido entre 01/01/2015 e 31/12/2015.
Assinale a opção que apresenta uma possível causa para esse aumento.
Aumento do capital social com reservas.
Aumento do capital social com ativo imobilizado.
Aumento do capital social com reserva de lucros.
Reversão de reserva de capital para a conta de lucros acumulados.
Compensação de prejuízo com reserva.
As contas que compõem o Imobilizado têm como característica principal a de serem utilizadas nas operações normais da empresa e sua vida estender-se além de qualquer período menor que o do ciclo de capacidade. (IUDÍCIBUS, 2015). A partir da afirmação, marque a opção CORRETA.
Um imobilizado sujeito à depreciação tem vida limitada, no final da qual precisam ser abandonados ou substituídos.
São monetários por natureza e os benefícios gerados recebidos por meio do uso ou da venda.
Sobressalentes, peças de reposição, ferramentas e equipamentos de uso interno são classificados como ativo imobilizado quando a entidade espera usá-los por apenas um período.
Uma entidade pode reconhecer no valor contábil de um item do ativo imobilizado os custos de manutenção periódica, uma vez que o mesmo contribuirá para que o item gere benefícios futuros.
O custo de um item do Ativo Imobilizado compreende seu preço de aquisição, deduzido dos impostos de importação sobre a compra, depois de deduzidos os descontos comerciais e abatimentos.
A Interpretação Técnica ICPC 01 (R1), que trata de Contratos de Concessão, aplica-se à infraestrutura construída ou adquirida juntamente a terceiros pelo concessionário para cumprir o contrato de prestação de serviços, bem como à infraestrutura já existente, que o concedente repassa ─ durante o prazo contratual ─ ao concessionário.
Nos termos da Interpretação Técnica informada, é correto afirmar que:
a infraestrutura oferecida pelo concedente ao concessionário deve ser registrada transitoriamente no Ativo Imobilizado deste último, até o término do contrato de concessão.
os custos dos empréstimos atribuíveis para a execução do contrato de concessão devem ser abatidos integralmente dos valores futuros a serem repassados ao concedente.
ela também trata da forma de contabilização dos contratos de concessão por parte dos concedentes.
os concessionários não devem reconhecer ativos intangíveis.
não especifica como contabilizar a infraestrutura detida e registrada como ativo imobilizado pelo concessionário antes da celebração do contrato de prestação de serviços
Analise a seguinte situação hipotética. "Uma empresa aérea adquiriu uma concorrente que se encontrava em frágil situação econômico-financeira. Foi pago pela transação um valor superior ao valor contábil da empresa adquirida. A adquirente informou nas Notas Explicativas que os softwares adquiridos foram registrados por seu custo, menos a amortização acumulada e análise de realização (impairment)."
Em relação à situação informada, analise as opções abaixo à luz da Lei n. 6.404/1976 e modificações posteriores, indicando a correta.
Apesar de sua natureza incorpórea, os direitos de uso de softwares da natureza informada devem ser contabilizados como ativo imobilizado.
A diferença entre o valor contábil e o valor pago não deveria ser reconhecida.
Não é possível realizar testes de impairment em bens imateriais.
No Balanço Patrimonial da adquirente, o goodwill (ágio por expectativa de rentabilidade futura) é classificado como Ativo Circulante ─ Investimentos.
A empresa adquirente não deveria ter evidenciado a operação em suas Notas Explicativas.
O gerente financeiro da empresa Futuro S/A está estudando algumas estratégias que irão impactar na estrutura financeira da empresa, com vistas a melhorar sua condição de liquidez. O Balanço Patrimonial de 2015 da Futuro S/A é assim apresentado:
Balanço Patrimonial – 31/12/2015 (R$ mil)
Ativo Circulante | Passivo Circulante | ||
Ativo Circulante Operacional | 20.000 | Passivo Circulante Operacional | 10.000 |
Ativo Circulante Financeiro | 180.000 | Passivo Circulante Financeiro | 120.000 |
Ativo Não Circulante | 400.000 | Passivo Não Circulante | 200.000 |
Patrimônio Líquido | 270.000 |
Algumas alternativas estão sendo estudadas:
I- Venda de ativo imobilizado R$ 50.000,00 e utilização desse valor para amortizar o passivo circulante financeiro.
II- Reduzir o prazo médio atual das duplicatas a receber de 75 para 30 dias, reduzindo, assim, o uso de recursos bancários para financiamento do capital de giro.
III- Reduzir a distribuição de dividendos, a fim de reduzir a dependência de fontes onerosas de curto prazo.
Diante do exposto, caso seja adotada a alternativa
III, o investimento operacional em giro (IOG) sofrerá aumento.
I, o capital circulante líquido (CCL) sofrerá variação negativa.
III, o capital circulante líquido (CCL) sofrerá variação positiva.
II, o investimento operacional em giro (IOG) sofrerá aumento.
I, o investimento operacional em giro (IOG) reduzirá em R$ 50.000,00.
A Farmig – Fábrica de Medicamentos do Estado de Minas Gerais, em processo de auditoria das demonstrações contábeis, após indícios de perdas por Irrecuperabilidade dos ativos imobilizados, nos exercícios findos em X0 e x1, apresentou aos auditores as seguintes informações:
X1 | X0 | |
Máquinas e Equipamentos Depreciação Acumulada | 10.000.000 - 4.000.000 | 10.000.000 - 2.000.000 |
Valor Residual | 6.000.000 | 8.000.000 |
Taxa de Depreciação | 20% | 20% |
Valor de Mercado | 7.500.000 | 7.500.000 |
Valor de Uso | 7.000.000 | 7.000.000 |
Após os processos de conciliação e de reexecução dos lançamentos, realizados nas contas de imobilizado da entidade, o auditor deveria recomendar
o reconhecimento de aumento do ativo imobilizado no valor de $ 1,0 milhão de reais no ano de X1.
o reconhecimento de aumento do ativo imobilizado no valor de $ 1,5 milhões de reais no ano de X1.
o reconhecimento de perdas por irrecuperabilidade dos ativos no valor de $ 500 mil reais, no exercício de X0, com a respectiva reversão no exercício de X1.
manter os ativos pelos valores apresentados em decorrência de não se observarem alterações nos valores de mercado e de uso nos exercícios de X0 e X1.
o reconhecimento de perdas por irrecuperabilidade dos ativos no valor de $ 1 milhão de reais no exercício de X0, com a respectiva reversão no exercício de X1.
Uma Sociedade Empresária iniciou suas atividades em janeiro de 2015. Ao final do ano, apresentou os saldos abaixo, após a destinação do resultado.
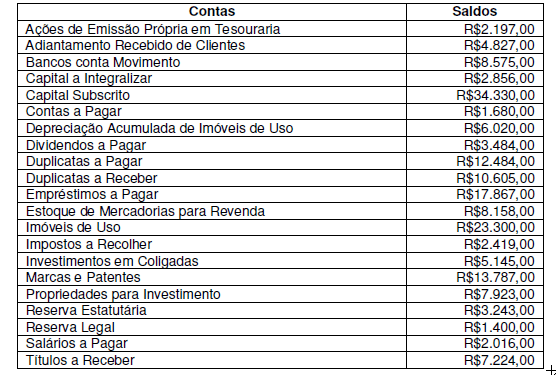
Com base nos dados apresentados, ao final do ano o montante do Imobilizado é de:
R$17.280,00.
R$25.203,00.
R$29.320,00.
R$31.067,00.
Considere que a empresa CPPD Ltda. recebeu da prefeitura do município Y, em 5 de junho de 2015, uma doação incondicional de um terreno avaliado em R$ 90.000,00.
O registro contábil da doação é feito por meio do lançamento:
Imobilizado – Terrenos a Receita de Doação a Apropriar – R$ 90.000,00
Imobilizado – Terrenos a Outras Receitas – R$ 90.000,00
Intangível – Terrenos a Receitas de doação a apropriar – R$ 90.000,00
Imobilizado – Terrenos a Ativo Diferido (AÑC) – R$ 90.000,00
Nos termos do definido no CPC-27 "Ativo Imobilizado", aprovado pela Comissão de Valores Imobiliários, e na NBC TG 27, assinale a opção correta.
Os custos para implantação de um Ativo Imobilizado devem ser lançados a título de despesas operacionais.
Ativos Imobilizados não se submetem a teste de impairment.
Custos com mão de obra para manutenção corretiva de Ativos Imobilizados devem ser agregados ao seu valor contábil.
Os custos decorrentes de paradas programadas, previstas pelo fabricante para a manutenção operacional de um Ativo Imobilizado, devem ser agregados ao seu valor contábil.
O preço de aquisição de um Ativo Imobilizado deve ser deduzido dos valores correspondentes a impostos não recuperáveis, que devem ser segregados e contabilizados na conta "Despesas com Tributos".
Na compra à vista de um computador para ser utilizado no escritório de uma empresa de auditoria, ocorrem um desembolso e uma despesa, representados pela entrega imediata de recursos ao fornecedor.
Certo
Errado
Os gastos incorridos com reparos, conservação ou substituição de partes e peças de bens do ativo imobilizado, de que resulte aumento da vida útil superior a um ano, deverão ser incorporados ao valor do bem, para fins de depreciação do novo valor contábil, no novo prazo de vida útil previsto para o bem recuperado.
Nesse contexto dos critérios fiscais para avaliação do ativo imobilizado, a entidade pode alternativamente, EXCETO:
aplicar o percentual de depreciação correspondente à parte não depreciada do bem sobre os custos de substituição das partes ou peças.
apurar a diferença entre o total dos custos de substituição e o valor determinado após a manutenção ou reparo.
escriturar o valor apurado a débito da conta do ativo imobilizado que registra o bem, o qual terá seu novo valor contábil depreciado no novo prazo de vida útil previsto.
reverter a totalidade da depreciação lançada decorrente da utilização do bem e iniciar novo processo de depreciação.
Uma empresa considerou os benefícios econômicos futuros e a mensuração confiável do custo de um bem do seu ativo imobilizado. Esse procedimento se refere a qual etapa na avaliação dos ativos fixos tangíveis?
Reavaliação.
Mensuração.
Reconhecimento.
Identificação de benefícios e riscos.
Verificação da vida útil e depreciação.
A Companhia DELTA S.A. adquiriu, em 1º de maio de 2013, um ativo imobilizado por R$ 500 000,00. Naquele momento, sua vida útil foi estimada em 10 anos, e seu valor residual foi estimado em R$ 50 000,00. A Companhia DELTA S.A. adota o método linear para cálculo da depreciação. Em 1º de maio de 2014, esse mesmo ativo imobilizado passou por revisão de sua vida útil. A nova estimativa indicou que tal ativo continuará em operação por mais 5 anos. Não houve alteração da estimativa do valor residual. Em 31/12/2014, o valor de mercado do ativo em questão era de R$ 430 000,00. O valor em uso foi estimado em R$ 406 000,00. Sua eventual venda implicaria a geração de R$ 20 000,00 em despesas de responsabilidade da Companhia DELTA S.A.
Com base nessas informações e considerando o conteúdo do normativo CPC-01 – Redução ao Valor Recuperável de Ativos, assinale a alternativa que apresenta CORRETAMENTE o valor do ativo imobilizado a ser apresentado no balanço patrimonial da Companhia DELTA S.A. em 31/12/2014:
R$ 430 000,00.
R$ 406 000,00
R$ 410 000,00
R$ 401 000,00
Em 30/06/2011, uma entidade adquiriu um carro para utilizar em seus negócios por R$ 50.000,00. No momento da compra, o carro tinha vida econômica de oito anos, no entanto, a entidade pretendia utilizá-lo por seis anos e depois vendê-lo por R$ 8.000,00.
Em 31/12/2014, a administração da entidade observou fatores externos negativos e realizou o teste de recuperabilidade do carro.
Nesta avaliação, ela determinou que o valor de uso do carro era de R$ 20.000,00 e o valor de venda de R$ 27.000,00, sendo que, para vender, a entidade precisaria pintar o carro, o que lhe custaria R$ 2.000,00. O valor contábil do carro, em 01/01/2015, era de
A Cia. Imobi & Liza adquiriu, em 31/12/2012, um equipamento por R$ 238.000,00, à vista. A vida útil econômica estimada do equipamento na data de aquisição foi 20 anos e o valor residual R$ 18.000,00. Em 31/12/2013, a empresa revisou a vida útil remanescente da máquina para 10 anos e estimou um novo valor residual em R$ 10.000,00. Com base nestas informações, o valor contábil do equipamento evidenciado no Balanço Patrimonial da Cia. Imobi & Liza, em 31/12/2014, foi, em reais,
216.000,00.
205.300,00.
179.100,00.
195.300,00.
188.100,00.
Só haverá aumento do Ativo Imobilizado na operação:
Compra de Estoque.
Contração de Empréstimo.
Recebimento de Clientes.
Compra de Imóvel.
Integralização de Capital.
De acordo com a NBC TG 27 (FR2) - Ativo Imobilizado, assinale a opção que apresenta os custos diretamente atribuíveis a um ativo imobilizado.
Custos administrativos e custos de abertura de nova instalação.
Custos da transferência das atividades para novo local ou para nova categoria de clientes.
Custos de instalação e montagem e custos de preparação do local.
Custos incorridos na introdução de novo produto ou serviço.
Visando incentivar a instalação de indústrias no município, uma Prefeitura Municipal doou um terreno à empresa ALFA S.A. Houve críticas a tal doação por não terem sido estabelecidas quaisquer obrigações ou contrapartidas a serem cumpridas pela empresa donatária. Alheia à polêmica gerada, a empresa ALFA S.A., no que diz respeito ao registro contábil do terreno recebido em doação, deverá registrar
um ativo imobilizado, com base no valor justo do bem recebido em doação, a crédito de receita no resultado do período em que ocorrer.
uma receita diferida, com base no valor justo do bem recebido em doação, a ser apropriada ao resultado conforme a vida útil do bem recebido em doação.
um ativo imobilizado, com base no valor de mercado do bem recebido em doação.
um ativo imobilizado, com base no valor dos gastos nos quais efetivamente incorrer para regularização do imóvel.



