







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme o artigo 183, da Lei nº 6.404/76, no balanço, os elementos do ativo serão avaliados segundo critérios específicos. Para efeitos do disposto no citado artigo, considera-se valor justo dos instrumentos financeiros, o valor que pode se obter em um mercado ativo, decorrente de transação não compulsória realizada entre partes independentes e, na ausência de um mercado ativo para determinado instrumento financeiro, EXCETO:
o valor obtido por meio de modelos matemático-estatísticos de precificação de instrumentos financeiros.
o valor presente líquido dos fluxos de caixa futuros para instrumentos financeiros de natureza, prazo e risco similares.
o valor que se pode obter em um mercado ativo com a negociação de outro instrumento financeiro de natureza, prazo e risco similares.
o valor resultante da diminuição dos elementos dos ativos imobilizado e intangível que serão registrados periodicamente nas contas de depreciação e amortização, em relação aos investimentos.
Marque a alternativa que apresenta a denominação atribuída ao valor de um item do imobilizado no final de sua vida útil econômica.
Valor contábil
Valor residual
Valor do custo
Depreciação acumulada
Despesa de depreciação
A empresa Lucre Bem Ltda apresenta a conta Móveis e Utensílios com um saldo inicial de R$ 55.000,00. Durante o exercício adquiriu mesas e cadeiras para o escritório no valor de R$ 8.000, sendo 50% à vista e o restante no prazo de 30 dias. Vendeu as mesas e cadeiras usadas a prazo por R$ 1.000,00, sendo este o valor de registro já depreciado. Também adquiriu à vista, armários por R$ 5.000,00 e equipamentos de informática por R$ 6.000,00. Assinale a alternativa que apresenta corretamente o saldo final da conta Móveis e Utensílios:
Débito de R$ 67.000,00
Débito de R$ 68.000,00
Débito de R$ 69.000,00
Débito de R$ 73.000,00
Débito de R$ 74.000,00
Em conformidade com o CPC 27, é correto afirmar que as demonstrações contábeis devem divulgar, para cada classe de ativo imobilizado,
os critérios de mensuração utilizados para determinar o valor contábil bruto.
a diferença entre o valor de custo e o valor justo do ativo imobilizado.
o valor dos gastos reconhecidos no valor contábil de um item do ativo imobilizado durante a sua compra.
as provisões para perdas do ativo imobilizado e exercícios anteriores reconhecidas no resultado atual.
as variações cambiais, somente passivas, quando o ativo imobilizado for importado de um país com moeda forte.
Leia as afirmativas a seguir:
I. O direito fundamental de acesso à informação deve ser garantido pelas instituições públicas através da divulgação de informações de interesse público, independentemente de solicitações, entre outros meios.
II. O ativo imobilizado compreende as obrigações que serão exigidas dentro de um exercício social.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Considere a aquisição de item para o imobilizado, pelo valor de R$ 80.000,00 com valor residual equivalente de 8% sobre o valor do custo. No intuito de informar aos seus clientes sobre a aquisição de um item dotado de nova tecnologia, a empresa teve um custo de propaganda de R$ 8.000,00. A depreciação anual contábil desse equipamento, tendo em vista sua vida útil econômica de 6 anos e fiscal de 10 anos é d e :
R$ 8 000.00
R$ 13 600.00
R$ 4 800.00
R$ 12.266.66
R$ 8.160.00
Supondo-se que a empresa Enlace S.A, no final de 20X0, contratou serviços de auditoria para que fossem realizadas verificações nos cálculos globais em suas depreciações, com base nas seguintes informações das demonstrações financeiras apresentadas:
IMOBILIZADO
Saldo em 1º de janeiro de 20X0 R$ 3.000.000,00
Aquisições:
Janeiro R$ 150.000,00
Fevereiro R$ 210.000,00
Julho R$ 300.000,00
Agosto R$ 250.000,00
Informações Adicionais:
Com base nas informações acima, qual alternativa contém o valor correto da Depreciação Total do Imobilizado da empresa Enlace S.A?
R$ 213.000,00.
R$ 315.053,00.
R$ 243.134,00.
R$ 280.053,00.
R$ 310.122,00.
Supondo que uma sociedade adquiriu um veículo para seu ativo imobilizado em 01/07/2017 e este entrou em operação na mesma data, tendo como principal finalidade o transporte dos vendedores da empresa. Para resolver a questão utilize os dados abaixo:
- Valor do bem R$ 250.000,00.
- Valor residual R$ 40.000,00.
- Vida útil 5 anos.
- Método de depreciação: linear.
Em 30/06/2018, o valor líquido contábil do bem era de:
R$ 180.000,00.
R$ 194.000,00.
R$ 200.000,00.
R$ 202.000,00.
R$ 208.000,00.
A Indústria e comercio Júpiter apresentava em janeiro de 2018, quando iniciou suas operações, os seguintes saldos em seu imobilizado:
BEM | Valor Total | Valor Residual |
Equipamentos de Informática | 12.300,00 | - |
Móveis e Utensílios | 25.700,00 | 2.300,00 |
Máquinas e Equipamentos | 67.500,00 | 10.300,00 |
Imóvel | 350.000,00 | 120.000,00 |
Terreno | 180.000,00 | - |
Considerando que a empresa utiliza o método linear de depreciação e não teve aquisições e vendas de imobilizado no período, assinale a alternativa que apresenta o saldo final do imobilizado no final de junho de 2018.
615.780,00
493.040,00
625.640,00
502.900,00
501.256,67
Em conformidade com as regras e legislação contábil aplicável, o valor contábil de um item do ativo imobilizado deve ser baixado por ocasião de sua alienação ou quando
o valor residual for igual a zero.
o valor de custo igualar-se ao valor máximo depreciável.
o valor do ativo for igual ou inferior a R$ 1.000,00.
houver uma perda significativa do valor de custo frente ao valor justo.
não há expectativa de benefícios econômicos futuros com a sua utilização ou alienação.
Leia as afirmativas a seguir:
I. O termo "imobilizado" refere-se ao grupo de contas que reúne as imobilizações no sistema de classificação patrimonial.
II. De acordo com a Lei Complementar nº 101/2000, entende-se por dívida pública mobiliária a dívida pública representada por títulos emitidos pela União, inclusive os do Banco Central do Brasil, estados e municípios.
III. O Balanço Patrimonial demonstra a situação estática dos bens de uma entidade num determinado período.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Leia as afirmativas a seguir:
I. A necessidade de inserção no orçamento de despesas não previstas e necessárias ao atendimento de determinados projetos é um fator de motivação para a possível adoção de créditos adicionais especiais.
II. A demonstração do resultado do exercício (DRE) não deve discriminar as despesas operacionais.
III. O termo "imobilizado" refere-se ao grupo de contas que reúne as imobilizações no sistema de classificação patrimonial.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa I, apenas.
Estão corretas as afirmativas II e III, apenas.
Estão corretas as afirmativas I e III, apenas.
Todas as afirmativas estão corretas.
Com relação ao tratamento contábil para ativos imobilizados, em especial com relação à determinação dos valores de depreciação, assinale a alternativa INCORRETA.
O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil.
O valor depreciável de um ativo é determinado após a dedução de seu valor residual. Na prática, o valor residual de um ativo frequentemente não é significativo e, por isso, é imaterial para o cálculo do valor depreciável.
A depreciação de um ativo se inicia quando está em condição de funcionamento na forma pretendida pela administração e deve cessar na data em que é classificado como mantido para venda ou, ainda, na data em que é baixado, o que ocorrer primeiro.
Se o custo de um terreno incluir custos de desmontagem, remoção e restauração do local, essa porção do valor contábil não é depreciada durante o período de benefícios obtidos ao incorrer nesses custos, pois o terreno tem vida útil ilimitada.
Sobre a contabilização das receitas de vendas e serviços e o seu tratamento dado pela Contabilidade, NÃO é correto afirmar que:
As quantias cobradas por conta de terceiros – tais como tributos sobre vendas, tributos sobre bens e serviços e tributos sobre o valor adicionado – são excluídas da receita.
As empresas deverão, na Demonstração do Resultado do Exercício, discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos.
Receita Líquida é o resultado da receita bruta diminuída das vendas canceladas, dos descontos concedidos incondicionalmente e dos impostos incidentes sobre vendas.
Vendas, honorários, juros, dividendos, royalties, aluguéis são exemplos de receitas.
As vendas de produtos e serviços a empresas controladas, coligadas, controladas em conjunto ou controladora são demonstradas no Ativo Permanente Investimentos e não no Resultado do Exercício e necessitam ser objeto de notas explicativas.
Conforme Francischini e Gurgel (2013), entende-se como ativo imobilizado todo ativo de natureza relativamente permanente, que é normalmente mantido na empresa para a utilização na produção de mercadorias ou prestação de serviços. Afirmações importantes, de acordo com os autores, devem coexistir para que possamos classificar um ativo como fixo ou imobilizado, quais sejam:
I. Ter natureza relativamente permanente.
II. Ser utilizado na operação do negócio.
III. Não ser destinado à venda.
Quais estão corretas?
Apenas I.
Apenas I e II.
Apenas I e III.
Apenas II e III.
I, II e III.
Determinada sociedade empresária ao analisar um ativo de sua empresa, verificou os seguintes valores:
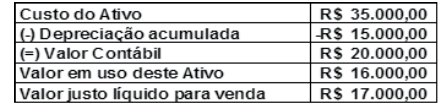
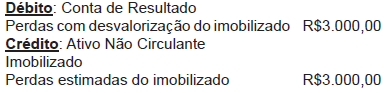
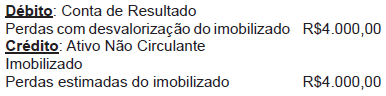
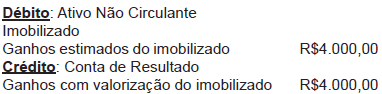
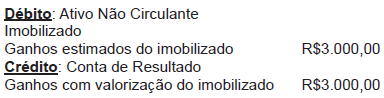
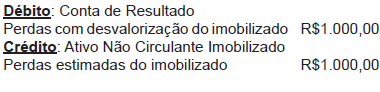
A Cia. ABC S.A. possui, em seu ativo imobilizado, um único terreno, o qual representa uma unidade geradora de caixa. Em 31 de dezembro de 2016 o valor contábil de tal terreno era R$ 1.500.000,00. Nesta mesma data, a Cia. ABC S.A. apurou as seguintes informações:
Considerando exclusivamente as informações apresentadas, qual é o valor contábil do terreno em questão, a ser apresentado no balanço patrimonial da Cia. ABC S.A., em 31 de dezembro de 2016?
R$ 1.250.000,00
R$ 1.500.000,00
R$ 1.800.000,00
R$ 2.000.000,00
O montante liquido do ativo imobilizado é:
R$ 27.500
R$ 26.300
R$ 29.800
R$ 31.000
R$ 27.300
Considere a seguinte situação e responda. A Cia. Prestadora de Serviços Ágil Ltda. está expandindo suas operações e decide adquirir um novo caminhão para entregas. Considerando-se a limitação de caixa, o caminhão será adquirido por meio da contratação de um empréstimo bancário. Qual o efeito do registro dessa operação no balanço da companhia?
Aumento no Caixa/Bancos e aumento no Patrimônio Líquido
Aumento no Caixa/Bancos e diminuição do Patrimônio líquido
Aumento no Ativo Imobilizado e diminuição do Patrimônio Líquido
Aumento no Ativo Imobilizado e aumento no Passivo
Diminuição no Caixa/Bancos e aumento no Passivo
Qual conta abaixo é um exemplo de Ativo Não Circulante?
Imobilizado
Disponibilidades
Empréstimos e Financiamentos
Passivo Exigível a Longo Prazo



