







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os bens de infraestrutura de uma cidade construídos pelo Governo local farão parte do:
Ativo não circulante - realizável a longo prazo.
Ativo não circulante - investimentos.
Ativo não circulante - imobilizado.
Ativo não circulante - intangível.
Considere as seguintes assertivas a respeito de um ativo imobilizado adquirido por R$ 100.000,00 à vista, com vida útil estimada em 10 anos e valor residual igual a R$ 10.000,00.
I. A depreciação deve ser reconhecida até que o valor líquido contábil do ativo seja igual a zero.
II. O valor da perda acumulada por redução ao valor recuperável é considerado no cálculo do valor líquido contábil do ativo.
III. A entidade detentora do ativo deve optar entre valorá-lo pelo modelo do custo ou da reavaliação após o reconhecimento inicial.
IV. O valor residual e a vida útil econômica do ativo devem ser revisados, pelo menos, ao final de cada exercício financeiro.
É correto o que se afirma em
I e III, apenas.
II e IV, apenas.
II, III e IV, apenas.
I, II e III, apenas.
I, II, III e IV.
A diminuição do valor dos elementos dos ativos imobilizado e intangível será registrada na conta de exaustão, quando corresponder:
À perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
À perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração ilimitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
À perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
À perda do valor, decorrente da sua exploração, de direitos cujo objeto seja recursos minerais ou florestais, ou bens aplicados nessa exploração.
Em relação aos critérios de avaliação e mensuração do ativo imobilizado, determinados no CPC 27 – Ativo Imobilizado, assinale a opção incorreta:
Um ativo reconhecido como ativo imobilizado deve ser mensurado pelo seu custo, que corresponde ao preço à vista na data do reconhecimento.
Para o reconhecimento inicial, o custo do ativo imobilizado é formado pelo seu preço de aquisição, que inclui os impostos recuperáveis, deduzidos dos descontos comerciais e abatimentos.
Fazem parte do custo de aquisição todos os custos que podem ser atribuíveis diretamente, para que o ativo imobilizado possa estar em condições de funcionamento.
Não compreendem os custos diretamente atribuíveis ao custo do ativo imobilizado aqueles relacionados à abertura de nova instalação, à propaganda e publicidade com novos produtos e à transferência para novo local da sua unidade fabril.
Não fazem parte do custo do ativo imobilizado aqueles incorridos quando o referido ativo está em condição de uso, mas não é utilizado ou está operando com sua capacidade produtiva parcial.
Com relação ao ativo imobilizado, associe os tipos de valores aos seus respectivos conceitos.
TIPOS DE VALORES
1) valor recuperável
2) valor em uso
3) valor líquido de venda
4) valor justo
5) valor depreciável
6) valor residual
CONCEITOS
( ) é o obtido pela venda de um ativo em bases comutativas menos a despesa estimada de venda.
( ) é o registrado de um ativo menos o valor residual
( ) é o valor presente dos rendimentos futuros esperados do bem e de sua alienação, ao final de sua vida útil.
( ) é o de mercado após efetuada toda a depreciação
( ) é o obtido pela venda de um ativo menos o custo para a sua alienação.
A sequência correta encontrada é
1, 5, 2, 4, 3.
1, 5, 6, 4, 3.
1, 6, 2, 4, 3.
3, 5, 2, 6, 1.
3, 5, 6, 2, 1.
Uma sociedade empresária adquiriu um ativo imobilizado por meio de arrendamento mercantil financeiro em 60 parcelas mensais de R$1.000,00 cada.
O valor presente das prestações equivale ao valor justo do ativo arrendado que é de R$43.500,00.
No momento da aquisição, a sociedade empresária deve reconhecer:
Um ativo de R$43.500,00 e uma despesa financeira de R$16.500,00.
Um ativo de R$43.500,00.
Um ativo de R$60.000,00 e uma despesa financeira de R$16.500,00.
Um ativo de R$60.000,00.
A Cia. de Comércio Marítimo apresentava, em 31/12/2013, em seu Balanço Patrimonial, as seguintes informações a respeito de um imobilizado:
− Custo de aquisição: R$ 580.000,00
− Depreciação acumulada: R$ 160.000,00
− Perda por Impairment acumulada: R$ 90.000,00
Por questões operacionais, a Cia. de Comércio Marítimo decidiu vender este imobilizado, em 31/12/2013, por R$ 250.000,00 à vista. O resultado obtido com a venda deste imobilizado foi
R$ 330.000,00 de prejuízo.
R$ 170.000,00 de prejuízo.
R$ 80.000,00 de prejuízo.
R$ 250.000,00 de lucro.
0 (zero).
“Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia e da empresa, ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens”. O texto apresentado refere-se a
investimentos.
intangível.
ativo imobilizado.
ativo circulante.
ativo realizável a longo prazo.
O Ativo Imobilizado de uma determinada repartição pública estava assim constituído em 31.12.2011:
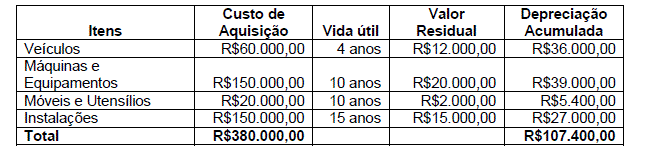
No decorrer do ano de 2012, não houve novas aquisições e nem baixas e não foram alterados os critérios de vida útil e valor residual.
Considerando as informações fornecidas, o valor contábil do Ativo Imobilizado apresentado no Balanço Patrimonial em 31.12.2012 é de:
R$143.200,00.
R$230.600,00.
R$236.800,00.
R$239.500,00.
Uma empresa possuía em seu ativo imobilizado um equipamento que fora adquirido, a prazo, por R$ 113.760,00 restando ainda uma dívida de 12.376,00. Um incêndio causou a perda total desse equipamento que não havia sido segurado. Considerando que o mesmo equipamento já havia sofrido ajuste de avaliação patrimonial, aumentando seu valor em 18.201,00, e que também fora depreciado, até o período, em 6.825,00, verificou-se, após os ajustes contábeis pertinentes, que a perda desse equipamento acarretou para a empresa uma despesa não ligada à sua atividade-fim, no valor de:
131.961,00
125.136,00
120.585,00
113.760,00
106.934,00
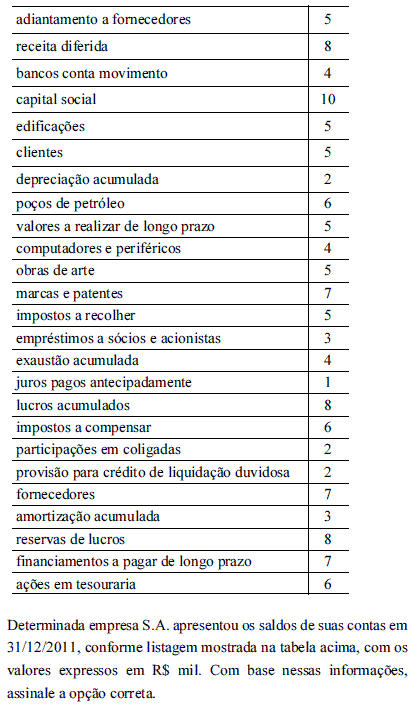
A soma dos saldos dos grupos de investimento, imobilizado, intangível e do realizável a longo prazo perfaz um montante de R$ 28 mil.
De acordo com a análise vertical do balanço patrimonial, os tributos recuperáveis correspondem a aproximadamente 21% do total do ativo da empresa.
A liquidez imediata é menor que a liquidez corrente e igual à liquidez geral.
Se a empresa conseguiu um faturamento anual de R$ 94 mil e se a margem líquida apurada no período foi de 12%, então a rentabilidade do investimento nesse período foi igual a 14%.
Se a empresa obteve lucro líquido do exercício de R$ 2 mil, então a rentabilidade do patrimônio líquido foi de 20%.
Considere que haja duas formas de pagamento para a aquisição de um ativo imobilizado:
De acordo com o que reza a Lei no 6.404/76, com as alterações das Leis nos 11.638/2007 e 11.941/2009, as contas classificáveis no Ativo Imobilizado são
despesas pré-operacionais, terrenos, edifícios e obras de arte.
móveis e utensílios, instalações, obras civis e equipamentos de processamento de dados.
investimentos em ações, obras em andamento, despesas com reorganizações e ferramentas.
máquinas e equipamentos, móveis e utensílios, marcas e patentes e instalações.
direitos autorais, veículos, peças e conjuntos de reposição e direitos de franquia.
Dados extraídos do balancete de verificação da empresa Mares Verdes S/A, em 31/12/2008, em reais:
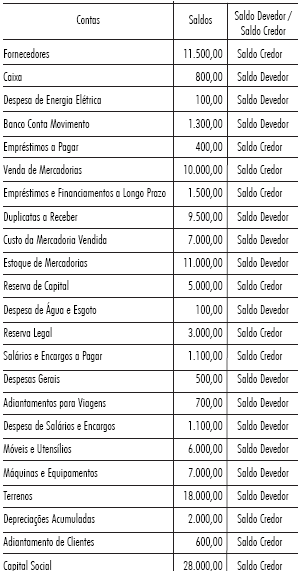
Considerando exclusivamente os dados acima e desconsiderando a incidência de quaisquer impostos, o resultado da empresa no exercício, em reais, foi
1.900,00
1.200,00
1.100,00
900,00
500,00
O registro contábil da subvenção deve ser débito em conta
de Imobilizado pelo registro do terreno e crédito em conta de Passivo pela obrigação assumida em razão da subvenção recebida.
do Ativo Intangível pelo registro do terreno e crédito em conta de Provisão Contingencial Passiva pelo valor do terreno recebido.
de Imobilizado pelo registro do terreno e crédito em conta de Patrimônio Líquido no valor do terreno recebido.
de Provisão para Contingência Ativa e crédito em conta de Passivo de Longo Prazo pelo valor do terreno recebido.
de Diferido pelo registro do terreno e crédito em conta de Patrimônio Líquido no valor do terreno recebido.



