







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ocorrendo aumentos significativos no risco de crédito de instrumentos financeiros, estes devem ser baixados contra conta de perdas com créditos de liquidação duvidosa.
Certo
Errado
Em 31/12/X0, uma entidade adquiriu um instrumento financeiro para venda futura por R$50.000. A entidade costuma reconhecer o valor justo das variações de seus ativos financeiros no patrimônio líquido.
Em 31/12/X1, o instrumento financeiro rendeu juros de R$5.000 e apresentava valor de mercado de R$58.000.
Assinale a opção que indica a contabilização da contrapartida do aumento em Instrumento financeiro em 31/12/X1.
Reserva de Lucros de R$58.000 na Demonstração das Mutações do Patrimônio Líquido.
Ajustes de Avaliação Patrimonial de R$8.000 na Demonstração das Mutações do Patrimônio Líquido.
Receita de R$3.000 na Demonstração do Resultado do Exercício e Reserva de Lucros de R$5.000 na Demonstração das Mutações do Patrimônio Líquido.
Receita de R$5.000 na Demonstração do Resultado do Exercício e Reserva de Lucros de R$3.000 na Demonstração das Mutações do Patrimônio Líquido.
Receita de R$5.000 na Demonstração do Resultado do Exercício e Ajustes de Avaliação Patrimonial de R$3.000 na Demonstração das Mutações do Patrimônio Líquido.
Segundo a NBC TG 39, instrumento financeiro é qualquer contrato que dê origem a um ativo financeiro para a entidade e a um passivo financeiro ou instrumento patrimonial para outra entidade. Assinale a alternativa a seguir que representa exemplos de ativos financeiros.
Marcas e patentes – salários a pagar - depósitos bancários
Caixa (moeda) – contas a receber – empréstimos a pagar
Bancos – títulos a pagar – contas a pagar
Empréstimos a receber – duplicatas a pagar – títulos de dívida a pagar
Títulos e ações - depósitos bancários – contas a receber
Instrumentos financeiros derivativos devem ser registrados no ativo circulante se sua liquidação ocorrer até o final do exercício social subsequente ao da demonstração contábil apresentada.
Certo
Errado
Para mensurar a perda esperada em um instrumento financeiro, a Entidade deverá ter como base a seguinte condição:
A entidade deverá se basear em informações razoáveis e sustentáveis disponíveis na data do balanço, sem custo ou esforço excessivo, sobre eventos passados, condições atuais e previsões de condições econômicas futuras.
A entidade precisará, necessariamente, identificar todos os cenários possíveis de riscos para determinar a mensuração da perda esperada.
A entidade deverá se basear tão somente nos aspectos econômicos, bem como despender todos os esforços com o objetivo de determinar a melhor base para mensurar sua perda esperada em ativos financeiros.
A entidade deverá se basear somente em seu histórico de perdas.
A estrutura de gerenciamento do risco de crédito deve prever sua mensuração de forma adequada da contraparte advinda de instrumentos financeiros derivativos?
Sim, pois os instrumentos financeiros derivativos também requerem desembolsos de caixa, como o pagamento de prêmios sujeitos ao risco de crédito.
Não, dado que os instrumentos financeiros derivativos não geram desembolsos de caixa sujeitos ao risco de crédito.
Não, porque o gerenciamento de risco de crédito está relacionado apenas com a concessão de operações de crédito.
Sim, porque as normas do BCB requerem o gerenciamento de risco de crédito em quaisquer operações efetuadas pela instituição.
Acerca dos instrumentos financeiros, seu reconhecimento, sua mensuração, seu registro e sua evidenciação, assinale a opção correta.
Para ativos e passivos que sejam protegidos em conjunto como grupo no hedge de valor justo, o ganho ou a perda no balanço patrimonial em ativos e passivos individuais devem ser reconhecidos como ajuste ao valor contábil do grupo de itens.
Caso a empresa descontinue a mensuração do instrumento financeiro, que dá origem ao risco de crédito, ao valor justo por meio do resultado, o valor justo desse instrumento financeiro, na data da descontinuação, tornar-se-á seu novo valor contábil.
As perdas de crédito esperadas devem ser reconhecidas no caso de existência de evidência do ativo financeiro que apresenta problemas de recuperação de crédito somente na data do relatório contábil.
Para atender ao objetivo de reconhecer perdas de crédito esperadas para aumentos significativos em risco de crédito desde o reconhecimento inicial, somente serão permitidas as avaliações individuais de aumentos significativos de risco de crédito.
Para ser designado como item protegido, o componente de risco deve ser um componente conjunto ao item financeiro, e as alterações, nos fluxos de caixa, podem ser estimadas com base em situações semelhantes.
Assinale a alternativa correta sobre instrumentos financeiros.
A nota promissória é um ativo de crédito que representa uma promessa de pagamento feita pelo credor em favor de um devedor.
A nota promissória equivale a uma promessa bilateral de pagamento, que deverá ocorrer à vista, envolvendo certo montante.
A duplicata é um título de crédito representativo de uma transação de compra e venda mercantil, ou prestação de serviços.
Para a existência de uma letra de câmbio são necessários dois agentes econômicos: devedor e endividado.
O documento que substancia a venda a prazo é denominado nota fiscal.
Um instrumento financeiro passivo pode ser classificado, no balanço patrimonial, conforme as seguintes categorias: mantido para negociação, mantido para a compra e disponível para o vencimento.
Certo
Errado
Quando se destinar à negociação ou estiver disponível para venda, determinada aplicação em instrumentos financeiros será classificada, no ativo circulante ou no realizável a longo prazo, pelo seu valor de mercado.
No dia 01/12/2018, uma empresa aplicou R$ 1.800.000,00 em diversos ativos financeiros. As condições negociadas para cada instrumento financeiro adquirido e a classificação feita pela empresa para cada instrumento foram as seguintes:

O valor total registrado no resultado da empresa, em 2018, decorrente das três aplicações apresentadas na tabela acima foi, em reais,
Determinado título financeiro cujo produto da venda possa ser depositado, na conta do cliente, no prazo de uma semana deve constar no balanço patrimonial antes de uma aplicação em fundos de investimentos contratada com a previsão de crédito imediato dos resgates realizados.
Uma sociedade comprou um título no valor de R$ 20.000.00, para fins de investimentos, em 05.02.2017. Considerando o seu modelo de negócio, a sociedade classificou este instrumento financeiro como mantido para negociação. No dia 31.12.2017, último dia do exercício social, o contador da entidade verificou que os rendimentos e o valor justo deste título de dívida totalizavam R$ 1.000,00 e R$ 21.550,00, respectivamente.
No dia 31.12.2017, essa sociedade reconheceu
um ajuste de avaliação patrimonial de R$ 1.550,00.
uma entrada de caixa de R$ 21.550,00.
uma receita com juros no valor de R$ 1.000,00.
uma saída de caixa de R$ 20.000,00.
uma receita com juros no valor de R$ 1.550,00.
Um ativo financeiro deve ser mantido ao custo amortizado, se condições específicas forem mantidas. Julgue os itens abaixo e assinale a opção CORRETA.
I. O ativo financeiro mantido dentro de modelo de negócios, se o objetivo for mantê-lo com a finalidade de receber fluxos de caixa contratuais e os termos contratuais do ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto.
II. Se for intenção da Administração manter o ativo financeiro para negociação, independentemente de sua formalização.
III. O ativo financeiro mantido dentro de modelo de negócios cujo objetivo seja atingido tanto pelo recebimento de fluxos de caixa contratuais quanto pela venda de ativos financeiros e os termos contratuais do ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e juros sobre o valor do principal em aberto.
IV. Se as características e os riscos econômicos do derivativo embutido não estiverem estritamente relacionados às características e riscos econômicos do contrato principal.
Está(ão) CORRETO(S) o(s) item(ns)
I, apenas.
I, II e IV, apenas.
II e IV, apenas.
II, III e IV, apenas.
São exemplos de instrumentos financeiros:
ativos referentes a tributos sobre o resultado e ativos físicos.
caixa e despesas antecipadas.
ações e ativos intangíveis.
ações e debêntures.
ativos intangíveis e de leasing.
Uma das mudanças introduzidas a partir do exercício social com início em 1º de janeiro de 2018 refere-se a uma nova abordagem para impairment de instrumentos financeiros. Acerca desse assunto, assinale a opção CORRETA.
Abandona-se abordagem de perda incorrida e elege-se abordagem da perda histórica.
Abandona-se abordagem de perda incorrida e elege-se abordagem do valor justo.
Nenhuma das alternativas, pois os instrumentos já estão a valor de realização.
Abandona-se a abordagem da perda incorrida e elege-se a abordagem da perda esperada.
Baseando-se nas informações e considerando-se a taxa Selic de 14,50% (quatorze vírgula cinquenta por cento), bem como admitindo-se possíveis mudanças nos rendimentos a base de 50% (cinquenta por cento) em caso de ganhos e de 25% (vinte e cinco por cento) para perdas, respectivamente, a análise de sensibilidade em relação à variabilidade dos instrumentos financeiros é de:
54.822 e 27.411.
18.274 e 45.685.
27.411 e 45.685.
54.822 e 18.274.
O Banco XYZ, detém registrado em 31/3/2017 em Operações de Crédito, Empréstimos, Pessoa Física, uma carteira de crédito consignado no valor atualizado R$280.000.000,00 (duzentos e oitenta milhões de reais), com prestações a vencer em 48 meses. Nesta mesma data, cede esta carteira de créditos para o Banco RST, pelo valor atual de R$285.000.000,00 (duzentos e oitenta e cinco milhões de reais) sem coobrigação e com transferência da respectiva cobrança em folha de pagamento. Conforme o estabelecido no Cosif, assinale a opção que apresenta a forma estabelecida em que o Banco XYZ deverá registrar esta operação.
Manter o valor da posição vendida no seu Ativo e inscrever no Passivo o valor da obrigação para com o Banco RST, em contrapartida ao valor recebido e registrado no seu Ativo, realizando os respectivos resultados no decurso do prazo original de 48 meses, no mínimo mensalmente.
Dar baixa do valor do instrumento financeiro no seu ativo, e realizar o diferencial entre este valor e o valor vendido em resultados imediatamente, como contrapartida ao valor recebido.
Manter o valor da posição vendida no seu Ativo e inscrever no Passivo o valor da obrigação para com o Banco XYZ, em contrapartida ao valor recebido, realizando os respectivos resultados imediatamente.
Dar baixa integralmente o valor registrado do instrumento financeiro no seu ativo e realizar o diferencial entre este valor e o valor vendido em resultados no decurso do prazo original da carteira vendida, registrando no sistema de compensação a responsabilidade pela coobrigação assumida.
Para fins de registro contábil, considera-se instrumento financeiro qualquer contrato que dê origem a um ativo financeiro para uma entidade e a um passivo financeiro ou instrumento de capital próprio para outra. Nesse contexto, é CORRETO afirmar que:
“ativo financeiro” pode ser instrumento de capital próprio da mesma entidade, dinheiro, exceto direito contratual de receber dinheiro ou outro ativo financeiro de outra entidade.
“passivo financeiro” pode ser uma obrigação contratual de trocar ativos financeiros ou passivos financeiros com outra entidade em condições que sejam potencialmente favoráveis à própria entidade.
“ativo financeiro” pode ser um direito contratual de trocar ativos financeiros ou passivos financeiros com outra entidade em condições que sejam potencialmente favoráveis à própria entidade.
“passivo financeiro” pode ser o recebimento de dinheiro ou outro ativo financeiro de outra entidade.
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:
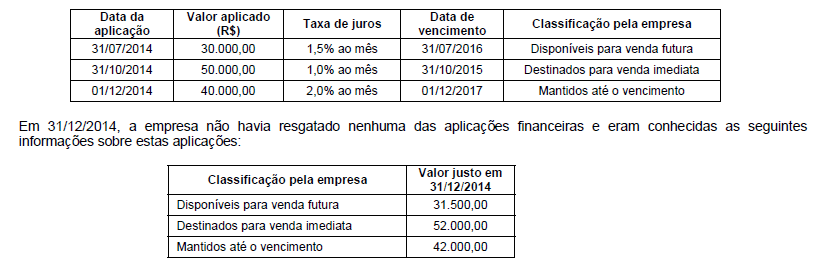
A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,



