







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Quanto ao Ativo Intangível é INCORRETO afirmar que:
A imposição legal de um direito não é uma condição imprescindível para o controle de um ativo intangível, visto que a entidade pode controlar benefícios econômicos futuros de outra forma.
Nos termos do pronunciamento 04 do CPC ( Comitê de Pronunciamento Contábeis), o ativo intangível precisa ser identificável para se diferenciar do ágio derivado da expectativa de rentabilidade futura.
São exemplos de ativos intangíveis os gastos com pesquisa de novos produtos e gastos com desenvolvimento de produtos já existentes.
Ser identificável, controlado pela entidade e gerar benefícios econômicos futuros que pode ser em forma de geração de receita de venda de produtos e serviços ou redução de custos, por exemplo.
Um ativo intangível deve ser reconhecido apenas se for provável que os benefícios econômicos futuros sejam em favor da entidade e o custo deste ativo seja mensurado com confiabilidade.
Ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2012, o valor reconhecido como Ativo Intangível (Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas) foi, em reais,
900.000,00
1.000.000,00
1.800.000,00
2.000.000,00
2.700.000,00
Na contabilização de ativos, os ativos intangíveis serão amortizados e dispensados do impairment test, caso sua vida útil seja definida.
O intangível é calculado seguindo os seguintes critérios:
Pelo valor de avaliação deduzido do saldo da respectiva conta de amortização, quando aplicável, ajustado ao valor recuperável se este for igual.
Pelo valor da venda deduzido do saldo da respectiva conta de amortização, quando aplicável, ajustado ao valor recuperável se este for maior.
Pelo custo de transformação deduzido do saldo da respectiva conta de amortização, quando aplicável, ajustado ao valor de mercado.
Pelo custo de oportunidade deduzido do saldo da respectiva conta de depreciação, quando aplicável, ajustado ao valor recuperável com a venda.
Pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização, quando aplicável, ajustado ao valor recuperável se este for menor.
Para efeito de classificação contábil de um ativo para utilização, com vida útil de cinco anos e de valor contábil significativo, como, por exemplo, o software do sistema operacional de um computador, deve-se tratar o ativo como
ativo de investimento, em conjunto com o hardware.
ativo imobilizado, em conjunto com o hardware.
ativo intangível, separadamente do hardware.
despesa, separadamente do hardware.
despesa, em conjunto com o hardware.
Em relação à NBC TG 04 – Ativo Intangível, relacione os termos na primeira coluna com os seus respectivos significados na segunda coluna e, em seguida, assinale a opção CORRETA.
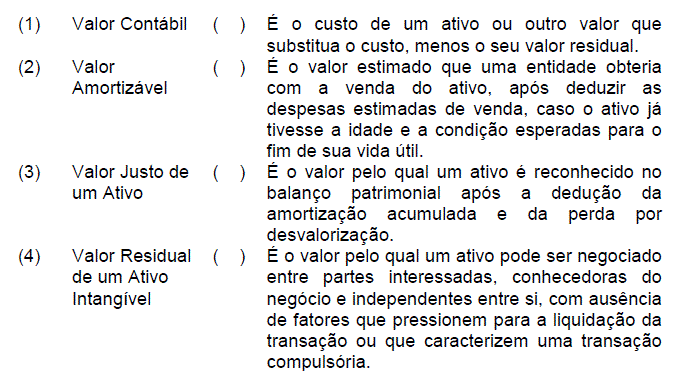
3, 4, 1, 2.
2, 4, 1, 3.
2, 1, 4, 3.
3, 1, 2, 4.
Em relação à mensuração de um ativo intangível, é ERRADO afirmar que
mesmo que o ativo não tenha vida útil definida, ele deve ser amortizado.
como regra geral, em caso de ativo intangível, com vida útil definida e para fins de amortização, a entidade deve assumir que o valor residual desse ativo é zero.
se há vida útil conhecida, confiavelmente determinada, utiliza-se a abordagem denominada de amortização approach para a amortização.
na impossibilidade de ser conhecida a vida útil do bem, utiliza-se a abordagem dos testes de recuperação (Impairment Approach).
A aplicação dos resultados da pesquisa ou de outros conhecimentos em um plano ou projeto visando à produção de materiais, dispositivos, produtos, processos, sistemas ou serviços novos ou substancialmente aprimorados, antes do início da sua produção comercial ou do seu uso, denomina-se:
processamento;
diferimento;
alinhamento;
desenvolvimento;
antecipação.
Suponha que uma indústria de produtos veterinários tenha gastado, em 2011, R$ 100 mil na pesquisa de novos produtos. Nesse caso, no balanço patrimonial de 31/12/2011, o saldo do grupo ativo intangível considerará essa despesa de R$ 100 mil.
Assinale a alternativa correta, com base nos dados da Tabela 1, sabendo-se que a única movimentação no Ativo não circulante foi na conta de Ativos Intangíveis.
O passivo a descoberto está entre $120 e $ 240.
O Patrimônio Líquido de 2008 e 2009 é, respectivamente, de $120 e –$120
Provavelmente houve um Débito em marcas e patentes.
Não é possível qualquer inferência com os dados apresentados.
A variação dos ativos contingenciais de 2008 para 2009 é de $50.
São características necessárias para a identificação de um ativo Intangível
apresentar a possibilidade concreta de reconhecimento futuro e ser indivisível.
permitir a utilização de base confiável de controle, mesmo que a mensuração de seu custo não possa ser feita em bases fidedignas, e ter indivisibilidade patrimonial.
ser identificável, controlado e gerar benefícios econômicos futuros.
ter indivisibilidade patrimonial e financeira e utilização econômica limitada.
ter indivisibilidade patrimonial e não resultar de direitos contratuais.
Os investimentos em pesquisa e desenvolvimento, adquiridos de terceiros, pelo prazo futuro que os benefícios serão gerados, devem ser, sob os princípios brasileiros e norte-americanos, respectivamente,
capitalizados, amortizados e exauridos.
capitalizados, exauridos e depreciados.
debitados em Resultado quando incorridos e capitalizados e amortizados.
debitados em Resultado quando pagos e capitalizados e amortizados.
capitalizados, amortizados e debitados em Resultado quando incorridos.
Os bens intangíveis, mesmo quando não integram o patrimônio contábil da entidade — como é o caso do fundo de comércio acumulado ao longo do tempo —, podem alcançar considerável valor econômico. Esse valor não está materializado na propriedade física, mas se traduz nos direitos de propriedade, no potencial de utilização e exploração legalmente conferidos aos seus titulares.
Os direitos de propriedade industrial e comercial, essenciais à manutenção das atividades da empresa, na condição de intangíveis, são classificados no ativo permanente, subgrupo investimentos.



