







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um ativo enquadra-se na condição de ativo intangível quando pode ser identificável, controlado e gerador de benefícios econômicos futuros ou serviços potenciais. O conceito relativo aos ativos intangíveis, que refere-se à aplicação dos resultados da pesquisa ou de outros conhecimentos em um plano ou projeto visando à produção de materiais, dispositivos, produtos, processos, sistemas ou serviços novos ou substancialmente aprimorados, antes do início da sua produção comercial ou do seu uso, é denominado:
desenvolvimento.
prototipagem.
modelagem.
estruturação.
arranjo funcional.
Um ativo intangível deve ser identificado e reconhecido no Balanço Patrimonial se e apenas se:
I. For provável que os benefícios econômicos futuros esperados atribuíveis ao ativo sejam gerados em favor da entidade.
II. O custo do ativo puder ser mensurado, ainda que por estimativa.
III. For separável, isto é, capaz de ser separado ou dividido da entidade e vendido, transferido, licenciado, alugado ou trocado, seja individualmente ou em conjunto com um contrato, ativo ou passivo relacionado.
IV. Resultar de direitos contratuais ou de outros direitos legais, quer esses direitos sejam transferíveis quer sejam separáveis da entidade ou de outros direitos e obrigações.
As afirmativas CORRETAS são:
I, II e III.
I, II e IV.
I, III e IV.
II, III e IV.
Bens em contabilidade é tudo o que possui valor econômico e que pode ser convertido em dinheiro, sendo utilizado na realização do objetivo principal de seu proprietário e apresenta algumas classificações. Assim, qual a alternativa apresenta somente bens classificados como incorpóreos?
Domínio de Internet; Goodwill; Nome Comercial; e Direitos Autorais.
Peças de reposição; Terrenos; e Participações em fundos de investimentos.
Contratos de não-concorrência; Veículos; e Nomes de domínio na Internet.
Equipamentos Eletrônicos; Ferramentas; e Contratos de Franquia.
Royalties; Máquinas e Equipamentos; e Desenvolvimento de Software.
As vacinas são recursos indispensáveis para a saúde individual e pública. Por meio da imunização é possível prevenir infecções e impedir que várias doenças se espalhem por um território nacional.
Um fabricante de vacinas adquiriu uma patente de tipo vírus de gripe tipo “X” ao preço de 10.000.000,00, com desconto comercial de 10%, incorrendo ainda em custos com testes para verificar a eficácia da vacina no valor de R$ 500.000,00. A fabricante, de posse da patente, começou a produção em escala industrial da vacina incorrendo nos seguintes custos, de acordo com a planilha a seguir:
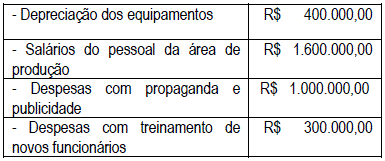
Considerando exclusivamente as informações acima, tal Ativo Intangível deve ser mensurado inicialmente pelo valor, em reais, de:
Os gastos com Pesquisas e Desenvolvimentos deverão ser lançados em conta
de resultado como Despesa do período.
de resultado como Receita do Período.
do Ativo no subgrupo Despesas dos exercícios seguintes.
do Ativo Não Circulante em Investimentos.
do Ativo Não Circulante como Intangível.
A amortização de ativos intangíveis com vida útil definida deve ser iniciada a partir do momento em que o ativo estiver disponível para uso. A opção que contém uma declaração verdadeira sobre a depreciação de um ativo intangível é:
A amortização não deve cessar na data em que o ativo é classificado como mantido para venda.
A amortização não deve cessar na data em que o ativo é baixado
O método de amortização deve refletir o padrão em que os benefícios econômicos futuros ou potencial de serviços do ativo são esperados a serem consumidos pela entidade.
A amortização para cada período deve ser reconhecida no resultado, contra uma conta retificadora do passivo.
A amortização deve apenas ser reconhecida no resultado em caso de prejuízo.
A frequência com que as reavaliações são realizadas depende das mudanças dos valores justos dos itens do ativo que serão reavaliados. A opção que contém uma declaração verdadeira sobre a reavaliação de um ativo intangível é:
O método de reavaliação permite a reavaliação de ativos intangíveis que não tenham sido previamente reconhecidos como ativos.
O valor justo deve ser apurado em relação a qualquer situação de mercado.
Caso um item de uma classe de ativo intangível não possa ser reavaliado porque não existe um mercado ativo para ele, o mesmo deverá ser mensurado pelo custo mais a amortização acumulada.
O método de reavaliação permite o reconhecimento inicial de ativos intangíveis a valores diferentes do custo.
Após o seu reconhecimento inicial, um ativo intangível pode ser apresentado pelo seu valor reavaliado, correspondente ao seu valor justo à data da reavaliação, menos qualquer amortização acumulada.
Em determinada data, o Patrimônio Líquido contabilizado da empresa Só Picolés S.A. era R$ 60.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 75.000.000,00. Nesta data, a empresa Sorvete Total S.A. adquiriu 60% das ações da empresa Só Picolés S.A. pagando o valor de R$ 55.000.000,00.
A empresa Sorvete Total S.A. passou a deter o controle da empresa Só Picolés S.A. e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa Só Picolés S.A. Os valores reconhecidos no grupo Investimentos do balanço individual, e no grupo Intangíveis do balanço consolidado da empresa Sorvete Total S.A., foram, em reais, respectivamente:
36.000.000,00 e 19.000.000,00.
55.000.000,00 e 19.000.000,00.
55.000.000,00 e 10.000.000,00.
45.000.000,00 e 19.000.000,00.
45.000.000,00 e 10.000.000,00.
Segundo o CPC 04, Ativo Intangível deve ser reconhecido apenas se
for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em desfavor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
for improvável que os benefícios econômicos e futuros esperados atribuíveis ao ativo serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo não serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
for provável que os benefícios econômicos passados e futuros esperados atribuíveis ao ativo serão gerados em favor da entidade; e o custo do ativo possa ser mensurado com confiabilidade.
Sobre Ativo Intangível, considere as afirmações abaixo.
I - Um ativo satisfaz o critério de identificação, em termos de definição de um ativo intangível, quando: (a) for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou junto com um contrato, ativo ou passivo relacionado, independente da intenção de uso pela entidade; ou (b) resultar de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
II - A entidade controla um ativo quando detém o poder de obter benefícios econômicos futuros gerados pelo recurso subjacente e de restringir o acesso de terceiros a esses benefícios. Normalmente, a capacidade da entidade de controlar os benefícios econômicos futuros de ativo intangível advém de direitos legais que possam ser exercidos num tribunal. A ausência de direitos legais dificulta a comprovação do controle. Portanto, a imposição legal de um direito é uma condição imprescindível para o controle, visto que a entidade pode controlar benefícios econômicos futuros.
III- Os benefícios econômicos futuros gerados por ativo intangível podem incluir a receita da venda de produtos ou serviços, redução de custos ou outros benefícios resultantes do uso do ativo pela entidade. Por exemplo, o uso da propriedade intelectual em um processo de produção pode reduzir os custos de produção futuros em vez de aumentar as receitas futuras.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas I e II.
Apenas I e III.
I, II e III.
Sobre o assunto “Intangível” gerados internamente, leia os itens a seguir.
I. A entidade pode, durante a fase de pesquisa e em alguns casos, identificar um ativo intangível e demonstrar que o mesmo gerará prováveis benefícios econômicos futuros.
II. Os gastos na fase de desenvolvimento, em qualquer situação, devem ser reconhecidos no ativo pelo valor de custo.
III. A entidade pode, durante a fase de desenvolvimento e em alguns casos, identificar um ativo intangível e demonstrar que o mesmo gerará benefício econômico futuro.
Assinale a alternativa correta
Verifique os itens abaixo e assinale a alternativa correta que apresenta uma Conta de Ativo Intangível:
Recebimento de uma dívida;
Aquisição de Veículo para entrega de mercadorias;
Marcas e Patentes;
Estorno na conta caixa, por registro de valor indevido;
Leasing dos veículos utilizados pela empresa e, ainda não contabilizados.
A entidade deve avaliar para fins de reconhecimento se um ativo intangível gerado internamente está na fase de pesquisa ou na fase de desenvolvimento.
Os gastos incorridos na fase de desenvolvimento de um intangível podem ser reconhecidos como ativo se a entidade demonstrar, por exemplo, alguns aspectos listados a seguir:
1. viabilidade técnica para concluir o ativo intangível de forma que ele seja disponibilizado para uso ou venda.
2. intenção de concluir o ativo intangível e de usá‐lo ou vendê‐lo.
3. capacidade de mensurar com segurança os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
4. os gastos incorridos na fase de pesquisa quando mensurados de forma confiável.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1 e 4.
São corretas apenas as afirmativas 2 e 3.
São corretas apenas as afirmativas 1, 2 e 3.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 2, 3 e 4.
Com relação ao custo do ativo intangível, NÃO é correto afirmar que:
o custo inclui seu preço de compra acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos.
o custo de ativo intangível adquirido em separado pode normalmente ser mensurado com confiabilidade, sobretudo quando o valor é pago em dinheiro ou com outros ativos monetários.
constituem custos diretamente atribuíveis ao intangível os testes para verificar se o ativo está funcionando adequadamente.
incluem-se no custo os honorários profissionais diretamente relacionados para que o ativo intangível fique em condições operacionais.
fazem parte dos custos do ativo intangível aqueles incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais).
Um Ativo Intangível é um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou serviços potenciais. Se um ativo contiver elementos intangíveis e tangíveis, existe um critério a ser adotado pela contabilidade para tratá-lo. Este critério é:
a possibilidade de arbitrar conforme a discricionariedade do gestor.
a entidade avalia qual elemento é mais significativo.
nestes casos prevalece a natureza do ativo tangível.
nestes casos prevalece a natureza do ativo intangível.
a questão deve ser submetida à arbitragem de auditoria externa.
Amortização consiste na alocação sistemática do valor amortizável do ativo intangível. Assinale alternativa que apresenta o conceito de amortização.
É a diminuição de valor dos recursos minerais ou florestais resultantes da sua exploração.
É a quota que será determinada pela aplicação da taxa anual sobre o bem.
É a diminuição de valor do capital aplicado na aquisição de direitos cuja existência ou exercício tenha duração limitada, ou de bem cuja utilização tenha o prazo legal limitado.
É a taxa com base no número de horas de trabalho em cada período.
É o percentual fixado em função do prazo durante o qual se possa esperar utilizar na diminuição do valor do bem.
Os itens do Ativo, Passivo, Patrimônio Líquido e Resultados devem ser apresentados pelas empresas segundo as orientações da legislação brasileira, observando-se o que diz o art. 2º da Resolução 1.283/2010: “Considerando a necessidade de prover fundamentação apropriada para interpretação e aplicação das Normas Brasileiras de Contabilidade, e a aplicabilidade da Lei nº 6.40476 e a Lei nº 11.638/07, de acordo com Conselho Federal De Contabilidade. Atualiza e consolida dispositivos da Resolução CFC nº 750/93 que dispõe sobre os Princípios Fundamentais de Contabilidade.”
(Resolução nº 1.282, de 28 de maio de 1984. Brasília, 2 jun. 2010.)
Neste sentido, é correto afirmar que:
O passivo de longo prazo é identificado pelos itens patrimoniais que compõem o agrupamento do passivo circulante.
Os estoques são bens adquiridos ou elaborados pela empresa para comercialização ou aplicação na própria atividade e fazem parte do agrupamento do ativo não circulante.
As reservas de capital correspondem à retenção e apropriação dos lucros da entidade, para atender finalidade futura de aumento de capital, distribuição aos sócios e proprietários, contingenciamento ou futuros investimentos.
O intangível é um agrupamento do ativo não circulante que representa bens e direitos não corpóreos, mas necessários para a entidade realizar seu objeto social, tais como marcas, patentes, concessões, direitos autorais, softwares, entre outros.
Apurado que o saldo de R$500.000.000,00 (quinhentos milhões de reais) relativo à “Compra de Folhas de Pagamentos” de prefeituras, registrado no ativo do Banco, deve ser ajustado, uma vez apurada perda de expectativa de 5% (cinco por cento) deste montante, através de teste de imparment procedido.
Conta ou área da demonstração contábil auditada: intangível.
Procedimento de Auditoria: recálculo.
Ajustes recomendados: crédito em adequada conta de Intangível, tendo como contrapartida o débito em adequada conta de Resultados.
Conta ou área da demonstração contábil auditada: outros investimentos.
Procedimentos de Auditoria: observação.
Ajustes recomendados: crédito em adequada conta de Investimentos e débito em adequada conta de Resultados.
Conta ou área da demonstração contábil auditada: participações avaliadas pelo MEP.
Procedimentos de Auditoria: recálculo.
Ajustes recomendados: crédito em Investimentos em Coligadas e Controladas no País, tendo como contrapartida débito em conta adequada de Resultados.
Conta ou área da demonstração contábil auditada: diferido.
Procedimentos de Auditoria: confirmação externa.
Ajustes recomendados: crédito em Diferido tendo como contrapartida débito em adequada conta do Patrimônio Líquido.
De acordo com as orientações da Susep ao mercado são passíveis de serem classificados no ativo intangível os gastos com:
telemarketing programado.
celebração de parcerias de exclusividade e acesso a ponto de vendas.
remuneração da equipe de subscrição.
comissões pagas a corretores.



