







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2016, o saldo líquido da conta Intangíveis evidenciado no Balanço Patrimonial da empresa Invisível S.A. era R$ 21.500.000,00, composto dos seguintes valores:
-
Custo de aquisição............................................................................................................. 25.000.000,00
(-) Amortização Acumulada........................................................................................ (3.500.000,00)
(=) Valor contábil....................................................................................................................... 21.500.000,00
-
As notas explicativas dessa conta apresentavam, nessa data, as seguintes informações:
-
Tipo de Ativo Intangível | Custo de aquisição (R$) | Amortização acumulada (R$) | Vida útil |
Patentes | 17.500.000,00 | 3.500.000,00 | 20 anos |
Marca adquirida | 7.500.000,00 | - | Indefinida |
Total | 25.000.000,00 | 3.500.000,00 | - |
-
A empresa adota o método linear para cálculo da despesa de amortização.
-
A empresa realizou, em 31/12/2017, o teste de redução ao valor recuperável (teste de impairment) para os dois ativos e obteve as seguintes informações:
-
Tipo de Ativo Intangível | Valor justo (R$) | Valor em uso (R$) |
Patentes | Não existe | 13.250.000,00 |
Marca adquirida | 6.500.000,00 | 7.000.000,00 |
-
O saldo líquido evidenciado no Balanço Patrimonial de 31/12/2017 para a conta Intangíveis foi, em reais,
20.250.000,00.
20.125.000,00.
19.750.000,00.
19.625.000,00.
20.625.000,00.
Ativo intangível é um bem ou um direito incorpóreo, não monetário, sem substância física, identificável e controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços. De acordo com a NBC TSP 08, há ativo intangível que pode vir a ser adquirido junto de um bem físico ou em separado. Quando adquirido em separado, inclui-se os seguintes custos:
seu preço de compra, acrescido de impostos de importação e tributos recuperáveis sobre a compra, depois de deduzidos os descontos incondicionais e abatimentos.
gastos incorridos na introdução de novo produto ou serviço (incluindo propaganda e atividades promocionais).
despesas administrativas e outros gastos indiretos.
gastos incorridos durante o período em que o ativo, capaz de funcionar nas condições operacionais pretendidas pela administração, não é utilizado.
custos de benefícios a empregados, incorridos diretamente para que o ativo fique em condições operacionais, como também honorários profissionais diretamente relacionados, para que o ativo fique em condições operacionais.
Um perito contábil nomeado pelo juiz e um perito contábil assistente adentraram em um embate técnico no decorrer da prova pericial acerca do devido reconhecimento de um ativo intangível resultante de desenvolvimento. Da leitura do laudo do perito do Juízo e do parecer do assistente técnico, restou evidente a disparidade de entendimentos e certificações apresentadas pelos experts. Diante do incansável embate técnico entre os dois, por meio das peças produzidas, o Douto Juízo designou audiência para oitiva dos peritos. Com base na Norma Brasileira de Contabilidade TG 04 (R4) - Ativo Intangível, identifique os itens que apresentam critérios de reconhecimento do ativo intangível aplicável ao caso e, em seguida, assinale a opção CORRETA.
I. Deve ser reconhecido como um ativo intangível resultante de desenvolvimento se a entidade puder demonstrar viabilidade técnica para concluir o ativo intangível de forma que ele seja disponibilizado para uso ou venda.
II. Deve ser reconhecido como um ativo intangível resultante de desenvolvimento se a entidade puder demonstrar a intenção de concluir o ativo intangível, desde que não vá usá-lo ou vendê-lo.
III. Deve ser reconhecido como um ativo intangível resultante de desenvolvimento se a entidade puder demonstrar a capacidade para usar ou vender o ativo intangível.
IV. Não deve ser reconhecido como um ativo intangível resultante da capacidade de mensurar com confiabilidade os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Estão CORRETOS os itens:
I e IV.
II e III.
I e II.
I e III.
Segundo a Lei Nº 11.638/2007 e o Comitê de Pronunciamentos Contábeis – CPV 04 devem ser classificados no Ativo Intangível, sem possibilidade de Amortização:
Os imóveis de Renda.
As participações societárias.
Os modelos, projetos e protótipos.
As benfeitorias em imóveis de terceiros.
Os gastos com pesquisas de novos produtos.
Ativos intangíveis são
os interesses residuais nas aplicações da entidade depois de deduzidas todas as origens de recursos.
obrigações presentes da entidade, derivadas de eventos passados, cujas liquidações se espera que resultem na saída de recursos da entidade capazes de gerar benefícios econômicos.
ativos não monetários, identificáveis e sem substância física, controlados pela entidade como resultado de eventos passados, e dos quais se espera que resultem benefícios econômicos futuros para a entidade.
ativos não monetários, identificáveis e sem substância física, que podem ou não estar sob controle da entidade, e dos quais se espera que resultem benefícios econômicos futuros para a entidade.
ativos monetários, identificáveis, podendo ter ou não substância física, controlados pela entidade como resultado de eventos passados, e dos quais se espera que resultem benefícios econômicos futuros para a entidade.
Ativo Intangível é um item não monetário identificável e sem substância física (CPC 04). Com relação a ativo intangível marque o item que representa o valor de itens intangíveis:
Itens | R$ |
Capital social | 60.000 |
Imposto diferido | 12.000 |
Marcas e patentes | 35.000 |
Software produzido internamente pela empresa | 7.000 |
Máquina W sem o software necessário para seu funcionamento | 8.000 |
Software adquirido para atender exclusivamente no funcionamento da máquina W | 2.000 |
R$ 124.000,00.
R$ 10.000,00.
R$ 42.000,00.
R$ 44.000,00.
Deve(m) ser classificado(a)(s) no ativo intangível, de acordo com legislação atual, sem possibilidade de amortização:
o ágio pago por rentabilidade futura (goodwill).
as despesas pré-operacionais.
os imóveis de renda.
os gastos com pesquisas de produtos.
as benfeitorias em imóvel de terceiros.
Leia as afirmativas a seguir:
I. A lei de orçamento deve incluir um quadro demonstrativo da receita e da despesa segundo as categorias econômicas, conforme disposto na lei nº 4.320, de 1964.
II. Marcas e patentes são exemplos de ativos intangíveis.
Marque a alternativa CORRETA:
Leia as afirmativas a seguir:
I. O termo "intangível" representa o conjunto de bens que possuem representação física, tais como veículos e imóveis.
II. O Ativo representa o conjunto de bens e direitos tangíveis ou não tangíveis da entidade.
III. De acordo com a Lei Complementar nº 101/2000, entende-se por refinanciamento da dívida mobiliária a emissão de títulos para pagamento do principal acrescido da atualização monetária.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Está correta a afirmativa II, apenas.
Estão corretas as afirmativas I e II, apenas.
Estão corretas as afirmativas II e III, apenas.
Todas as afirmativas estão corretas.
Qual a conta que representa um elemento do INTANGÍVEL?
Bens Incorpóreos.
Participação em Outras Empresas.
Reservas.
Depósitos Judiciais.
Provisões.
Um ativo intangível é um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou serviços potenciais. Com relação aos ativos intangíveis, a investigação original e planejada realizada com a expectativa de adquirir novo conhecimento e entendimento científico ou técnico, denomina-se:
patente.
ciência.
pesquisa.
desenvolvimento.
tecnologia.
Sobre Ativos Intangíveis, considere:
I. Os gastos incorridos com pesquisa devem ser reconhecidos como ativo em desenvolvimento, uma vez que gerarão benefícios futuros para a entidade.
II. O ágio derivado da expectativa de rentabilidade futura gerado internamente não deve ser reconhecido como ativo.
III. Um ativo intangível com vida útil definida deve ser reconhecido inicialmente pelo custo, deve ser amortizado e não está sujeito ao teste de redução ao valor recuperável, existindo ou não qualquer indicação de redução ao valor recuperável.
IV. Um ativo intangível com vida útil indefinida deve ser reconhecido inicialmente pelo custo, não sofre amortização e está sujeito ao teste de redução ao valor recuperável anualmente, existindo ou não qualquer indicação de redução ao valor recuperável.
Está correto o que se afirma APENAS em
I, II e III.
II e IV.
I, II e IV.
III e IV.
I e III.
Marque a alternativa que apresenta um conjunto de possibilidades, que permitam, de acordo com as normas contábeis, o reconhecimento de um ativo intangível.
I. For provável que serão gerados benefícios econômicos futuros, atribuíveis ao ativo.
II. O custo do ativo possa ser estimado.
III. Se forem provenientes de pesquisas. IV. Se forem provenientes de despesas pré-operacionais.
V. O custo do ativo possa ser mensurado com confiabilidade.
I, II e III, apenas.
I, III e IV, apenas.
III e IV, apenas.
II e IV, apenas.
I e V, apenas.
A Cia. Chove & Molha realizou as seguintes transações durante o ano de 2017:
I. Recebeu em doação um ativo intangível, com vida útil indeterminada e restrições a serem cumpridas, no valor de R$ 80.000,00.
II. Pagou dividendos que haviam sido propostos e aprovados em 2016, no valor de R$ 50.000,00.
III. Reconheceu variação cambial de investimentos no exterior, no valor de R$ 70.000,00.
IV. Apurou prejuízo em 2017, no valor de R$ 130.000,00.
V. Aumentou o Capital Social, no valor de R$ 50.000,00, com Reservas de Lucros.
As transações que alteraram o Patrimônio Líquido da Cia. Chove & Molha foram as constantes APENAS em
II, IV e V.
III e IV.
II, III e IV.
I e III.
I e V.
Suponha-se que uma entidade esteja realizando atividades de pesquisa e desenvolvimento que deverão resultar em um protótipo com existência material. Nesse caso, os correspondentes dispêndios efetuados serão classificados como um intangível.
Certo
Errado
A empresa Delta adquiriu a patente de um veículo aéreo autônomo ao preço de R$ 2.000.000,00, com desconto comercial de 10%, incorrendo ainda em custos com especialistas para testarem e verificarem a eficácia do produto em R$ 100.000,00. Considere que a empresa passou a incorrer nos seguintes custos:
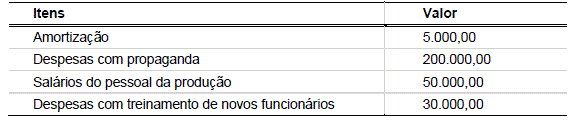
Considerando as informações acima, tal Ativo Intangível deve ser mensurado inicialmente pelo valor, em reais, de:
Os direitos classificados no intangível devem ser avaliados pelo custo incorrido na aquisição, deduzido do saldo da respectiva conta de amortização, feita em função do prazo legal ou contratual de uso dos direitos ou em razão da sua vida útil econômica, deles o que tiver o:
prazo maior que 5 anos.
prazo menor que 5 anos.
maior prazo.
menor prazo.
prazo maior que 10 anos.
Assinale a alternativa que representa apenas subcontas do ativo intangível.
Patentes, franquias e direitos autorais.
Franquias, direitos autorais e máquinas.
Terrenos, prédios e licenças.
Marcas, franquias e equipamentos.
Patentes, instalações e marcas.
Considerando que um ativo intangível é um ativo não monetário identificável sem substância física, assinale a alternativa correta sobre os gastos com desenvolvimento de um novo software de gestão a ser usado internamente, sem intenção de venda.
Poderiam ser reconhecidos como intangíveis, da mesma forma que os gastos com pesquisa para escolha de novos modelos de otimização de produção a serem usados.
Poderiam ser reconhecidos como ativos intangíveis desde que, entre outros aspectos, exista viabilidade técnica para sua geração, uso ou venda; e, também, exista capacidade técnica para medir os custos com seu desenvolvimento.
Ativos intangíveis apenas podem ser reconhecidos quando da aquisição com ágio de outro negócio.
Nenhum ativo intangível resultante das fases de pesquisa ou de desenvolvimento deverá ser reconhecido. Os gastos desse tipo devem ser reconhecidos como despesas de período obrigatoriamente.
Assim como os gastos de pesquisa, só poderão ser reconhecidos quando da compra com ágio de outra entidade.
Em relação aos ativos intangíveis, é correto afirmar que:
os gastos com pesquisas devem ser reconhecidos como intangíveis.
amortização é a alocação sistemática do valor amortizável de ativo imobilizado ao longo da sua vida útil.
os gastos incorridos na fase de desenvolvimento do projeto sempre devem ser reconhecidos como ativos.
a entidade deve testar a recuperabilidade dos ativos intangíveis com vida útil indefinida somente quando houver indícios de perda de valor.
ativo intangível com vida útil indefinida não deve ser amortizado.



