








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
As demonstrações financeiras consolidadas permitem apresentar, aos usuários da informação contábil, os resultados das operações e a posição financeira de uma sociedade controladora e de suas controladas como se o grupo econômico que representam fosse uma única entidade.
Para um grupo econômico formado por uma sociedade controladora e duas sociedades controladas diretamente, é correto afirmar que a elaboração das demonstrações financeiras consolidadas é
obrigatória, caso a sociedade controladora represente uma sociedade anônima de capital aberto.
vedada, caso as sociedades controladas não sejam constituídas sob a forma de sociedade por ações.
facultativa, caso as sociedades controladas não sejam constituídas sob a forma de sociedade por ações.
Um fabricante de tintas está avaliando um gasto com novos maquinários que exige investimento inicial de R$ 32.000 e deverá gerar entradas anuais de caixa de R$ 10.000 durante quatro anos. Considerando-se três cenários distintos, com custos anuais de capital variando entre 8%, 9% e 10% a.a., a empresa
deve aceitar o projeto apenas ao custo de 10% a.a., pois nesse caso, o valor presente líquido é positivo.
não deve aceitar o projeto a nenhum custo de capital, pois, em nenhum dos cenários o valor presente líquido (VPL) é positivo.
pode aceitar o projeto ao custo de 8% a.a. e de 9% a.a., pois nesses dois cenários, o valor presente líquido é positivo.
deve aceitar o projeto ao custo de 8% a.a., pois nesse caso, o valor presente líquido é negativo.
não deve aceitar o projeto ao custo de 10%, pois nesse caso, o valor presente líquido é positivo.
Os investimentos em participação no capital de outras entidades devem ser contabilizados e avaliados de acordo com a essência da transação. Quanto ao método de avaliação marque a opção CORRETA:
De acordo com o Método de Equivalência Patrimonial, a investidora só deve registrar os impactos das variações patrimoniais no momento de seu resultado, quando a investida distribuir
De acordo com o Método de Custos, os dividendos só devem ser considerados no resultado da investida momento em que são distribuídos.
De acordo com o Método de Custo, o item é reconhecido pelo seu custo, mas o valor contábil do investimento pode variar ao longo do tempo influenciado pelos resultados líquidos gerados pela investida e que não foram distribuídos.
Pelo Método de Equivalência Patrimonial, o valor contábil do investimento terá o impacto das variações dos resultados líquidos da investida mesmo que não sejam distribuídos e independente de ser lucro ou prejuízo.
A Empresa Sorriso Ltda adquiriu um terreno no valor de R$300.000.000 nas proximidades de suas instalações para valorização e obtenção de renda. Ao registrar a aquisição desse imóvel, a empresa deve classificar esse bem como:
Imobilizado
Realizável a longo prazo
Intangível
Investimento
De acordo com a norma contábil relacionada a investimentos, o conceito “compartilhamento, contratualmente convencionado, do controle de negócio, que existe somente quando decisões sobre as atividades relevantes exigem o consentimento unânime das partes que compartilham o controle” é aplicado a
Joint Venture.
Controle consolidado.
Controle combinado.
Controle conjunto.
Influência significativa.
Determinada sociedade anônima adquiriu 90% das ações de uma companhia, por $ 11 milhões. Os dados patrimoniais (em $ milhões) da companhia são mostrados a seguir. A alíquota de imposto de renda sobre contribuição social sobre o lucro líquido (IR/CSLL) vigente é de 34%.
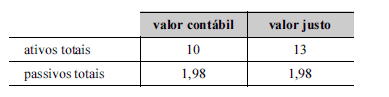
Nessas condições, o goodwill apurado pela referida sociedade anônima na combinação de negócios é um valor
Entre as alternativas disponibilizadas, no processo de consolidação, os investimentos entre as empresas que estão sendo consolidadas são tratados da seguinte forma:
sempre são eliminados 100% contra o patrimônio líquido.
são eliminados contra o capital social.
são eliminados contra os resultados acumulados.
eliminados na medida da participação contra o resultado apurado.
são abandonados pelo fato que estão sendo trocados pela consolidação.
As demonstrações contábeis de um grupo econômico em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e de suas controladas são apresentados como se fossem uma única entidade econômica, são denominadas
Controle conjunto.
Demonstrações pró-forma.
Avaliadas por equivalência patrimonial.
Grupo financeiro.
Demonstrações consolidadas.
No que tange à consolidação de demonstrações contábeis, marque a alternativa verdadeira.
O ganho resultante da venda de terreno da investidora para a investida que estiver reconhecido no ativo da investida permanecerá no balanço patrimonial consolidado.
Os lucros a realizar reconhecidos no passivo da investidora decorrentes de transações entre investidora e investida não serão eliminados.
Devem ser eliminados o valor contábil do investimento da controladora na controlada e a parte dessa controladora no patrimônio líquido da controlada.
Nenhuma das alternativas anteriores é correta.
A Lei nº 6.404/76 (Lei das Sociedades Anônimas) elenca uma série de normas atinentes à elaboração das Demonstrações Financeiras. No Balanço Patrimonial, as participações em empresas e em consórcios públicos ou público-privados, em que a administração tenha influência significativa, devem ser mensuradas por método específico, devendo ainda tal participação ser classificada em subgrupo específico. Tratam-se do método e do subgrupo do ativo:
Método do Custo de Aquisição – Diferido.
Método do Custo de Aquisição – Imobilizado.
Método da Equivalência Patrimonial – Investimentos.
Método da Equivalência Patrimonial – Imobilizado.
A análise de demonstrações financeiras é uma das atividades mais importantes para gerir as finanças de uma empresa. Uma das preocupações dos gestores é a capacidade que a empresa tem de saldar as obrigações de curto prazo à medida que vencem, a chamada liquidez corrente. Outra questão, comumente, avaliada é o índice de endividamento geral, que mede a proporção do ativo total financiado pelos credores terceiros da empresa. Avalie o balanço patrimonial simplificado referente ao fechamento de dois exercícios contábeis, 2017 e 2018, apresentado a seguir e marque a alternativa CORRETA:
Ativo | Passivo | |||||
2017 | 2018 | 2017 | 2018 | |||
Ativo Circulante | $1.200,00 | $800,00 | Passivo Circulante | $600,00 | $800,00 | |
Duplicatas a Receber | $400,00 | $200,00 | Duplicatas a pagar | $400,00 | $400,00 | |
Estoques | $500,00 | $300,00 | Notas promissórias a pagar | $200,00 | $400,00 | |
$300,00 | $300,00 | |||||
Ativo não circulante | $4.800,00 | $4.700,00 | Dívidas de Longo Prazo | $1.400,00 | $1.200,00 | |
Móvei de utensílio | $500,00 | $300,00 | Financiamento a LP | $1.400,00 | $1.200,00 | |
Veículos | $300,00 | $400,00 | ||||
Máquinas e equipamentos | $2.000,00 | $2.000,00 | Patrimônio Líquido | $4.000,00 | $3.500,00 | |
Terrenos | $2.000,00 | $2.000,00 | Capital Social | $2.800,00 | $2.700,00 | |
Lucros Acumulados | $1.200,00 | $800,00 | ||||
Total | $6.000,00 | $5.500,00 | Total | $6.000,00 | $5.500,00 | |
Houve uma redução do índice de liquidez corrente da empresa entre 2017 e 2018.
No período analisado, houve aumento do patrimônio da empresa.
Entre 2017 e 2018, houve redução do índice de endividamento geral da empresa.
Houve um aumento do total financiado pelos credores entre 2017 e 2018.
No período analisado, houve aumento do total financiado pelos sócios da empresa.
A alternativa que apresenta como são avaliados os investimentos efetuados nas join-ventures ou empresas com controle conjunto é:
Valor justo.
Equivalência patrimonial.
Valor de mercado.
Valor realizável líquido.
Valor recuperável.
Suponha que a Empresa Alfa tenha adquirido 33% do Patrimônio Líquido da empresa Customização no valor R$ 83.000, no momento da compra não houve impacto de mais-valia e nem goodwill. Após a transação de compra de parcela do Patrimônio Líquido da empresa Customização, Alfa passa a ter influência significativa sobre Customização. Diante das informações apresentadas marque a opção que represente o método de avaliação desse investimento na empresa Alfa.
Método de custos, pois Alfa não tem influência na tomada de decisão da Customização.
Método de Custos, pois o posicionamento de Alfa predomina na tomada de decisão da empresa Customização, indicando que Alfa tem controle na tomada de decisão sobre Customização.
Método de Equivalência Patrimonial, pois Alfa é controladora de Customização.
Método de Equivalência Patrimonial, pois o posicionamento de Alfa quanto a tomada de decisão da empresa Customização não predomina, mas é relevante.
Considerando as normas para elaboração, operação e comercialização de títulos de capitalização, podemos afirmar que os títulos de capitalização das Sociedades de Capitalização possuem as seguintes características. Julgue os itens abaixo e assinale a opção CORRETA.
São estruturados para efeitos de comercialização nas modalidades Tradicional, Compra-Programada, Popular e Incentivo.
Relativamente à forma de custeio, somente poderão ser do tipo pagamentos periódicos ou do tipo pagamento único.
Os pagamentos periódicos correspondem ao título que prevê a realização de um pagamento a cada mês da respectiva vigência.
Incluem a cobrança de valores do subscritor e/ou titular com finalidade de transferência do título, independentemente de sua denominação.
O processo de elaboração de demonstrações contábeis da entidade também inclui o uso de lançamentos contábeis fora do padrão para registrar transações ou ajustes não recorrentes e não usuais.
Assinale a alternativa apresenta o uso de lançamentos contábeis fora do padrão.
receitas correntes.
imposto de renda.
despesas operacionais.
aquisição de matéria prima.
ajustes de consolidação e combinação ou alienação de negócios.
Propriedade para investimento, de forma geral, é a propriedade (terreno ou edifício – ou parte de edifício – ou ambos) cujo objetivo do proprietário ou pelo arrendatário em arrendamento financeiro é mantê-la para auferir aluguel ou para valorização do capital ou para ambas. Ao reconhecer tal propriedade como tal, o valor de custo inicial deverá ser contabilizado em:
Imobilizado (Ativo não circulante)
Estoques (Ativo circulante)
Diferido (Ativo não circulante)
Investimentos (Ativo não circulante)
Outros valores abrangentes (Ativo não circulante)
Na auditoria em investimentos de controladas, coligadas e de empreendimentos em conjunto, os ajustes de avaliação patrimonial ocorrem na área do
fluxo de caixa.
ativo.
passivo.
patrimônio líquido.
ativo diferido.
Analise as seguintes afirmativas sobre procedimentos para consolidação de demonstrações contábeis de entidades do setor público e assinale com V as verdadeiras e com F as falsas.
( ) As demonstrações contábeis consolidadas devem abranger as transações contábeis de todas as unidades contábeis incluídas na consolidação e, nesse processo, devem ser consideradas as relações de dependência entre as entidades do setor público.
( ) As demonstrações contábeis, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até seis meses, desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.
( ) As notas explicativas devem incluir informações sobre os eventos subsequentes à data de encerramento do exercício e as razões pelas quais os componentes patrimoniais de uma ou mais entidades do setor público foram avaliados e incluídos na consolidação.
( ) As demonstrações contábeis consolidadas devem ser complementadas por notas explicativas que contenham a identificação e as características das entidades do setor público incluídas na consolidação e os procedimentos adotados na consolidação.
Assinale a sequência CORRETA.
V F V F
F V F V
V F F V
F V V F
Com relação à Consolidação das Demonstrações Contábeis, assinale a alternativa correta:
A consolidação das demonstrações contábeis é uma técnica contábil que consiste na unificação das demonstrações contábeis de todas as controladas da empresa com o objetivo de comparar a situação econômico-financeira das controladas com a da controladora
A consolidação das demonstrações contábeis consiste em subtrair do saldo contábil do grupo econômico todos os saldos das contas contábeis das controladas
As empresas que são obrigadas a efetuarem a consolidação das demonstrações contábeis, devem fazê-la, mas não podem publicar esta consolidação, devendo permanecer estes dados em poder do grupo econômico e fornecendo-os ao órgão competente apenas quando solicitado
As demonstrações contábeis consolidadas devem: combinar itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora com os de suas controladas
A responsabilidade pela consolidação das demonstrações contábeis é da sociedade controlada que apresentar o maior Patrimônio Líquido
Em se tratando de contratos de concessão, a entidade concessionária reconhece os ativos públicos como seus ativos imobilizados.
Certo
Errado



