







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma das medidas mais usadas em Administração Financeira é o Retorno sobre o Patrimônio Líquido (ROE), que é o quociente entre o lucro líquido e o patrimônio líquido.
Assim, se de um ano para o seguinte, o patrimônio líquido de uma empresa crescer 5%, e o seu lucro líquido aumentar 15,5%, o ROE dessa empresa terá um aumento percentual de
Derivativos são contratos que derivam a maior parte de seu valor de um ativo subjacente.
Assinale a alternativa correta em relação ao assunto.
Analise as informações abaixo para responder á questão 31.
Descrição da Contas
Patrimônio Líquido em 31.12.2016: R$150.000,00
Capital Social em 31.12.2017: R$ 30.000,00
Reservas de Capital em 31.12.2017: R$ 80.000,00
Reservas de Lucros em 31.12.2017: R$ 40.00,00
Resultado positivo do exercício de 2017 apurado, em 31.12.2017, pela controlada: R$ 70.000,00
Assinale a alternativa que apresenta o valor, em Reais, do resultado da equivalência patrimonial a ser registrada na empresa controlada Investe em Tudo Ltda., por conta da aplicação de tal método de avaliação na empresa controlada Meu Investimento Ltda. A participação da Investe Tudo na Meu Investimento é de 90% do capital social desta.
R$ 27 000,00
R$ 30 000,00.
R$ 63 000,00.
R$ 198 000,00.
Em 01/01/20XX, a Cia A adquiriu 80% das ações dos controladores por R$140 milhões e 20% das ações dos não controladores da Cia B por R$40 milhões. Ratificado pela Cia B, a Cia A mensura os ativos identificáveis adquiridos por R$300 milhões e os passivos assumidos por R$100 milhões. Insatisfeitos, os não controladores da Cia B ingressaram com ação judicial contestando os critérios de avaliação e os valores da operação. Em sede de perícia judicial, o juiz do feito deferiu que o perito nomeado avaliasse a operação. Em seus exames, a perícia avaliou a participação dos não controladores em R$50 milhões, considerando premissas e critérios de mercado, e ainda identificou um passivo não registrado na Cia B no valor R$20 milhões.
Assim, com base nos exames periciais, o impacto gerado no valor da operação foi de:
Para financiar novos projetos, uma empresa precisa planejar seu nível de endividamento de longo prazo. Considere que o custo do capital próprio dessa empresa seja de 14,1% ao ano, e o custo da dívida antes dos impostos igual a 8% a.a. Considere que a alíquota tributária é de 30%.
Para que o seu custo médio ponderado de capital seja de 9% ao ano, o índice dívida/capital próprio deverá ser de
Consolidação das Demonstrações Contábeis resulta no processo que ocorre pela soma ou pela agregação de saldos ou grupos de contas, excluídas as transações entre entidades incluídas na consolidação, formando uma unidade contábil consolidada. Sobre a consolidação das Demonstrações Contábeis, assinale a única alternativa Incorreta:
Eventos subsequentes à data de encerramento do exercício que possam ter efeito relevante sobre as demonstrações contábeis consolidadas devem ser apresentadas em notas explicativas.
As demonstrações consolidadas devem abranger as transações contábeis de todas as unidades contábeis incluídas na consolidação.
Os ajustes e as eliminações decorrentes do processo de consolidação devem ser realizados em documentos auxiliares, não originando nenhum tipo de lançamento na escrituração das entidades que formam a unidade contábil.
As demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, vedada a utilização de demonstrações com datas diferentes.
Unidade Contábil Consolidada cor responde a soma ou a agregação de saldos ou grupos de contas de duas ou mais unidades contábeis originárias, excluídas as transações entre elas.
Em determinada data, o Patrimônio Líquido contabilizado da empresa Só Picolés S.A. era R$ 60.000.000,00 e o valor justo líquido dos seus ativos e passivos identificáveis era R$ 75.000.000,00. Nesta data, a empresa Sorvete Total S.A. adquiriu 60% das ações da empresa Só Picolés S.A. pagando o valor de R$ 55.000.000,00.
A empresa Sorvete Total S.A. passou a deter o controle da empresa Só Picolés S.A. e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da empresa Só Picolés S.A. Os valores reconhecidos no grupo Investimentos do balanço individual, e no grupo Intangíveis do balanço consolidado da empresa Sorvete Total S.A., foram, em reais, respectivamente:
36.000.000,00 e 19.000.000,00.
55.000.000,00 e 19.000.000,00.
55.000.000,00 e 10.000.000,00.
45.000.000,00 e 19.000.000,00.
45.000.000,00 e 10.000.000,00.
Entre os objetivos da administração financeira, inclui-se a maximização do valor de mercado do capital investido pelos acionistas. O alcance desse objetivo pode ser medido pelo(a)
grau de liquidez.
apetite pelo risco.
lucro por ação.
preço da ação.
redução das despesas.
Em cada retângulo está inscrito uma letra alfabética que representa uma empresa. A seta indica participação de uma empresa no capital de outra, bem como, o percentual.
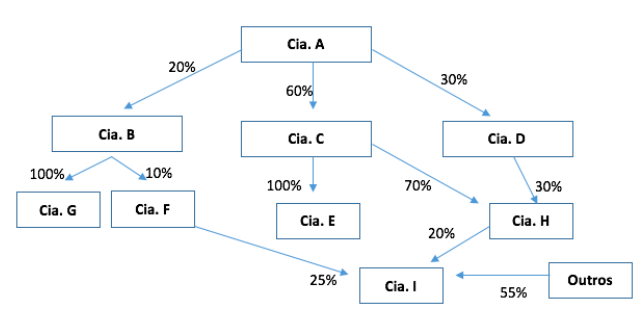
Assinale a opção correta:
A Cia . “F” e “G” são controlada indireta da Cia. “A”.
A Cia. “H” é controlada direta pela Cia. “A”.
A Cia. “G” e “I” são controlada indireta da Cia “A”.
A Cia. “I” é controlada por terceiros.
A Cia. “C” é controlada indireta da Cia. “A”.
O objetivo da NBC TG 36 (R3) é estabelecer princípios para a apresentação e a elaboração de demonstrações consolidadas quando a entidade controla uma ou mais entidades.
Com relação aos preceitos dessa norma contábil, assinale a alternativa INCORRETA.
O investidor controla a investida quando está exposto a, ou tem direitos sobre, retornos variáveis decorrentes de seu envolvimento com a investida e tem a capacidade de afetar esses retornos por meio de seu poder sobre a investida.
O investidor deve reavaliar se controla a investida, caso fatos indiquem que há mudanças nos três elementos de controle: poder sobre a investida, exposição a retornos variáveis e capacidade de afetar o valor de seus retornos.
O investidor tem poder sobre a investida quando tem direitos existentes que lhe dão a capacidade atual de dirigir as atividades relevantes, ou seja, as atividades que afetam significativamente os retornos da investida.
O investidor pode ter poder sobre a investida mesmo que outras entidades tenham direitos existentes que lhes deem a capacidade atual de participar da direção das atividades relevantes.
Uma Sociedade Empresária adquiriu um equipamento, que ficou disponível para uso, nas condições operacionais pretendidas pela administração, em 2.1.2012, pelo valor contábil de R$180.000,00.
A vida útil do equipamento foi estimada em 10 anos e seu valor residual, em R$18.000,00.
A depreciação do equipamento é calculada pelo Método Linear e não foram observados indicativos de perda durante toda a vida útil do equipamento.
No dia 31.12.2016, a Sociedade Empresária vendeu esse equipamento por R$90.000,00.
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO, o valor contábil a ser baixado desse equipamento, em 31.12.2016, é de:
Com as alterações na Lei nº 6.404/76, promovidas pelas Leis nº 11.638/07 e nº 11.941/09, foi criado o grupo “Intangível”, que passou a figurar como um ativo não circulante, assim como o realizável a longo prazo, os investimentos de longo prazo e o ativo imobilizado.
O art. 179º da Lei nº 6.404/76, em seu inciso VI, agora determina que serão classificados no intangível “os bens e direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido”.
São considerados investimentos de longo prazo que devem ser classificados
Marcas e Patentes.
Hardware.
Direitos Autorais.
Goodwill.
A sociedade empresária Pais & Mães Ltda. adquiriu 20% de participação societária na Cia. Filhos & Filhas S.A. Tal aquisição proporcionou à sociedade empresária Pais & Mães Ltda. influência significativa no processo decisório da Cia. Filhos & Filhas S.A. sem, contudo, que tal condição lhe tenha assegurado preponderância permanente nas decisões políticas, financeiras e operacionais da Cia. Filhos & Filhas S.A.
A esse respeito, pode-se afirmar que
a sociedade empresária Pais & Mães Ltda. e a Cia. Filhos & Filhas S.A. são coligadas. O investimento realizado deverá ser avaliado pelo método de equivalência patrimonial.
a situação relatada caracteriza a figura do controle compartilhado da Cia. Filhos & Filhas S.A., implicando em avaliação contábil do investimento realizado pelo valor justo.
o investimento realizado deverá ser avaliado pelo método da equivalência patrimonial e a sociedade empresária Pais & Mães Ltda. estará obrigada a elaborar demonstrações contábeis consolidadas abrangendo as operações da Cia. Filhos e Filhas S.A.
a Cia. Filhos & Filhas S.A. representa uma sociedade controlada pela sociedade empresária Pais & Mães Ltda. O investimento realizado deverá ser avaliado pelo valor justo, se este for passível de apuração. Caso contrário, a avaliação deverá ser feita com base no custo histórico de aquisição.
O Banco ABC, em 30/4/2016, adquiriu uma posição de 400.000 títulos federais (LTN) para compor sua Carteira Própria de Títulos de Renda Fixa, classificando-os como títulos para negociação, pelo valor unitário de R$970,69 (novecentos e setenta reais e sessenta e nove centavos), totalizando um valor de R$388.276.000,00 (trezentos e oitenta e oito milhões, duzentos e setenta e seis mil reais). No mesmo dia, financiou parte desta compra, vendendo posição 200.000 títulos ao preço de custo, com compromisso de recompra para o dia seguinte, 1º/5/2016, pagando uma taxa de 0,005% ao dia. Indique as contas (patrimoniais e/ou de resultados, se o caso) e respectivos valores nelas inclusos, relativos a esta operação, que devem constar no Balancete de 30 de abril de 2016 do Banco ABC.
R$194.205.948,00 em TVMs e IFDs – Títulos de Renda Fixa Vinculados a Recompras – LTNs no Ativo e igual valor em Obrigações por Operações Compromissadas – Recompras a Liquidar – Carteira – LTNs no Passivo e R$67.948,00 em Despesas de Títulos de Renda Fixa.
R$194.138.000,00 em TVMs e IFDs – Revendas a Liquidar – Posição Bancada – LTNs e R$0,00 em Contas de Resultados.
R$194.138.000,00 em TVMs e IFDs – Títulos de Renda Fixa – LTNs no Ativo e R$194.205.948,00 no Passivo e R$67.948,00 em Despesas de Títulos de Renda Fixa.
R$194.138.000,00 em TVMs e IFDs – Títulos de Renda Fixa Vinculados a Recompras – LTNs e igual valor em TVMs e IFDs – Títulos de Renda Fixa – LTNs, ambas no Ativo e R$194.138.000,00 em Obrigações por Operações Compromissadas – Recompras a Liquidar – Carteira – LTNs no Passivo e R$0,00 em Contas de Resultados.
Sobre a consolidação das demonstrações contábeis é correto afirmar que
o eventual ágio por expectativa de rentabilidade futura, registrado no grupo dos Investimentos, deve ser reclassificado para o grupo do Intangível.
na elaboração das demonstrações contábeis consolidadas, as participações de uma sociedade em outra devem ser eliminadas quando os valores forem relevantes.
o patrimônio líquido consolidado deve representar exclusivamente a participação dos controladores. A participação dos não controladores deve ser identificada e expurgada do patrimônio líquido, figurando em grupo próprio, no passivo.
é possível incluir, no trabalho de consolidação das demonstrações contábeis, sociedades controladas cujo exercício social termine em data diferente da data de encerramento do exercício social da sociedade controladora, desde que tal defasagem seja inferior a 90 dias.
A consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, excluindo-se as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. Com relação à consolidação das demonstrações contábeis no âmbito da União, é correto afirmar:
a consolidação nacional abrange todas as entidades incluídas no orçamento fiscal e da seguridade social (OFSS).
a fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a combinação dos valores das transações que serão incluídas e processadas na consolidação.
a consolidação nacional é de competência do Ministério do Planejamento e Orçamento.
no setor público brasileiro, a consolidação pode ser feita no âmbito intermunicipal.
para fins de elaboração das demonstrações contábeis consolidadas, nenhum item deve ser excluído.
A empresa Revolucionária S.A. possui 90% das ações da Cia. Pacificadora. Em 2015, a Cia. Pacificadora distribuiu e pagou dividendos. Ao contabilizar os reflexos desta operação, a empresa Revolucionária S.A. debitou Caixa e creditou
Receita Eventual.
Receita de Dividendos.
Outras Receitas.
Investimentos.
Receita de Equivalência Patrimonial.



