







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A companhia não precisa discriminar em livros ou registros auxiliares, nem nas demonstrações definidas pela lei, as disposições da lei tributária que conduzam ou incentivem a utilização de critérios contábeis, lançamentos ou ajustes.
Os livros utilizados na escrituração contábil atendem a diversas finalidades e são previstos em leis que tratam de aspectos societários e fiscais. São considerados Livros Contábeis, EXCETO:
LALUR.
Caixa.
Diário.
Razão.
O livro caixa é um livro:
Principal, cronológico e facultativo;
Principal, cronológico e obrigatório;
Auxiliar, sistêmico e obrigatório;
Auxiliar, sistêmico e facultativo;
Auxiliar, cronológico e obrigatório;
São formalidades extrínsecas do livro Diário:
Escrituração em idioma e moeda nacional.
Páginas numeradas tipograficamente e escrituração sem borrões, rasuras e escritos nas entrelinhas.
Escrituração em ordem cronológica e com os termos de abertura e de encerramento.
Páginas numeradas tipograficamente e os termos de abertura e de encerramento.
Páginas escritas em forma mercantil com individuação e clareza.
Para fins contábeis, o Diário é considerado um livro obrigatório. Todavia, no seu processo de escrituração, o contador precisa atentar para determinadas formalidades extrínsecas e intrínsecas. Quanto às formalidades extrínsecas do livro Diário, assinale a opção correta.
Inexistência, na escrituração, de intervalos em branco, entrelinhas, borrões, rasuras, emendas ou transportes para as margens.
Registro dos fatos em ordem cronológica de dia, mês e ano.
Termos de abertura e de encerramento devidamente preenchidos e autenticados. Deve ser encadernado.
Uso de linguagem mercantil.
Utilização de idioma nacional e de moeda corrente do país.
Quando a empresa tiver filiais e optar pela escrituração descentralizada, as contas recíprocas relativas às transações entre a matriz e as filiais devem ser, obrigatoriamente, eliminadas na consolidação das demonstrações contábeis.
Como formalidades intrínsecas obrigatórias, o livro diário deve conter termo de abertura e encerramento; apresentar método de escrituração mercantil uniforme; obedecer a rigorosa ordem cronológica na escrituração; e não deve conter rasuras, emendas ou borrões.
escriturar os livros fiscais da empresa.
É um livro fiscal obrigatório para empresas industriais ou equiparadas tributadas com base no lucro presumido:
Diário.
Registro de ações nominativas.
Caixa.
Registro de saídas.
Livro de apuração do lucro real.
Determine abaixo qual a ordem correta que devem seguir os procedimentos contábeis indicados.
Lançamento no diário - preenchimento do quadro de ajustes - levantamento do balancete de verificação - lançamento de ajustes no Razão - levantamento do balancete de verificação após encerramento - preparação do Balanço e do Demonstrativo de Resultado.
Lançamento no diário – levantamento do balancete de verificação - preenchimento do quadro de ajustes – lançamento de ajustes no Razão – levantamento do balancete de verificação após encerramento – preparação do Balanço e do Demonstrativo de Resultado.
Lançamento no diário - preenchimento do quadro de ajustes - levantamento do balancete de verificação - levantamento do balancete de verificação após encerramento - lançamento de ajustes no Razão - preparação do Balanço e do Demonstrativo de Resultado.
Levantamento do balancete de verificação – lançamento no diário – preenchimento do quadro de ajustes – levantamento do balancete de verificação após encerramento – lançamento de ajustes no Razão – preparação do Balanço e do Demonstrativo de Resultado.
Levantamento do balancete de verificação – preenchimento do quadro de ajustes – lançamento no diário – levantamento do balancete de verificação após encerramento – lançamento de ajustes no Razão – preparação do Balanço e do Demonstrativo de Resultado.
A Empresa Gama, iniciando suas atividades em fevereiro de 2007, realizou, no primeiro mês, os seguintes registros no Livro Diário:
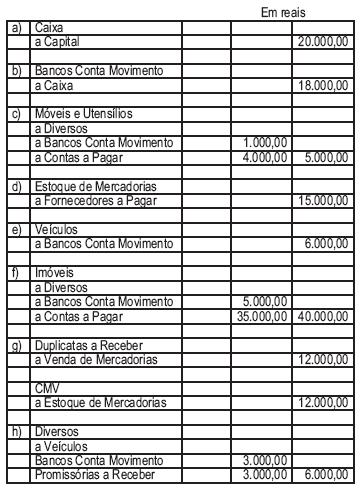
Com base nos dados acima, pode-se afirmar que o saldo da conta Bancos Conta Movimento, no final de fevereiro de 2007, em reais, foi:
O livro registro de duplicatas, obrigatório pela legislação comercial, é facultativo nos termos da legislação tributária, a não ser que a empresa efetue a escrituração resumida do diário.
Entre os livros fiscais facultativos, inclui-se o de registro de apuração do ICMS, específico da atividade comercial.
A inexistência, inacessibilidade ou imprestabilidade dos livros comerciais e fiscais enseja o arbitramento do lucro, que, entretanto, não é uma prerrogativa exclusiva do Fisco, pois, quando conhecida a receita bruta, o contribuinte poderá efetuar o pagamento do imposto de renda com base nas regras próprias aplicáveis ao arbitramento.
Com a introdução do Supersimples, as microempresas em geral e as empresas de pequeno porte deverão manter livro caixa para a sua movimentação financeira. Para os demais tipos de operações, estarão sujeitas a livro(s) específico(s), conforme a necessidade própria de cada unidade da Federação.
Com base em Normas Brasileiras de Contabilidade (NBC), indique com V (verdadeiro) ou F (falso), cada sentença:
( ) Documentação contábil compreende todos os documentos, livros, papéis, registros e outras peças, que apóiam ou compõem a escrituração contábil.
( ) Documento contábil, estrito-senso, é aquele que comprova, mediante perícia para casos omissos, atos que podem ser registrados por lançamento contábil.
( ) A Entidade é obrigada a manter em boa ordem documentação contábil.
( ) A Documentação contábil necessariamente é de origem externa.
( ) A Documentação é hábil quando revestida das características intrínsecas e extrínsecas exclusivamente previstas na legislação
A seqüência correta é:
F,V,V,V,V
V,F,V,F,F
F,F,V,F,V
V,V,F,V,F
V,F,F,F,F
Sobre os livros de escrituração, analise as proposições abaixo.
I. O uso do LALUR - Livro da Apuração do Lucro Real, é determinado pelo Regulamento do Imposto de Renda.
II. Os livros comerciais e fiscais podem ser escriturados por sistema de processamento eletrônico de dados.
III. Os livros Contas Correntes, Registro de Estoques e Caixa, são comuns e obrigatórios para todas as empresas.
Das proposições acima, está(ão) correta(s), apenas,
||
|||
| e ||
| e |||
Num determinado dia do exercício social, o contador de uma companhia industrial registrou os seguintes fatos contábeis no livro Diário (valores em reais):
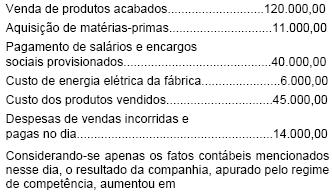
Considerando-se apenas os fatos contábeis mencionados nesse dia, o resultado da companhia, apurado pelo regime de competência, aumentou em
I - O livro razão é um livro facultativo, porém de grande utilidade para a contabilidade, porque registra o movimento de algumas contas patrimoniais.
II - No livro caixa são registrados todos os atos administrativos que envolvam entradas e saídas de dinheiro.
III - O livro diário não é um livro obrigatório pela legislação comercial e está sujeito às formalidades legais extrínsecas e intrínsecas.
IV - A escrituração é uma técnica que consiste em registrar nos livros próprios todos os fatos administrativos que ocorrem na empresa.
V - O método de escrituração utilizado universalmente é o método das partidas dobradas.
A seqüência correta é
V V V F F.
V V F F F.
V F F F F.
F F V V V.
F F F V V.



