Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A contabilização dos juros compostos, à taxa mensal de 2%, ao final de três meses proporcionará acréscimo ao resultado superior a R$ 3.050.
É correto afirmar que as aplicações em instrumentos financeiros derivativos, classificados no ativo, serão registradas pelo valor
justo, quando as aplicações estiverem disponíveis para a venda.
de custo de aquisição ou valor de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for inferior, no caso das aplicações disponíveis para a venda
histórico, quando se tratar de investimentos não disponíveis para a venda.
de emissão, atualizado conforme disposições legais ou contratuais, ajustado ao valor provável de realização, quando este for superior, no caso das aplicações não disponíveis para a venda.
Exemplificamos, abaixo, os dados contábeis colhidos no fim do período de gestão de determinada entidade econômico-administrativa:
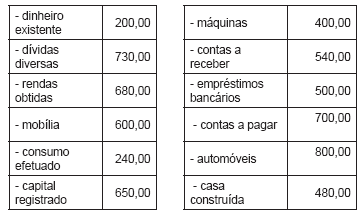
Segundo a Teoria Personalística das Contas e com base nas informações contábeis acima, pode-se dizer que, neste patrimônio, está sob responsabilidade dos agentes consignatários o valor de:
R$ 1.930,00.
R$ 3.130,00.
R$ 2.330,00.
R$ 3.020,00.
R$ 2.480,00.
No cálculo do chamado EBITDA, freqüentemente divulgado por publicações especializadas, não se consideram as depreciações e as amortizações, as despesas financeiras, os tributos sobre o resultado e o resultado da equivalência patrimonial. Isso significa que se trata de uma avaliação que leva em conta a política de investimentos da empresa e a dependência de capitais alheios.
Observando o patrimônio da empresa Constituída S.A. e as transações realizadas, encontramos, em primeiro lugar, os seguintes dados contabilizados:
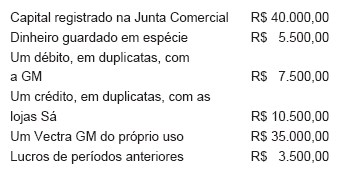
Em seguida, constatamos o pagamento de R$ 3.000,00 da dívida existente, com descontos de 10%; e a contratação de empréstimo bancário de R$ 6.500,00, incidindo encargos de 4%, com a emissão de notas promissórias.
Classificando contabilmente os componentes desse patrimônio e considerando as variações provocadas pelas duas transações do exemplo, pode-se dizer que os saldos daí decorrentes, no fim do período, serão devedores e credores de:
R$ 51.000,00.
R$ 54.540,00.
R$ 60.460,00.
R$ 60.500,00.
R$ 61.060,00.
Os títulos de crédito são documentos que representam o direito creditório nele inserido sendo aptos à circulação. De acordo com esse entendimento, não é título de crédito
o cheque.
a letra de câmbio.
a duplicata mercantil.
o contrato particular assinado por duas testemunhas.
a nota promissória.
Perdas realizadas constituem despesas. Como exemplos de perdas realizadas citam-se as que resultam dos efeitos dos aumentos na taxa de câmbio de uma moeda estrangeira com relação a aplicações financeiras mantidas pela empresa em tal moeda.
Em relação às características dos instrumentos financeiros, considere:
I. Seu valor se altera em resposta a mudanças na taxa de juros específica, no preço de instrumento financeiro, preço de commodity, taxa de câmbio, índice de preços ou de outras taxas.
II. Não é necessário qualquer desembolso inicial ou o desembolso inicial é menor do que seria exigido para outros tipos de contratos nos quais seria esperada resposta semelhante às mudanças nos fatores de mercado.
III. É um contrato que requer que o emissor faça pagamentos pré-especificados ao detentor para reembolsá-lo de perda ocasionada pela inadimplência de credor específico.
IV. Deve ser liquidado em data futura.
V. É qualquer contrato que estabeleça um interesse residual nos ativos de uma entidade após a dedução de todos os seus passivos.
Para ser caracterizado como derivativo, o instrumento financeiro deve apresentar, concomitantemente, as características presentes APENAS em
I, II e III.
I, II e IV.
II, III e IV.
III, IV e V.
I, III e V.
O lançamento III aumenta o disponível, mas não afeta o exigível de curto prazo.
Para que sejam mensuradas e registradas as perdas de valor do capital aplicado em bens do imobilizado, a companhia deverá efetuar, periodicamente, análise sobre a recuperação dos valores registrados no imobilizado e no intangível, principalmente quando houver decisão de interromper os empreendimentos ou atividades a que se destinavam.
O prazo médio de recebimento de clientes está
entre 6 dias e 25 dias.
entre 26 dias e 32 dias.
entre 33 dias e 45 dias.
entre 46 dias e 54 dias.
entre 54 dias e 70 dias.
Não há transações que afetem o fluxo dos investimentos.
Há déficit financeiro de R$ 30.740.
A contabilização dos investimentos permanentes que fazem parte de um mesmo grupo ou que estejam sob controle comum deve ser efetuada pelo método de equivalência patrimonial, independentemente de sua relevância.
O contrato de garantia financeira requer que o emissor efetue pagamentos predeterminados ao detentor para reembolsá-lo de perda ocasionada pela inadimplência de credor específico, de acordo com os termos do instrumento de dívida.
financeiro, o arrendador corre o risco de não recuperar 100% do valor desembolsado ao final do contrato.
financeiro, o prazo de arrendamento é compatível com o prazo de vida útil do bem e o valor residual garantido (VRG) é condição da operação. Desse modo, é interessante para o arrendatário adquirir o bem ao final do contrato.
operacional, o contrato não admite a devolução do bem; o arrendatário deverá adquiri-lo ao final do contrato pelo VRG.
operacional, o prazo de contratação deve ser superior a 75% do prazo de vida econômica útil do bem.