







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Maria quitou seu débito 45 dias após a realização do empréstimo.
Se a CM – Correção Monetária for zero e considerando um empréstimo imobiliário, a ser pago em 25 anos com capitalizações mensais, sendo que os juros sobre o saldo devedor de cada mês também serão pagos com (junto) as respectivas parcelas mensais, podemos afirmar que:
I. As parcelas de juros são constantes;
II. As parcelas de amortização são constantes;
III. O saldo devedor é decrescente e linear, financeiramente.
Com base no acima proposto e frente às três sentenças, indicando por V – Verdadeira e por F – Falsa, a opção correta é:
V, V, V
V, V, F
V, F, F
F, V, V
F, F, V
O float de cobrança resulta do tempo decorrido entre o pagamento em cheque de um devedor e o efetivo recebimento dos recursos financeiros pelo credor.
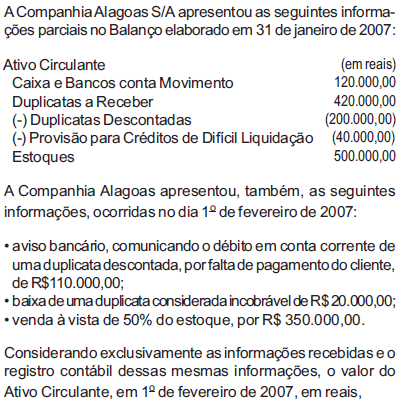
reduziu 330.000,00
reduziu 130.000,00
reduziu 30.000,00
aumentou 100.000,00
aumentou 220.000,00
Considerando que uma empresa tenha efetuado aplicação financeira de R$ 50.000 no dia 10/1/2008, à taxa simples mensal de 1,5%, assinale a opção que demonstra o reflexo contábil dessa operação ao final do dia 20/4/2008.
Acréscimo de R$ 2.500 ao resultado do exercício e de R$ 2.500 ao ativo permanente investimentos.
Acréscimo de R$ 2.500 ao circulante e de R$ 2.500 ao resultado do exercício.
Acréscimo de R$ 52.500 ao ativo permanente e de R$ 52.500 ao ativo circulante.
Acréscimo de R$ 2.000 ao resultado do exercício e de R$ 2.000 ao disponível.
Geralmente, é eficaz, como procedimento de cobrança, a transferência das duplicatas incobráveis de uma empresa a um escritório de advocacia especializado, para recebimento dos créditos.
O valor debitado pelo banco, referente ao resgate de parcela do principal de um empréstimo, mas não contabilizado pela empresa, deve ser apresentado, na reconciliação bancária, como
redução do saldo do razão analítico.
aumento do saldo do razão analítico.
aumento do saldo do extrato.
redução do saldo do extrato.
lançamento a crédito do banco e a débito de empréstimos a pagar
A aquisição de ações de outras companhias pode ser registrada em conta de ativo circulante quando a empresa que adquiriu as ações resolva que estas serão comercializadas em um período curto de tempo. O registro dessa operação não afeta o valor total do ativo circulante da empresa que adquiriu as ações.
Os ativos financeiros não derivativos designados como disponíveis para venda não podem ser classificados como investimentos mantidos até o vencimento.
Uma empresa captou empréstimo de R$ 10.000 junto a uma instituição financeira no dia 10/1/2008. O empréstimo será pago em sete parcelas iguais e sucessivas, após 30 dias da assinatura do contrato. Ao captar o dinheiro, a empresa pagou R$ 100 de taxa de abertura de crédito, já deduzida do montante total. Com base nesses dados, assinale a opção que apresenta o correto registro da operação de captação do recurso.
débito empréstimos . . . . . . . . . . . . . . . . . . . . . . R$ 10.000
crédito bancos . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 9.900
crédito taxa de abertura de crédito . . . . . . . . . . . . R$ 100
débito bancos . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 9.900
crédito empréstimos . . . . . . . . . . . . . . . . . . . . . . R$ 9.900
débito taxa de abertura de crédito . . . . . . . . . . . . . R$ 100
crédito banco . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 9.900
crédito empréstimos . . . . . . . . . . . . . . . . . . . . . R$ 10.000
débito bancos . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 10.000
crédito empréstimos . . . . . . . . . . . . . . . . . . . . . R$ 10.000
O registro da receita financeira proporciona um acréscimo ao percentual da margem líquida.
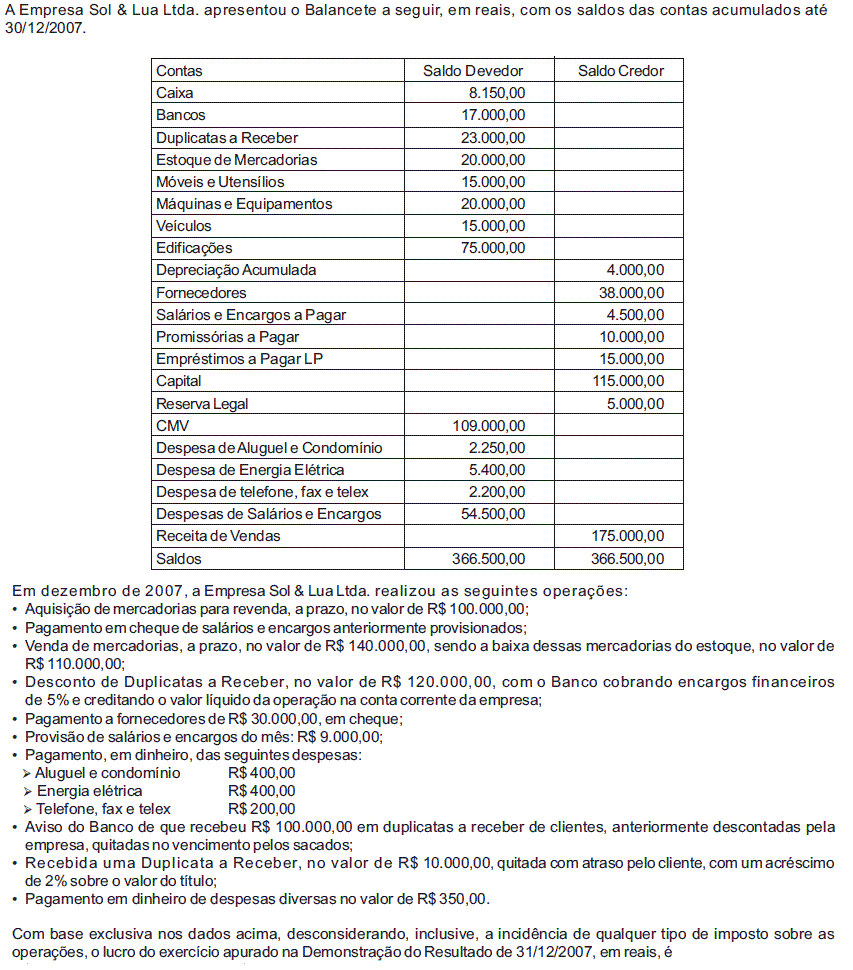
13.450,00
13.850,00
14.700,00
15.300,00
15.500,00
Se a empresa não acatar a sugestão do consultor, o float de processamento não será alterado.
O valor total do fluxo dos financiamentos foi de R$ 17.000,00, pois, no mês de janeiro/1991, houve integralização de capital e compra de mercadorias a prazo.
A empresa, ao acatar a sugestão do consultor, reduzirá o float de processamento dos depósitos.
O regime aduaneiro especial de drawback consiste na suspensão ou eliminação de tributos incidentes sobre insumos importados, quando utilizados no beneficiamento, fabricação, complementação ou acondicionamento de produto exclusivamente destinado à exportação.
Certa empresa pegou um empréstimo com o Banco Dez S. A., em 30.09.20x4, no valor de R$ 50.000 com vencimento para 30/09/20x5. Os encargos financeiros prefixados no valor de R$ 4.800 foram descontados no ato da liberação do empréstimo. As demonstrações contábeis, em 31.12.20x4 apresentaram a seguinte situação:
houve acréscimo na conta corrente bancária de R$ 50.000.
a despesa financeira é de R$ 1.200.
a dívida com a instituição financeira é de R$ 45.200.
os encargos financeiros antecipados são de R$ 5.200.
houve um lucro operacional de R$ 8.000.
Os itens monetários puros, sob a óptica da correção monetária integral, estão sujeitos a atualização por índice pós-fixado, como, por exemplo, os empréstimos em dólar ou euro.
No ano de 2006, uma empresa adquiriu um equipamento, financiado pelo Banco Brasileiro, em 24 parcelas, no valor de 240.000,00. O financiamento passou a ser pago a partir de maio de 2006 e as parcelas têm vencimento no último dia de cada mês. No Balanço Patrimonial de 31.12.2006, o financiamento estará classificado como:
Passivo Circulante: 40.000,00. Passivo Exigível a Longo Prazo: 120.000,00.
Passivo Circulante: 120.000,00. Passivo Exigível a Longo Prazo: 50.000,00.
Passivo Circulante: 120.000,00. Passivo Exigível a Longo Prazo: 40.000,00
Passivo Circulante: 50.000,00. Passivo Exigível a Longo Prazo: 120.000,00



