







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
efetiva dessa operação é superior a 6,5%.
A Cia. PC&FG está analisando o seguinte projeto de investimento:

Caso a taxa requerida pela empresa seja exatamente a mesma da Taxa Interna de Retorno – TIR (13,00%), o Valor Presente Líquido – VPL do presente projeto será de:
0
5.000,00
5.555,55
10.000,00
15.000,00
A empresa Creditícia S.A. concede empréstimo para sua controlada Financia S.A., por 60 dias, no valor de R$ 1.200.000,00, para aquisição de imobilizado. A empresa Creditícia S.A. deve registrar, de acordo com as normas societárias, o empréstimo em
ativo circulante.
passivo circulante.
ativo realizável a longo prazo.
passível exigível a longo prazo.
ativo imobilizado.
uma despesa operacional.
juros a pagar.
uma despesa não-operacional.
encargos a transcorrer.
resultado financeiro.
nominal dessa operação é inferior a 5,5%.
No dia 24/06/200x1, a Empresa CONCURSÁ BRAGÁ LTDA, realizou a seguinte transação: Pagamento de Duplicatas, com atraso; os juros cobrados foram de 15% do valor original da duplicata ($23.000,00). Após a contabilização deste fato quais os novos saldos das contas Caixa, Duplicatas, respectivamente:
A Cia. Juazeiro do Norte adquiriu uma máquina por R$ 96.000,00, pagando R$ 12.000,00 à vista e financiando o restante em 10 parcelas de R$ 8.400,00 mensais e consecutivas. Na data de aquisição, o registro desse fato na contabilidade da companhia terá como conseqüência
um aumento no Patrimônio Líquido da entidade equivalente ao valor do financiamento.
um aumento de R$ 96.000,00 nas despesas da sociedade.
um aumento no Passivo Exigível da entidade em R$ 96.000,00.
uma provável diminuição no Patrimônio Líquido da entidade, que não poderá ser quantificada sem que se saiba o valor dos juros implícitos na operação.
um aumento de R$ 84.000,00 no valor do Ativo Total da entidade.
A Cia. Galobal está estudando a realização de um investimento de R$ 200.000,00, com taxa de retorno requerida pela empresa de 20%. Analisando as alternativas possíveis, identificou as apresentadas a seguir.
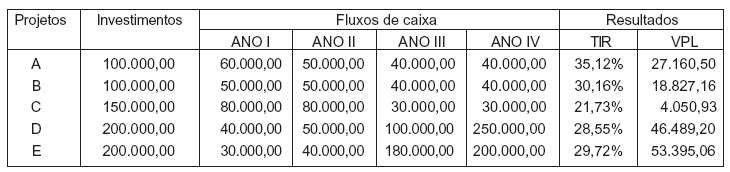
Considerando-se os conceitos de VPL – Valor Presente Líquido e de TIR – Taxa Interna de Retorno, qual desses investimentos deve ser o escolhido?
A
B
C
D
E
Analise as assertivas abaixo, quanto aos indicadores de análise econômico-financeira das Demonstrações Contábeis:
I. O pagamento de duplicatas, com a incidência de juros (encargos financeiros), sobre o valor nominal do título de crédito, tem influência no índice de liquidez corrente, sempre aumentando o seu valor.
II. O recebimento de duplicatas, com a incidência de um desconto condicional, por antecipação do pagamento, sobre o valor nominal do título de crédito, tem influência no índice de imobilização de capital, aumentando o seu valor.
III. A realização de capital em dinheiro, tem influência no índice de liquidez corrente e no índice de imobilização de capital, aumentando e diminuindo os seus valores, respectivamente.
Estão corretas:
I, II e III.
I e II, apenas.
I e III, apenas
II e III, apenas.
A negociação no mercado de valores mobiliários emitidos por uma companhia está condicionada ao registro dessa companhia na Comissão de Valores Mobiliários.
O título de crédito utilizado em operações de compra e venda de mercadorias a prazo denomina-se
Letra imobiliária.
ações.
Letra de Câmbio.
hipoteca.
Duplicata.
O contrato de leasing não proporciona a quitação da operação antes do prazo estipulado em contrato. Mas, desde que esteja prevista no contrato, poderá ocorrer a transferência dos direitos e obrigações a terceiros, mediante acordo com a empresa arrendadora.
A Cia. Metalquímica está estudando 3 alternativas de investimento para o próximo exercício, cujos valores de aplicação e benefícios de caixa para os próximos 4 anos estão apresentados abaixo, com valores em reais.
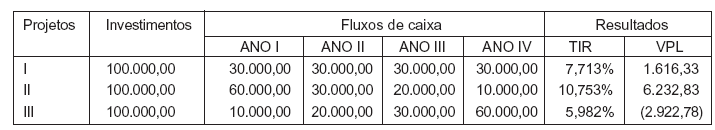
Como se pode observar na tabela acima, o investimento II apresenta tanto a melhor TIR – Taxa Interna de Retorno quanto o maior VPL – Valor Presente Líquido. Considerando-se que os investimentos são mutuamente exclusivos, o investimento II deve ser o escolhido.
Em vista de todo o exposto, e considerando a técnica do cálculo do VPL, a faixa de taxa de juros requerida pela Empresa que permitiu a apuração dos valores do VPL constantes da tabela ficou entre:
5% e 5,9%
6% e 6,9%
7% e 7,9%
8% e 8,9%
9% e 9,9%
O registro das operações financeiras proporciona acréscimos ou decréscimos no resultado das organizações. Assim, ao confrontar as receitas financeiras com as despesas financeiras a empresa apura o resultado financeiro do período. Acerca do reflexo das movimentações financeiras no balanço patrimonial, assinale a opção correta.
Ao captar empréstimos de longo prazo, a empresa aumenta seu ativo circulante e, conseqüentemente, reduz o índice de liquidez imediata.
A mudança de dívidas de curto prazo para dívidas de longo prazo proporciona, no caso de juros a pagar, um decréscimo no índice de liquidez geral.
A venda de ativo permanente com recebimento de juros proporciona o registro de fluxo de operações positivo, fluxo de investimentos negativo e fluxo de financiamentos positivo no momento de seu recebimento
O pagamento de juros advindos de financiamentos de longo prazo reduz o disponível da empresa e é classificado como fluxo de financiamentos negativo, para a análise do disponível.
O recebimento de juros de aplicações financeiras é considerado como fluxo das operações. A empresa, ao registrar a expectativa de recebimento de renda prefixada, aumenta o disponível.
Os itens não monetários devem ser convertidos com base na taxa histórica do dólar, a taxa da data da transação.
Antes de iniciar a análise das demonstrações financeiras, deve-se fazer sua prévia padronização, que consiste na crítica das contas e respectiva transcrição para um modelo previamente definido pelo analista.
Nesse trabalho de padronização existe uma conta que deve ser sempre reclassificada. Tal conta é:
Uma empresa comercial efetua uma aplicação financeira em 20.12.2005, com data de resgate previsto para 31.01.2006.
Em relação à receita de juros, decorrente desta aplicação financeira, o critério de contabilização é:
Registro da receita de juros somente em 31.01.2006, obedecendo ao Regime de Caixa.
Registro da receita de juros somente em 31.01.2006, obedecendo ao Princípio da Prudência.
Registro da receita de juros devidos até 31.12.2005, quando do fechamento do balanço, obedecendo ao Princípio da Prudência.
Registro da receita de juros referentes 2005, em 31.12.2005, quando do fechamento do Balanço, obedecendo ao Regime de Caixa.
Registro da receita de juros devidos até 31.12.2005, quando do fechamento do Balanço, obedecendo ao Regime de Competência. A receita de juros complementar será apropriada no exercício competente.
Pedro tomou R$ 20.000,00 de empréstimo à taxa de juros simples de 5% ao mês. Depois de algum tempo, Pedro conseguiu um novo empréstimo, no valor de R$ 40.000,00, à taxa de juros simples de 4% ao mês. Tomado esse novo empréstimo, Pedro quitou imediatamente o primeiro empréstimo, pagando o principal e os juros devidos. Decorridos 27 meses da data da tomada do primeiro empréstimo, Pedro quitou o segundo empréstimo, pagando também o principal e os juros devidos. De juros, entre os dois empréstimos tomados, Pedro pagou um total de R$ 36.000,00. Com relação a essas operações financeiras, assinale a opção correta.
O primeiro empréstimo foi quitado em um prazo superior a 13 meses.
Do valor tomado no segundo empréstimo, quitados o principal e os juros correspondentes ao primeiro empréstimo, Pedro ficou ainda com uma quantia superior a R$ 10.000,00.
O valor total correspondente aos juros devidos pelo segundo empréstimo tomado foi superior a R$ 22.000,00.
O valor correspondente aos juros devidos pelo primeiro empréstimo tomado é igual a 45% do valor dos juros correspondentes ao segundo empréstimo.
Para as questões 20, 21 e 22, considere os dados expostos no quadro abaixo.
Item | Saldo médio da contas | Saldo final |
Estoques | 5.150 | |
Contas a receber | 3.380 | |
Fornecedores | 7.952 | |
Vendas líquidas | 47.115 | |
Custo de produtos vendidos | 22.893 |
O ciclo financeiro no caso acima mencionado indica:
que a empresa utiliza recursos próprios para o pagamento dos bens e/ou matérias-primas durante o período do ciclo financeiro.
que o pagamento dos bens e/ou matérias-primas está sendo financiado pelos fornecedores durante o período de ciclo financeiro.
que a empresa tem cometido atrasos constantes no pagamento aos fornecedores.
que a empresa financia seus clientes com recursos próprios.
o período no qual a empresa necessita recorrer a empréstimos bancários de curto prazo.



