








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa, ao final do exercício, reconheceu uma provisão de despesas no valor de R$ 8.000, referente a serviços já prestados, mas ainda não faturados nem pagos. Qual é o lançamento contábil correto para o reconhecimento dessa provisão?
Débito em Caixa e Crédito em Receita.
Débito em Despesa e Crédito em Provisão de Despesas a Pagar.
Débito em Provisão de Despesas a Pagar e Crédito em Caixa.
Débito em Receita e Crédito em Caixa.
Em 31/12/2025, uma entidade apresentava, em seu Balanço Patrimonial, uma provisão para contingências de R$ 30.000, referente a uma causa na justiça.
Em janeiro de 2026, a entidade ganhou a causa.
A diminuição da provisão para contingências, no passivo, tem como contrapartida
uma reversão da despesa, no resultado.
uma diminuição no ativo contingente, no ativo.
um aumento no passivo contingente, no passivo.
um aumento na reserva para contingências, no patrimônio líquido.
um aumento em ajuste de avaliação patrimonial, no patrimônio líquido.
Ao analisar as demonstrações contábeis de uma entidade, um analista observou que a conta “Outras Contas a receber”, classificada do ativo circulante, no Balanço Patrimonial, estava ajustada a valor presente.
É possível inferir que
o ciclo operacional é positivo.
a entidade é de pequeno porte.
a conta apresenta efeito relevante.
o reconhecimento da conta segue o regime de caixa.
o exerício social da entidade é maior do que 12 meses.
Um curso de idiomas oferecia aulas de inglês, espanhol e japonês. Em 2024, a gerência do curso resolveu extinguir a oferta de aulas de japonês e espanhol, passando a oferecer apenas aulas de inglês. A reorganização dos cursos teve efeito material na natureza e no foco das operações do curso, de modo que foi constituída uma provisão para reestruturação.
Assinale a opção que indica gastos que podem ser incluídos no valor da provisão.
Novo treinamento da equipe permanente.
Investimento em novos sistemas e redes de distribuição.
Gastos incrementais de marketing relacionado ao curso de inglês.
Indenização aos proprietários das salas onde eram ofertados os cursos e que deixaram de ser utilizadas.
NÃO é um requisito obrigatório para o reconhecimento da provisão, no passivo, de natureza patrimonial:
Seja possível fazer uma estimativa confiável do valor da obrigação.
Exista uma obrigação presente (formalizada ou não) resultante de eventos passados.
Que tenha no ato da inscrição da provisão uma disponibilidade financeira líquida positiva.
Seja provável uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para a extinção da obrigação.
Um supermercado oferecia aos clientes apenas sacolas de plástico.
Em 2022, uma lei passou a proibir o uso de sacolas de plástico a partir de 01/01/2023 naquele município. O supermercado estimou, em 2022, que, com a nova legislação, teria gastos adicionais de R$20.000, em 2023, para oferecer aos clientes sacolas de papel. Desses gastos, conseguiria recuperar R$8.000 pela venda das sacolas aos clientes.
Em relação ao fato, deve-se reconhecer no balanço patrimonial do supermercado em 31/12/2022
um passivo contingente de R$12.000.
um passivo contingente de R$20.000.
uma provisão para contingências de R$12.000.
uma provisão para contingências de R$20.000.
não deve haver reconhecimento.
O Passivo representa a origem dos recursos da empresa. A este respeito, assinale a alternativa correta que representa o Capital Total à Disposição da Empresa.
Capital de Terceiros + Capital Próprio
Capital de Terceiros + Capital Social
Capital Social + Capital Próprio
Capital Próprio + Capital Nominal
Com base nos dados informados, assinale a alternativa que representa a Margem de Contribuição Total da Cia. Calopsita em 2022:
R$ 24.000,00.
R$ 32.000,00.
R$ 25.000,00.
R$ 35.000,00.
R$ 40.000,00.
Quanto às provisões e reservas contábeis, assinale a alternativa incorreta.
A provisão visa à cobertura de um gasto já considerado certo ou de grande possibilidade de ocorrência.
As provisões representam expectativas de perdas de Ativos ou estimativas de valores a desembolsar que, apesar de financeiramente ainda não efetivadas, derivam de fatos geradores contábeis já ocorridos.
As provisões não possibilitam o reconhecimento, no resultado do exercício em que são constituídas, de perdas que provavelmente ocorrerão, desde que os valores possam ser previamente calculados.
Provisão para férias e encargos são as provisões passivas mais comuns.
Provisões dedutíveis são aquelas que a legislação do imposto de renda permite a sua dedutibilidade quando da determinação do lucro real.
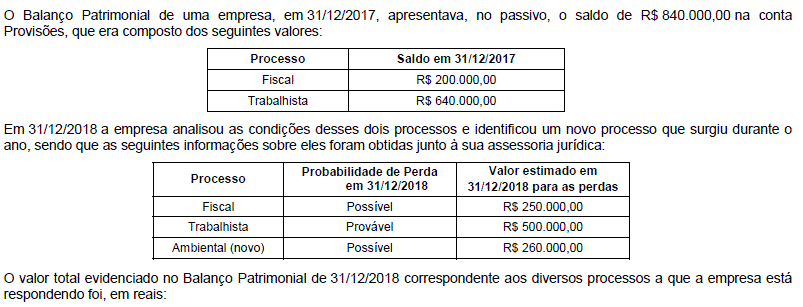
840.000,00.
500.000,00.
640.000,00.
900.000,00.
1.010.000,00.
A reversão da perda por desvalorização do ágio pago por rentabilidade futura ocorrerá no período subsequente ao de sua apuração.
Caso o valor justo líquido das despesas de venda de um ativo corresponda a R$ 13.500 e o valor em uso desse ativo seja igual a R$ 10.900, o valor recuperável será de R$ 10.900.
O reconhecimento de uma provisão passiva não poderá existir se a empresa não souber exatamente o valor da despesa que originou essa provisão.
Caso uma empresa receba uma multa e o departamento jurídico determine que a multa é realmente devida pela empresa, o contador realizará o registro da provisão passiva bem como sua divulgação em nota explicativa.
Uma mudança de política contábil pode ser exemplificada como a aplicação de uma nova política para transações, eventos ou circunstâncias que não ocorreram anteriormente ou que eram caracterizadas como imateriais.
Para a elaboração das demonstrações contábeis de 31/12/2018, foram obtidas as seguintes informações sobre processos a que a Cia. Clara está respondendo, com valores expressos em reais:
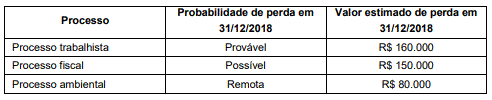
Com base nessas informações, a Cia. Clara reconheceu como Provisões, no Balanço Patrimonial de 31/12/2018, o valor de, em reais,
390.000,00.
310.000,00.
230.000,00.
160.000,00.
150.000,00.
Conforme definições de Provisão e Reserva, aliado à boa técnica contábil, pode-se afirmar que houve uma impropriedade da Lei no tocante à utilização das reservas de capital. A utilização que se classifica melhor como Provisão, ao invés de Reserva, é:
absorção de prejuízos, quando estes ultrapassaremos lucros acumulados e as reservas de lucros;
o resgate de partes beneficiárias;
o resgate, reembolso ou compra de ações;
incorporação ao capital;
pagamento de dividendos a ações preferenciais, quando essa vantagem lhes for assegurada pelo estatuto social.



