







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dadas as finalidades distintas e necessidades diversas de governos, órgãos reguladores e autoridades tributárias, devem ser apresentadas tantas demonstrações financeiras de propósitos gerais quantas sejam necessárias para atender a cada um desses usuários.
Certo
Errado
Um analista contábil extraiu informações para análise, das demonstrações contábeis publicadas por uma câmara municipal e deu ênfase aos seguintes dados: 1) R$ 25.000,00 referente ingressos de recursos relativos a consignações em folha de pagamento; 2) R$ 30.000,00 com inscrição de restos a pagar processados e não processados; 3) R$ 20.000,00 de restos a pagar inscritos em exercícios anteriores e pagos no exercício; 4) R$ 60.000,00 de saldo para o exercício seguinte. O analista contábil utilizou de qual demonstrativo contábil para extrair essas informações?
Balanço Patrimonial.
Balanço Orçamentário.
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Relatórios Gerenciais.
Sobre Demonstração das Variações Patrimoniais (DVP) no setor público, avalie as seguintes afirmações e identifique alternativa incorreta:
A DVP apura o resultado patrimonial do exercício pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas.
A função da DVP no setor público é semelhante à da Demonstração do Resultado do Exercício (DRE) no setor privado, apurando lucro ou prejuízo líquido.
Na DVP, as variações patrimoniais aumentativas são classificadas como receitas, e as diminutivas como despesas.
As notas explicativas da DVP devem incluir a natureza e os valores dos itens relevantes que compõem as variações patrimoniais aumentativas e diminutivas.
A DVP utiliza as classes 3 e 4 do PCASP para sua elaboração, abrangendo variações patrimoniais diminutivas e aumentativas, respectivamente.
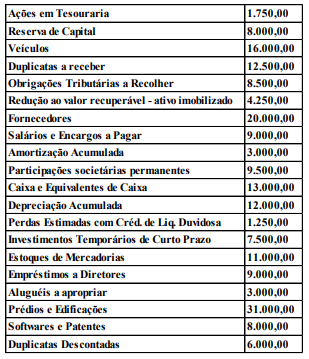
Para resolução das questões de número 36 a 40, considere o balancete a seguir, que contém apenas contas patrimoniais da Cia. Cavalo:
Nos termos da normatização vigente, as sociedades de capital aberto devem, ao fim de cada exercício social, elaborar e divulgar as seguintes Demonstrações Contábeis, EXCETO:
Demonstração dos Lucros ou Prejuízos Acumulados.
Demonstração dos Fluxos de Caixa.
Demonstração das Origens e Aplicações de Recursos.
Demonstração do Valor Adicionado.
Demonstração do Resultado do Exercício.
O relatório financeiro que computa vendas brutas e subtrai custos dos produtos vendidos, apresentando o lucro operacional, é a demonstração de resultados.
Certo
Errado
Assinale a alternativa que apresenta a transação que configura como um resultado abrangente.
Apropriação de seguros das atividades operacionais.
Desvalorização de instrumento financeiro mensurado a valor justo para resultado do exercício.
Ganho com propriedades adquiridas para aluguel e valorização.
Reconhecimento de perda possível em processos trabalhistas.
Resultado atuarial negativo em plano de benefício definido.
As variações relacionadas a outros resultados abrangentes de cada um dos componentes do patrimônio líquido devem ser apresentadas obrigatoriamente na demonstração das mutações do patrimônio líquido.
Certo
Errado
A demonstração de resultados abrangentes deve ser apresentada separadamente, ainda que esteja contemplada em uma coluna da demonstração de mutações do patrimônio líquido.
Certo
Errado
A demonstração da origem e da aplicação dos recursos deve ser obrigatoriamente apresentada pelas empresas de capital aberto.
A mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não derivados de transações com os sócios na sua qualidade de proprietários é definida como
ajustes patrimoniais.
resultado abrangente.
ajuste por reclassificação.
resultado equivalente.
reserva patrimonial.
Resultado abrangente é a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não sejam derivados de transações com os sócios na sua qualidade de proprietários. Sobre a Demonstração de Resultado Abrangente, atribua V para item verdadeiro e F para item falso:
I. É uma importante ferramenta de análise gerencial, pois, respeitando o princípio de competência de exercícios, atualiza o capital próprio dos sócios, através do registro no resultado das receitas e despesas incorridas, porém de realização financeira “incerta”, uma vez que decorrem de investimentos de longo prazo, sem data prevista de resgate ou outra forma de alienação. (.....)
II. Na prática o resultado abrangente visa apresentar os ajustes efetuados no Patrimônio Líquido como se fosse um lucro da empresa, por exemplo, a conta ajuste da avaliação patrimonial, registra as modificações de ativos e passivos a valor justo, que pelo princípio da competência não entram na DRE, no entanto, no lucro abrangente estas variações serão computadas, a fim de apresentar o lucro o mais próximo da realidade econômica da empresa.
(.....)
III. Segundo o pronunciamento do CPC a apresentação do resultado abrangente deve ser feita separada da Demonstração do Resultado do Exercício - DRE e da Demonstração das Mutações do Patrimônio Líquido – DMPL. (.....)
IV. A entidade deve divulgar em notas explicativas os ajustes de reclassificação relativos a componentes dos outros resultados abrangentes.(.....)
Respondidos os itens a sequência CORRETA é:
V, V, V, F.
F, V, V, V.
F, F, V, V.
F, V, F, V.
A demonstração do resultado abrangente deve incluir no mínimo as rubricas a seguir, EXCETO:
Resultado líquido do período.
Cada item dos outros resultados abrangentes classificados conforme sua natureza.
Parcela dos outros resultados abrangentes de empresas investidas reconhecida por meio do método de equivalência patrimonial.
Resultado abrangente do período.
Investimentos financeiros.
O que exige a análise das demonstrações financeiras?
Exige o clima adequado para o orçamento público.
Exige o processo completo de compras governamentais.
Exige o conhecimento do que representa cada conta que nelas figura.
Exige o sistema de registro de preços.
Exige o sistema de gestão da administração pública federal.
Na conversão das demonstrações contábeis, os ganhos ou perdas com as mudanças nas taxas de câmbio são reconhecidos como:
resultado do exercício na conta de variação monetária passiva;
resultado abrangente na conta de ajuste acumulado de conversão;
resultado do exercício na conta de ajuste acumulado de conversão;
resultado abrangente na conta de ajuste de avaliação patrimonial;
resultado não realizado na conta de variação monetária passiva.
As demonstrações financeiras:
podem ser primárias, como o Balanço Patrimonial, a Demonstração do Resultado do Exercício e as Demonstrações das Origens e Aplicações de Recursos.
têm, na sua análise, a finalidade de proporcionar uma visão comparativa da situação financeira e do desempenho da empresa, sendo importante do seu ponto de vista interno e externo.
podem ser secundárias, como o Balanço Patrimonial, a Demonstração do Resultado do Exercício e as Demonstrações das Origens e Aplicações de Recursos.
têm, na sua análise, a finalidade de proporcionar uma visão comparativa da situação financeira e do desempenho da empresa, sendo importante e restrito ao seu ponto de vista interno.
O valor do resultado abrangente total do período é de:
R$ 1.250.
R$ 500.
R$ 250.
R$ 1.500.
R$ 2.500.
O Pronunciamento Conceitual Básico (R1) do Comitê de Pronunciamentos Contábeis (CPC), que trata da estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, define a mensuração como "o processo que consiste em determinar os montantes monetários por meio dos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados no balanço patrimonial e na demonstração do resultado". De acordo com referido Pronunciamento, o processo de mensuração envolve a seleção de uma base específica para se atribuir valor a itens patrimoniais, sendo um número variado de bases de mensuração empregado, em diferentes graus e em variadas combinações, nas demonstrações contábeis. Assim, encontrar a melhor base para a avaliação de itens patrimoniais tem sido um grande desafio para a contabilidade, em especial no que diz respeito ao processo de mensuração de ativos. Uma recente mudança trazida pela legislação societária, seguindo a prática adotada por países que seguem os padrões contábeis do IASB (International Accounting Standard Board), foi a exigência de realização do teste do valor recuperável de ativos para fins de mensuração desses elementos patrimoniais, especialmente para itens classificados no imobilizado e no intangível.
Considerando que o texto acima tem caráter unicamente motivador, redija um texto dissertativo acerca das regras estabelecidas pelo CPC para o reconhecimento e a mensuração de perdas por desvalorização de ativos na contabilidade, com base no Pronunciamento Técnico CPC 01 (R1) — Redução ao valor recuperável de ativos.
Ao elaborar seu texto, faça, necessariamente, o que se pede a seguir:
► conceitue valor recuperável e descreva os elementos que devem compor o seu cálculo; [valor: 13,00 pontos]
► aponte evidências internas e externas que indicam a possibilidade de um investimento em um ativo não ser recuperável, com a apresentação da forma pela qual pode ser identificada e calculada uma eventual perda no valor recuperável de um ativo; [valor: 12,50 pontos]
► explicite critérios de reconhecimento e mensuração de perdas por desvalorização, incluindo o tratamento contábil das reversões. [valor: 12,50 pontos]
Ao final de cada exercício social a entidade deverá apresentar as demonstrações financeiras elaboradas com base em sua escrituração. Indique qual dos itens relacionados não corresponde a uma dessas demonstrações.
Demonstração de Origens e Aplicações de Recursos.
Balanço Patrimonial.
Demonstração do Valor Adicionado.
Demonstração das Mutações do Patrimônio Líquido.
Demonstração dos Fluxos de Caixa.
Outros resultados abrangentes incluem:
receitas extraoperacionais.
receitas e despesas extraoperacionais.
qualquer mutação patrimonial positiva.
as mutações do patrimônio líquido que representam receitas e despesas realizadas.
as mutações do patrimônio líquido que não representam receitas e despesas realizadas.



