Questões de Concurso sobre Outras Demonstrações


Disciplina 1
Assunto 2
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
49 questões encontradas
Questões por página
20
Mais recentes
 

O conjunto de informações divulgado pela Companhia, cujo objetivo é demonstrar o resultado da interação da empresa com o meio em que ela está inserida, é denominado


A

Balanço Social.


B

Balanço Patrimonial.


C

Nota Explicativa.


D

Fato relevante.


E

Demonstração do valor adicionado.

Certas mutações que afetam o patrimônio líquido não são reconhecidas na demonstração do resultado do exercício e constituem outros resultados abrangentes, objeto de uma nova demonstração contábil. É o caso da realização da reserva de reavaliação, que deve ser transferida para reserva de retenção de lucros ou compensada com prejuízos acumulados.


C
Certo

E
Errado

Dentro da estrutura do Plano Orçamentário, o orçamento que contém a maior parte das peças orçamentárias, por englobar todos os orçamentos específicos das áreas administrativa, comercial e de produção, sendo equivalente, na demonstração dos resultados da empresa, às informações que evidenciam as vendas, o custo dos produtos e as despesas administrativas e comerciais, é o Orçamento


A

de Investimentos


B

de Financiamentos


C

de Caixa


D

Operacional


E

Base Zero

A Demonstração do Valor Adicionado (DVA) evidencia o(a)


A

quanto de riqueza uma empresa adicionou, de que forma essa riqueza foi distribuída e o quanto ficou retido na empresa.


B

valor adicionado originado das operações, os recursos oriundos das atividades de financiamento e o saldo de caixa resultante no final do período.


C

montante de riqueza que uma empresa adicionou, o quanto dessa riqueza foi distribuída para os agentes e acionistas e os lucros retidos pela empresa sem destinação específica.


D

receita adicionada pela empresa deduzida das despesas operacionais, exceto a financeira, e o total de lucros retidos em forma de reservas.


E

riqueza adicionada pela empresa, a distribuição dos dividendos realizada e a variação do patrimônio líquido no exercício.

O índice normalmente conhecido como valor econômico adicionado tem por objetivo corrigir uma distorção no sentido econômico do lucro líquido calculado pelos métodos contábeis tradicionais. Esse índice é calculado tomando-se o lucro operacional após impostos e subtraindo-se o custo anual de todo o capital que a empresa utiliza, incluído o capital próprio.


C
Certo

E
Errado

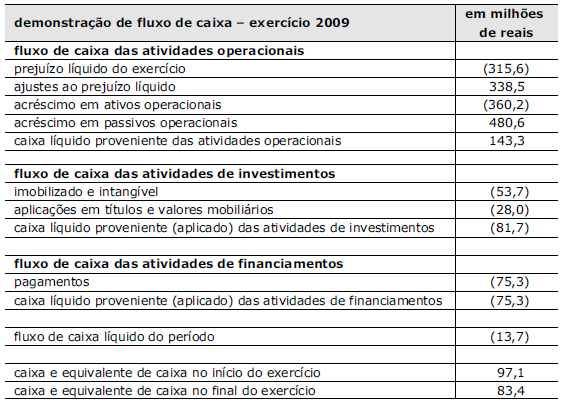
Imagem associada para resolução da questão


A tabela acima apresenta a demonstração de fluxo de caixa de uma empresa hipotética. Na condição de analista contábil incumbido de apresentar os números da demonstração de fluxo de caixa dessa empresa para novos acionistas não familiarizados com as demonstrações financeiras padronizadas, redija um texto dissertativo, explicando o significado das informações contidas nessa demonstração. Ao elaborar seu texto, aborde, necessariamente, os seguintes aspectos:


▶ benefícios das informações do fluxo de caixa;

▶ segmentação das atividades que provocam variação no caixa e equivalente de caixa;

▶ formação do caixa líquido gerado (aplicado) nas diferentes atividades;

▶ avaliação da variação do caixa e equivalentes de caixa.

Observe os dados de uma empresa:
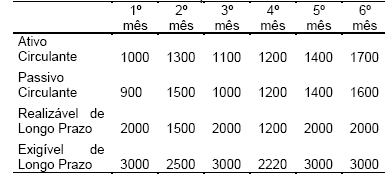
Imagem associada para resolução da questão

Sobre a necessidade de financiamento de capital de giro (capital circulante líquido) desta empresa (em R$ mil), é correto afirmar que o valor necessário, em reais, é:


A

0,00


B

100.000,00


C

200.000,00


D

1.000.000,00


E

5.000.000,00

O estatuto social da Cia. Amarilis prevê direito à participação nos lucros de empregados, administradores e as debêntures emitidas, a base de 10% cada uma. Em um determinado período, o valor do Lucro após o Imposto de Renda e Contribuições foi de R$ 1.500.000,00 e, no mesmo período, a empresa apresenta um saldo de prejuízos acumulados no valor de R$ 450.000,00. Com base nessas informações e de acordo com o estabelecido no artigo 187 da Lei no 6.404/76, é correto afirmar que, nesse período,


A
o valor a ser transferido para o Patrimônio Líquido é de R$ 984.150,00.

B
o lucro líquido apurado no exercício é de R$ 900.000,00.

C
a provisão para participação dos Administradores foi R$ 150.000,00.

D
a provisão para participações a empregados é de R$ 94.500,00.

E
a provisão para participação de debêntures é de R$ 76.545,00.

O Relatório Financeiro de uma empresa deve conter:


A

Balanço Financeiro e Balanço Industrial.


B

TURN OVER do Exercício e Demonstrações Financeiras.


C

Balanço Patrimonial e Resultado de Conta Mercadorias.


D

Demonstrativo de Conta Corrente dos sócios e Balanço Patrimonial.


E

Demonstrações Financeiras e Balanço Patrimonial.

   
Gerar simulado