







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A alternativa que indica o valor, em Reais, do índice de liquidez corrente, com apenas dois dígitos e considerando critério de arredondamento é:
1,27
1,29
1,38
1,47
1,49
O valor do Patrimônio Líquido, após o encerramento do resultado em 31/12/2023, é de R$
250.000.
340.000.
503.440.
740.260.
650.260.
Sabe-se que o suprimento de fundos constitui uma despesa orçamentária. Assim, considerando o enfoque patrimonial, observam-se os seguintes efeitos no momento da liquidação:
diminuição no ativo e diminuição no patrimônio liquido.
diminuição no ativo e diminuição no passivo.
aumento no ativo e aumento no passivo.
aumento no passivo e diminuição no patrimônio líquido.
diminuição no passivo e aumento no patrimônio líquido.
O valor do capital próprio da Empresa ABC Ltda., após a apuração do resultado do período, será de:
R$ 137.680,00.
R$ 129.385,00.
R$ 115.610,00.
R$ 107.315,00.
Em 31/12/2023, o passivo de uma sociedade empresária era de R$400.000, já o seu patrimônio líquido era de R$600.000.
O indicador de endividamento geral da sociedade empresária na data era:
0,33.
0,40.
0,60.
0,67.
Considere uma empresa Alpha que detém 100% das ações da empresa Beta. As duas empresas S.A. apresentaram as informações a seguir.

A única transação entre empresas é um Contas a Receber em Alpha de R$ 10.000 da empresa Beta.
Considerando-se as informações apresentadas, os valores do Patrimônio Líquido Consolidado e do Ativo Total Consolidado de Alpha são, respectivamente:
R$ 50.000 e R$ 95.000;
R$ 55.000 e R$ 95.000;
R$ 60.000 e R$ 100.000;
R$ 65.000 e R$ 100.000;
R$ 70.000 e R$ 100.000.
Uma empresa realizou as seguintes operações durante o exercício social:
• Aumento de capital social mediante emissão de novas ações no valor de R$ 200.000.
• Distribuição de dividendos no valor de R$ 50.000.
• Reconhecimento de uma reavaliação positiva de imóveis no valor de R$ 100.000.
• Aquisição de ações próprias (tesouraria) no valor de R$ 30.000.
• Lucro líquido apurado no exercício, de R$ 150.000.
Considerando os fatos contábeis acima, qual das alternativas a seguir reflete corretamente a alteração no patrimônio líquido da empresa?
Aumento de R$ 370.000, pois todos os fatos descritos aumentam o patrimônio líquido da empresa.
Aumento de R$ 420.000, considerando o aumento de capital, a reavaliação de imóveis, e o lucro líquido, menos a distribuição de dividendos e a aquisição de ações próprias.
Aumento de R$ 350.000, considerando o aumento de capital e o lucro líquido, sem considerar a reavaliação de imóveis e a aquisição de ações próprias.
Aumento de R$ 420.000, considerando apenas o aumento de capital social e o lucro líquido, desconsiderando a distribuição de dividendos e a reavaliação de imóveis.
Aumento de R$ 370.000, considerando o aumento de capital social, o lucro líquido e a reavaliação de imóveis, descontando a aquisição de ações próprias.
De acordo com os conceitos do Conselho Federal de Contabilidade em relação às demonstrações contábeis, analise as seguintes assertivas:
I. No Balanço Patrimonial, o Capital Social é uma conta que integra o grupo do Ativo Permanente.
II. O benefício econômico futuro do ativo é o seu potencial de contribuir, direta ou indiretamente, com o fluxo de caixa e equivalentes de caixa para a entidade. Esses fluxos de caixa podem vir do uso de ativo ou de sua liquidação.
III. Patrimônio líquido é o valor residual dos ativos reconhecidos menos os passivos reconhecidos. Ele pode ter subclassificações no balanço patrimonial.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas II e III.
I, II e III.
Com base nos dados fornecidos, assinale a alternativa que indica o valor do Patrimônio Líquido da Cia. Videira em 31/12/2023.
235.000,00.
255.000,00.
270.000,00.
370.000,00.
Uma empresa apresenta a seguinte situação patrimonial:
Ativo:
Circulante: R$ 100.000,00
Não Circulante: R$ 200.000,00
Passivo:
Circulante: R$ 80.000,00
Não Circulante: R$ 100.000,00
Com base nesses dados, a situação líquida da empresa é de:
R$ 20.000,00.
R$ 120.000,00.
R$ 180.000,00.
R$ 220.000,00.
R$ 280.000,00.
Em 31/12/2023, uma empresa de consultoria apresentava os seguintes saldos em seu balanço patrimonial: Disponibilidades: R$400.000; Patrimônio Líquido: R$400.000.
A empresa recebe à vista pelos serviços prestados e paga todas as suas despesas à vista. Além disso, os sócios da empresa esperam um retorno de 20% de seu investimento ao ano.
Em relação ao ponto de equilíbrio contábil da empresa, é correto afirmar que é
igual ao financeiro e o econômico.
menor do que o financeiro e o econômico.
igual ao financeiro e menor do que o econômico.
maior do que o financeiro e igual ao econômico.
maior do que o financeiro e menor do que o econômico.
De acordo com os dados apresentados, assinale a alternativa que contenha, respectivamente, os valores corretos do Ativo Circulante e do Patrimônio Líquido da Light & Palermo Cia. Ltda. em 31/12/2022.
320.000,00 e 390.000,00.
350.000,00 e 420.000,00.
370.000,00 e 440.000,00.
390.000,00 e 460.000,00.
O patrimônio líquido é um indicador contábil que representa a diferença entre o ativo e o passivo da organização. A respeito do Patrimônio líquido, analise os itens abaixo:
I.O PL demonstra a subtração entre os bens e direitos que uma empresa possui em relação às suas obrigações.
II.O PL corresponde à riqueza de uma organização, aquilo que pertence realmente aos seus acionistas.
III.O PL corresponde numa empresa corresponde exclusivamente as obrigações financeiras que ela possui.
Após análise, marque a opção que condiz com as informações acima.
Os itens I, II e III estão corretos.
Apenas os itens I e II estão corretos.
Apenas os itens I e III estão corretos.
Apenas os itens II e III estão corretos.
Com relação ao patrimônio líquido, é correto afirmar que
a situação patrimonial corresponde à diferença entre ativos e passivos e é representado no balanço patrimonial.
a situação patrimonial líquida é sempre um montante positivo.
o resultado do período já adicionado ou deduzido dos resultados acumulados de períodos anteriores deve ser evidenciado.
o resultado patrimonial do período é apurado na demonstração do resultado do exercício.
O patrimônio líquido da Cia. Cooper em 31/12/2021 montava em R$ 600.000.
Certo
Errado
No balanço patrimonial das sociedades por ações, o patrimônio líquido será composto de: capital social; reservas de capital; ajustes de avaliação patrimonial; reservas de lucros; ações em tesouraria; e prejuízos acumulados.
Certo
Errado
Analise o balancete levantado em 31.12.2023, pela empresa Topa Nada Ltda., e responda às questões de números 34 e 35, levando-se em consideração o fechamento da demonstração do resultado.
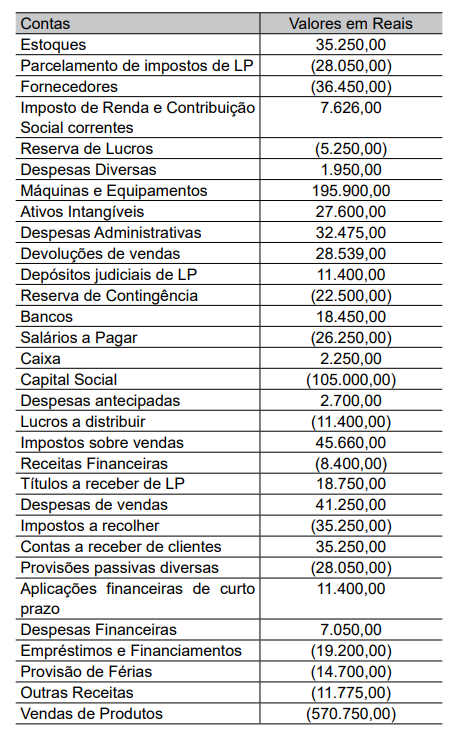
Os estoques iniciais do exercício, em 1.º de janeiro de 2023, são R$ 53.392,00.
As compras ocorridas no exercício de 2023 são R$ 381.383,00.
Assinale a alternativa que apresenta o valor, em reais, do patrimônio líquido em 31.12.2023.
332.100
193.200
171.000
143.250
116.400
ATENÇÃO! Para resolução as próximas SETE questões (26 a 32), utilize as informações a seguir:
A Cia. Parreiral é uma empresa industrial que atua no ramo de fabricação de peças de vestuário. Ao final do exercício de 2023, após os procedimentos de encerramento, seu balancete de verificação apresentava as seguintes contas e saldos:
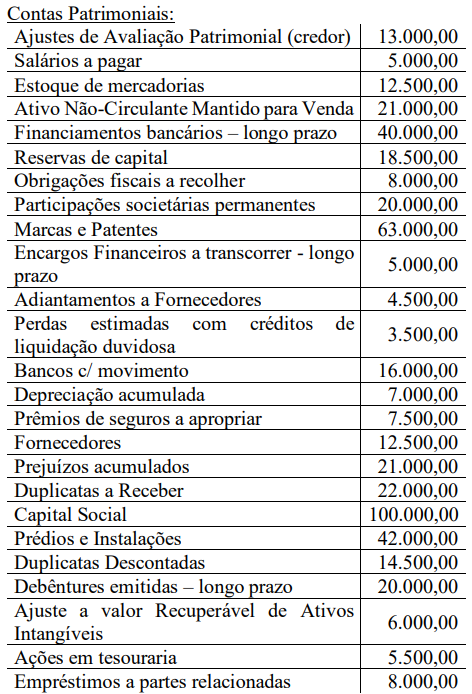
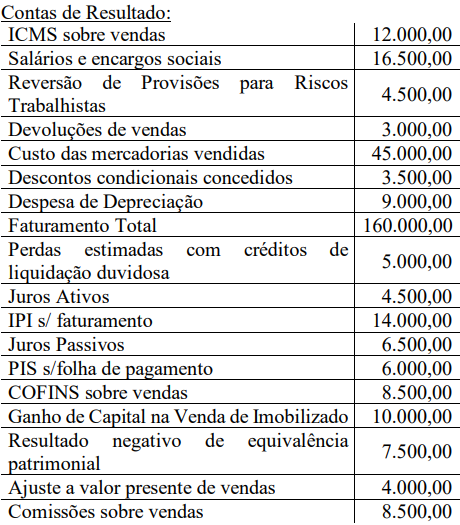
O Patrimônio Líquido da Cia. Parreiral no encerramento do exercício de 2023 era de:
105.000,00.
102.000,00.
110.500,00.
98.000,00.
115.500,00.
A situação líquida da empresa é apresentada pela diferença entre o Ativo e o Passivo, ou seja, a diferença entre a composição do patrimônio. Considerando o disposto, analise a composição hipotética de um patrimônio a seguir:
Ativo | Passivo |
R$ 1.000,00 | R$ 995,00 |
Patrimônio Líquido | |
R$ 5,00 |
A situação líquida patrimonial apresentada é
negativa, em que o Ativo é menor que o Passivo.
nula, situação em que o Ativo é igual ao Passivo.
positiva, em que o Ativo é igual a Patrimônio Líquido.
positiva, em que o Ativo é maior que o Passivo e existe mais capital próprio.
A varejista mencionada no artigo registrou suas dívidas com fornecedores de forma inadequada, omitindo os empréstimos bancários associados, o que resultou em distorções significativas em suas demonstrações financeiras. Essa prática influenciou diretamente o cálculo de diversos índices financeiros. Considerando a correta apresentação do balanço patrimonial, os impactos dessa prática no cálculo dos índices de liquidez e de endividamento seriam
subestimação do índice de liquidez geral, uma vez que as dívidas financeiras foram contabilizadas como dívidas de longo prazo, e superestimação do índice de endividamento, dado que a classificação inadequada resultou em uma distorção no cálculo da dívida em relação ao patrimônio líquido.
superestimação do índice de liquidez seca, devido à ausência das dívidas financeiras que deveriam constar no passivo circulante, e subestimação do índice de endividamento, pois a empresa não refletiu adequadamente a magnitude total de suas obrigações.
superestimação do índice de liquidez corrente, pois as obrigações financeiras não foram corretamente classificadas, distorcendo a comparação entre ativo circulante e passivo circulante, e subestimação do índice de endividamento, uma vez que a dívida total foi reportada em valor inferior ao real.
subestimação do índice de liquidez corrente, já que as dívidas financeiras não foram devidamente incluídas no passivo circulante, e subestimação do índice de endividamento, visto que a empresa não refletiu adequadamente a magnitude total de suas obrigações.



