







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O _____________________ é o valor residual decorrente da diferença entre ativo e passivo.
Assinale a alternativa que preenche, corretamente, a lacuna do texto:
ativo não circulante.
capital social.
orçamento.
patrimônio líquido.
Em relação a definição de Patrimônio Líquido, avalie as afirmações a seguir e assinale a alternativa CORRETA.
é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
é o aumento no lucro por ação ou a redução no prejuízo por ação, em decorrência do pressuposto de que os instrumentos conversíveis sejam convertidos.
é o instrumento patrimonial que está subordinado a todas as outras classes de instrumentos patrimoniais.
é a participação no lucro do período apenas após outros tipos de ações, tais como ações preferenciais com dividendo mínimo ou fixo.
Sabendo-se que o ativo imobilizado líquido da empresa Raio X Ltda. totaliza R$ 1.900.000,00, em 31 de dezembro de 2019, a somatória dos demais ativos circulantes e não circulantes representa 70% do imobilizado líquido e o passivo exigível total é a metade do valor do ativo imobilizado líquido, assinale a alternativa que indica o valor, em Reais, do patrimônio líquido da empresa em 31 de dezembro de 2019.
950.000
1.330.000
1.980.000
2.280.000
2.300.000
Considere os dados a seguir para responder às questões de números 36 e 38.
Observe algumas informações de custos de uma determinada entidade industrial:
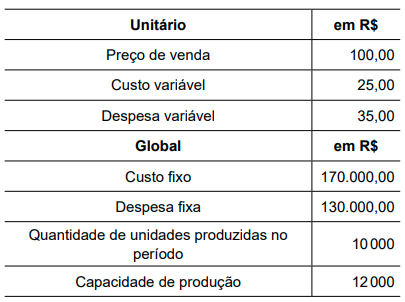
A entidade industrial recebeu uma proposta de produzir 2 000 unidades adicionais e vendê-las pelo preço unitário de R$ 90,00. Considerando as informações apresentadas, é correto afirmar que a entidade deve
aceitar a proposta, porque sua margem de contribuição unitária aumentará em 25,00.
aceitar a proposta, porque seu resultado líquido aumentará em R$ 60.000,00.
aceitar a proposta, porque seu resultado líquido aumentará em R$ 80.000,00.
recusar a proposta, porque seu resultado líquido diminuirá em R$ 260.000,00.
recusar a proposta, porque seu resultado líquido diminuirá em R$ 60.000,00.
O Resultado Líquido da entidade em 2020 totalizou, em R$:
336.000,00.
336.207,00.
336.237,00.
338.207,00.
338.237,00.
A seguir, estão apresentadas, as informações correspondentes à Seguradora XYZ:
Em milhares de reais | |
Patrimônio Líquido Contábil | 6.725.842 |
Participações Societárias | 5.602.484 |
Despesas Antecipadas | 4.887 |
Ativos intangíveis | 303.726 |
Créditos Tributários - Diferenças temporárias que excederem 15% da CMR | 236.557 |
Obras de Arte | 124 |
Superávit dos fluxos de prêmios/contribuições não registrados, apuradas no TAP | 25 |
Superávit entre provisões e fluxo realista de prêmios/contribuições registradas | 70 |
Capital Base | 15.000 |
Capital adicional de risco de subscrição | 235 |
Capital adicional de risco de crédito | 43.074 |
Capital adicional de risco de mercado | 143.093 |
Capital adicional de risco operacional | 17 |
Efeito de correlação (benefício) | (26.903) |
Ativos Líquidos | 268.004 |
Com base nas informações acima, qual é o valor correspondente à suficiência de capital?
418.643
427.519
174.516
201.419
Assinale a alternativa que apresenta a relação que expressa, da forma mais apropriada, o resultado auferido pelos acionistas de uma empresa.
lucro líquido/patrimônio líquido
lucro operacional/ativo total
lucro operacional líquido + depreciações + amortizações
lucro líquido/receita total
capitais de terceiros/ativos totais
Determinada empresa apresentou as seguintes informações sobre o Patrimônio Líquido:
Saldos em 31/12/X0 | R$ |
Capital Social | R$ 10.000,00 |
Reservas de Capital e Ações em Tesouraria | R$ 2.000,00 |
Reservas de Lucros | R$ 3.500,00 |
Lucros ou Prejuízos Acumulados | R$ 4.500,00 |
Durante o ano de X1 ocorreram as seguintes movimentações:
Aumento de CapitalSocial | R$ 1.500,00 |
Ações em Tesouraria Adquiridas | R$ 800,00 |
Reversão de Reserva de Contingência | R$ 500,00 |
Lucro Líquido do Período | R$ 4.000,00 |
Dividendos a Distribuir | R$ 1.200,00 |
Considerando as informações anteriores, é correto afirmar que:
As Reservas de Lucros aumentaram R$ 500,00.
O saldo final do Capital Social é de R$ 10.000,00.
A variação do Patrimônio Líquido foi de R$ 3.500,00.
As Reservas de Capital e Ações em Tesouraria aumentaram R$ 800,00.
Os Lucros e os Prejuízos Acumulados foram reduzidos em R$ 3.300,00.
Determinada Sociedade Empresária apresentou em seu Balanço Patrimonial: Disponibilidades de R$ 2.600,00, Imobilizado de R$ 6.000,00, Empréstimos a Pagar de R$ 4.770,00 e Capital Social de R$ 3.830,00. No mês de janeiro de 2020, foram realizadas as seguintes operações:
1. Compra de um veículo por R$ 1.000,00, pagando 10% de entrada e o restante parcelado;
2. Venda de um veículo por R$ 4.000,00 à vista, valor líquido da perda de 20% na operação.
Após as operações e com as informações apresentadas anteriormente, pode-se afirmar que essa Sociedade Empresária apresentou:
Prejuízo de R$ 5.000,00.
Ativo total de R$ 6.600,00.
Passivo exigível de R$ 1.870,00.
Patrimônio líquido de R$ 2.830,00.
Conforme a Lei nº 6.404/1964, as respectivas atualizações, assinale V, se verdadeiro, ou F, se falso.
( ) As ações em tesouraria deverão ser registradas como dedução do ativo circulante e do patrimônio líquido.
( ) O patrimônio líquido pertence ao grupo do ativo, sendo uma conta patrimonial.
( ) Reserva de lucros, reserva de capital e capital social são exemplos de contas que compõem o patrimônio líquido.
( ) A reserva de capital registra o resultado da correção monetária do capital realizado, mas não capitalizado.
( ) Os lucros das empresas são registrados como reservas de lucros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – V – F – V – V.
V – F – V – F – F.
F – F – V – V – V.
V – V – F – F – F.
F – F – F – V – V.
Com relação aos elementos diretamente relacionados com a mensuração da posição patrimonial e financeira das entidades empresariais, o Balanço Patrimonial dispõe dos componentes denominados de Ativos, Passivos e Patrimônio Líquido. Acerca dos mesmos são feitas as seguintes afirmações:
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos.
III. Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
Após análise, marque a alternativa CORRETA.
Todas são verdadeiras.
Apenas I é falsa.
Apenas I e a II são verdadeiras.
Todas são falsas.
Apenas I e III são verdadeiras.
Considere unicamente os seguintes saldos das contas patrimoniais de uma empresa.
Bancos c/movimento | 5.000,00 | Capital social | 20.000,00 |
Máquinas e equipamentos | 50.000,00 | Marcas e patentes | 20.000,00 |
Duplicatas descontadas | 20.000,00 | Duplicatas a receber | 100.000,00 |
Adiantamento a fornecedores | 10.000,00 | Empréstimos bancários | 15.000,00 |
Fornecedores | 40.000,00 | Reserva legal | 5.000,00 |
Adiantamento de Clientes | 10.000,00 | Veículos | 10.000,00 |
A partir delas, marque a alternativa que apresenta o valor do Patrimônio Líquido:
105.000,00
85.000,00
100.000,00
120.000,00
110.000,00
Uma montadora de carro detém R$6.000.000,00 como valor total do ativo e o patrimônio líquido representa 2/3 do valor das exigibilidades. Qual o valor do patrimônio líquido da montadora?
R$ 1.500.000,00.
R$ 2.000.000,00.
R$ 2.400.000,00.
R$ 3.400.000,00.
R$ 4.400.000,00.
O gerente de uma empresa recebe as seguintes informações retiradas do Balanço Patrimonial finalizado no último ano: Ativo Circulante de R$ 342,00, Ativo Não Circulante de R$ 849,00, Passivo Circulante de R$ 560,00 e Passivo Não Circulante de R$ 883,00. Quais são os valores, respectivamente, do Patrimônio Líquido e do Ativo Total?
Patrimônio Líquido de mais R$ 252,00 e Ativo Total de R$ 1.443,00.
Patrimônio Líquido de mais R$ 323,00 e Ativo Total de R$ 902,00.
Patrimônio Líquido de menos R$ 252,00 e Ativo Total de R$ 1.191,00.
Patrimônio Líquido de menos R$ 34,00 e Ativo Total de R$ 1,732,00.
Patrimônio Líquido de zero (R$ 0,00) e Ativo Total de R$ 2.634,00.
Em se tratando de Patrimônio Líquido, atribua V para item verdadeiro e F para item falso:
( ) | O capital social é a conta do PL composta pelas ações subscritas na constituição da sociedade ou com o aumento de capital. É dividido em capital social e capital social a realizar |
( ) | Os gastos com emissão de ações, a partir de 2008, puderam ser tratados como despesas do período e não passaram mais figurar como redução do valor obtido do capital social |
( ) | As reservas de capital são valores recebidos pela empresa (dos sócios ou de terceiros) que se configuram como receita, isto é, transitam pelo resultado do exercício, não sendo contabilizadas diretamente à conta de Patrimônio Líquido |
( ) | Com as modificações recentes ocorridas na contabilidade (Leis 11.638 e 11.941) as doações e subvenções para investimento e os prêmios na emissão de debêntures não serão mais classificados como reservas de capital, devendo ser registrados como receitas do exercício, de acordo com o Princípio da Competência |
Respondidos os itens, a sequência correta é:
V V F V
V F F V
V V F F
F V V F
O patrimônio líquido, em reais, é de:
258.842,00.
263.970,00.
264.012,00.
264.352,00.
265.858,00.
Considere as seguintes informações da empresa Modelo S/A, referentes às contas que impactaram o Patrimônio Líquido no ano de 2019:
- Apuração de Lucro líquido no exercício no valor de R$ 50.000,00;
- Constituição de dividendos obrigatórios no valor de R$ 10.000,00;
- Constituição de reserva legal no valor de R$ 2.500,00;
- Reversão da reserva de contingências no valor de R$ 2.000,00;
- Aumento de capital com reservas de lucros no valor de R$ 10.000,00;
- Vendas de Ações em Tesouraria adquiridas em 2018 no valor de R$ 10.000,00.
Com base nessas informações, a variação no Patrimônio Líquido da empresa Modelo S/A, no final do exercício social de 2019, foi de
R$ 60.000,00.
R$ 50.000,00.
R$ 48.500,00.
R$ 40.000,00.
R$ 30.000,00.
Em 31 de dezembro de 2020, a situação patrimonial líquida da empresa alcançou o montante de R$ 230.000.
Certo
Errado
Uma entidade apresentava os seguintes saldos em 31/12/X0:
• Disponibilidades: R$ 50.000;
• Despesas antecipadas: R$ 20.000;
• Receitas recebidas antecipadamente: R$ 40.000;
• Empréstimo concedido: R$ 50.000;
• Ativo contingente: 18.000;
• Estoque: R$ 30.000;
• Imóveis: R$ 120.000.
Com base nesses saldos, assinale a opção que indica o patrimônio líquido da entidade na data.
R$ 130.000
R$ 190.000
R$ 230.000
R$ 248.000
R$ 270.000
Após destinação do resultado em 31/12/2020, determinada Sociedade S.A. apresentou os seguintes saldos em suas contas contábeis:
Disponíveis | R$ 17.000,00 |
Galpões | R$ 201.000,00 |
Ações de emissão própria em Tesouraria | R$ 35.000,00 |
Terrenos Disponíveis para Venda | R$ 195.000,00 |
Estoque em Produção | R$ 37.000,00 |
Fornecedores | R$ 43.200,00 |
Máquina Arrendada | R$ 17.400,00 |
Direito de Uso de Software | R$ 11.900,00 |
Capital Subscrito | R$ 410.000,00 |
Estoque de Matérias-primas | R$ 15.000,00 |
Reservas para Expansão | R$ 32.000,00 |
Veículos | R$ 65.000,00 |
Adiantamento de Clientes | R$ 90.000,00 |
Reserva Legal | R$ 44.350,00 |
Reservas para Contingências | R$ 32.000,00 |
Depreciação Acumulada | R$ 20.350,00 |
ICMS a Recolher | R$ 33.820,00 |
Capital a Integralizar | R$ 110.000,00 |
Salários a Pagar | R$ 17.850,00 |
Propriedades para Investimentos | R$ 48.800,00 |
Reserva Estatutária | R$ 37.600,00 |
Reserva Especial para Dividendos obrigatórios não distribuídos | R$ 25.400,00 |
Empréstimos aos Sócios | R$ 18.000,00 |
Gastos com Emissão de Ações | R$ 11.000,00 |
Clientes | R$ 71.100,00 |
Dividendos a Pagar | R$ 96.800,00 |
Considerando o disposto na Lei nº 6.404/76, NBC TG 08 – Custos de Transação e Prêmios na Emissão de Títulos e Valores Mobiliários e na ITG 08 – Contabilização da Proposta de Pagamento de Dividendos, o total do Patrimônio Líquido no período corresponde a:
R$ 399.950,00
R$ 425.350,00
R$ 436.350,00
R$ 495.350,00



