







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma empresa apresentava os seguintes saldos em seu patrimônio líquido, em 31/12/2018:
Capital social: R$ 600.000,00
Reserva de lucros: R$ 120.000,00
No exercício de 2019, a empresa apurou lucro líquido no valor de R$ 50.000,00, distribuiu dividendos no valor de R$ 15.000,00 e destinou o restante do lucro líquido para a reserva de lucros.
Com base apenas nessas informações, o valor do patrimônio líquido da empresa em 31/12/2019, em R$, é de
Indique quais afirmações estão corretas com relação aos conceitos de Capital.
I. Capital Próprio é o investimento inicial feito pelos proprietários de uma empresa é registrado pela contabilidade numa “conta” denominada Capital. Este é o capital nominal, que corresponde ao Patrimônio Líquido inicial.
II. O capital nominal que corresponde ao conceito de Patrimônio Líquido abrange o capital inicial e suas variações.
III. O capital de terceiros corresponde aos investimentos feitos na empresa, com recursos provenientes de outros Entes.
IV. De maneira geral, entende-se por Patrimônio o conjunto de bens, direitos e obrigações de uma entidade.
Apenas as afirmações I e IV estão corretas.
As afirmações I, II, III e IV estão corretas.
Apenas às afirmações III e IV estão corretas.
Apenas a afirmação III está correta.
A Cia. Maracatins de Comércio iniciou suas atividades com um Capital Subscrito de R$ 8.000.000,00, dos quais 60% foram integralizados pelos sócios em numerário no ato de sua constituição. Posteriormente, no mesmo mês, ocorreram somente os seguintes fatos contábeis:
• adquiriu mercadorias a prazo no valor de R$ 800.000,00.
• comprou móveis e utensílios no valor de R$ 500.000,00, sendo 40% desse valor pago à vista e o restante financiado em doze meses.
• aplicou 60% do numerário que restou em um Certificado de Depósito Bancário para resgate em 180 dias.
No final do mês, ao elaborar o balancete da companhia, o contador constatou que o
capital total à disposição da sociedade montava a R$ 9.100.000,00.
total do ativo era superior ao do passivo em R$ 4.900.000,00.
total do capital próprio aportado à sociedade equivalia a R$ 4.600.000,00.
valor total do patrimônio líquido superou o valor total do passivo em R$ 3.700.000,00.
o total do ativo era de R$ 4.300.000,00.
O Art. 178, § 2º da Lei nº 6.404/76, dispõe que no passivo, as contas serão classificadas nos grupos passivo circulante, passivo não circulante e patrimônio líquido. Constitui-se em uma conta redutora do patrimônio líquido:
Capital social.
Reservas de lucros.
Reservas de capital.
Ações em tesouraria.
A companhia XXX adquiriu, para fins de investimentos, 150 ações da companhia YYY pelo valor unitário de R$ 45,60 em 01/02/2018. Sabe-se que o contador da entidade reconheceu esse investimento como um instrumento financeiro mensurado a valor justo para o resultado do exercício. O contador verificou que o preço das ações da companhia YYY, em 31/12/2018, era de R$ 40,70. Baseando-se nesses dados, o contador da companhia XXX reconheceu
despesa de equivalência patrimonial no valor de R$ 735,00 no ajuste de avaliação patrimonial.
despesa de equivalência patrimonial no valor de R$ 735,00 no resultado do exercício.
perda na venda de investimentos no valor de R$ 735,00 no resultado do exercício.
perda por desvalorização de investimentos no valor de R$ 735,00 no ajuste de avaliação patrimonial.
perda por desvalorização de investimentos no valor de R$ 735,00 no resultado do exercício.
O valor do Patrimônio Líquido de uma companhia não se modifica quando
é contabilizada a proposta de dividendos obrigatórios no final do exercício.
os valores do Ativo e do Passivo são duplicados de um exercício para o outro.
é efetuado um aumento de capital que é integralizado em numerário.
se registram os juros rendidos por uma aplicação financeira pelo regime de competência.
a sociedade vende mercadorias cuja receita líquida de vendas é igual ao custo das mercadorias vendidas.
O valor da situação líquida da empresa é de:
R$ 55.000.
R$ 50.000.
R$ 45.000.
R$ 35.000.
R$ 30.000.
R$ 500.000,00
R$ 400.000,00
R$ 700.000,00
R$ 600.000,00
R$ 450.000,00
Desconsiderando o resultado do exercício, o patrimônio líquido da entidade totalizou, em R$,
800.000,00.
805.000,00.
833.652,00.
838.652,00.
873.500,00.
O valor do Patrimônio Líquido da empresa é de:
R$ 30.000.
R$ 35.000.
R$ 45.000.
R$ 50.000.
R$ 55.000.
Em 31/12/2016, a Sociedade XYZ apresentou, após apuração e distribuição de seus resultados, as seguintes informações contábeis de algumas contas e seus respectivos saldos; observe.
CONTAS | SALDOS |
Caixa e Equivalentes | R$ 80.000,00 |
Empréstimos e Financiamentos | R$ 65.000,00 |
Investimentos, Imobilizados e Biológicos Líquidos | R$ 426.000,00 |
Estoque de Mercadorias para Revenda | R$ 135.400,00 |
Reserva Legal | R$ 28.800,00 |
IRPF a Compensar | R$ 18.000,00 |
Reserva para Contingências | R$ 48.000,00 |
Reserva de Lucros a Realizar | R$ 36.800,00 |
Fornecedores | R$ 65.000,00 |
Reserva Estatutária | R$ 138.400,00 |
ICMS a Recolher | R$ 32.400,00 |
Considere que a listagem de contas não está completa e a conta de capital social não foi informada. Considerando as informações apresentadas, em 31/12/2016, a conta “Capital Social” apresentou o seguinte saldo:
R$ 197.000,00
R$ 227.000,00
R$ 245.000,00
R$ 252.000,00
R$ 281.800,00
A empresa Moderna possui os seguintes itens patrimoniais:
1. Reserva para Contingência |
2. Adiantamento de Clientes |
3. Investimentos permanentes para empresas coligadas |
4. Adiantamento para Fornecedores |
5. Móveis usados pelo setor administrativo da empresa |
Assinale a alternativa que apresenta a classificação correta dos itens do Balanço Patrimonial no quadro acima.
1. Patrimônio Líquido, 2. Ativo Circulante, 3. Investimento, 4. Passivo Circulante e 5. Imobilizado
1. Passivo não circulante, 2. Ativo Circulante, 3. Imobilizado, 4. Ativo Não Circulante e 5. Ativo Permanente
1. Patrimônio líquido, 2. Passivo Circulante, 3. Investimentos, 4. Ativo Circulante e 5. Imobilizado
1. Ativo circulante, 2. Ativo Não Circulante, 3. Ativo Permanente, 4. Passivo Circulante e 5. Imobilizado
1. Ativo não circulante, 2. Ativo Circulante, 3. Investimento, 4. Passivo Circulante e 5. Imobilizado
A Sociedade Empresária apresentou, em 31/12/2016, as seguintes contas com seus respectivos saldos na sua contabilidade, após destinação do resultado apurado:
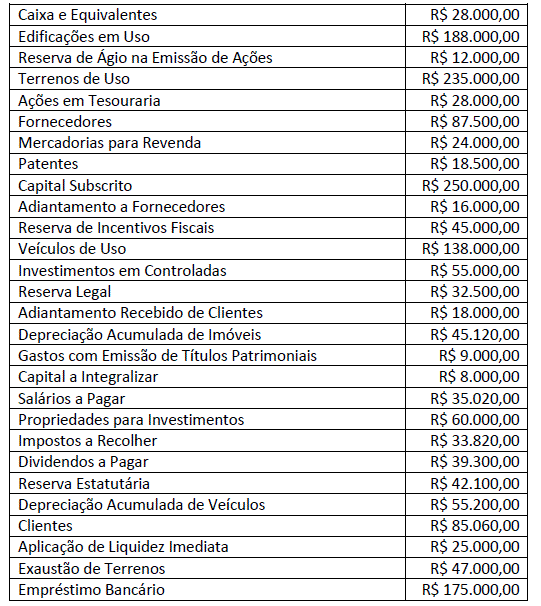
R$ 345.600,00
R$ 353.600,00
R$ 364.600,00
R$ 336.600,00
Na Contabilidade, os recursos investidos pelos sócios proprietários de determinada empresa estão classificados no grupo:
Passivo circulante.
Passivo não circulante.
Patrimônio líquido.
Ativo circulante.
Ativo não circulante.
“Valor obtido através da dedução de todos os valores que não representam sacrifícios financeiros para a empresa, tais como abatimentos sobre vendas, impostos incidentes sobre vendas do total bruto das vendas.” Considerando o disposto na Lei nº 6.404/76, o valor resultante da dedução anteriormente descrita refere-se à Receita:
Bruta.
Líquida.
Financeira.
Operacional.
Na mesma demonstração, o valor do patrimônio líquido da entidade em 31.12.2018, em R$, correspondeu a:
1.000.000,00.
910.000,00.
870.000,00.
850.000,00.
820.000,00.
Em se tratando de patrimônio líquido, marque o item INCORRETO:
Se o Capital for integralizado em bens, estes deverão ser avaliados e incorporados ao patrimônio da empresa pelo preço de mercado, através de laudo que deverá ser aprovado pela Assembleia Geral.
Todas as contas do Patrimônio Líquido são corrigidas monetariamente, e essa correção é acrescida aos saldos das próprias contas, inclusive se tratando da Correção Monetária do Capital Realizado.
O Capital Social somente pode ser aumentado em Assembleia Geral, motivo pelo qual a Lei estabelece que o produto da Correção do Capital deve figurar transitoriamente nessa conta de Reserva de Capital.
Na conta Capital Social, as ações devem figurar somente pelo seu valor nominal. O excedente, ou seja, a diferença entre o preço que os acionistas pagam pelas ações à companhia e o seu valor nominal deve ser registrado em conta de Reserva de Capital.
Assinale o único fato contábil que altera o valor do total das contas integrantes do Patrimônio Líquido de uma companhia:
aumento de capital com incorporação de reservas de lucros.
constituição de reservas de lucro, após a apuração do resultado do exercício.
reversão de um outro resultado abrangente para o resultado do exercício.
compensação de prejuízos acumulados com reservas de lucros.
proposta de dividendos obrigatórios feita pela Administração da companhia.
Uma sociedade empresária teve aumento de capital deliberado com o lançamento de novas ações, para obtenção de recursos. Os acionistas da empresa têm preferência na compra dessas novas ações emitidas pela companhia, na proporção que lhe couber, pelo preço e no prazo preestabelecidos pela empresa. Tal procedimento é chamado de:
Integralização.
Constituição.
Incorporação.
Fusão.
Subscrição.
Ao se analisar a estrutura e o orçamento de capital de uma empresa,
a taxa mínima de atratividade é utilizada para apurar o custo do capital de terceiros.
é desconsiderado o benefício tributário sobre os juros pagos ao capital de terceiros.
capitais próprios e de terceiros necessariamente apresentam o mesmo custo.
apura-se a agregação de valor pelo uso de capital de terceiros, que ocorre quando o retorno resultante desse capital é superado pelo seu custo.
considera-se o retorno exigido pelo acionista.



