







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em 31/12/2017 o balanço patrimonial da Cia. Estrela apresentava o patrimônio líquido com a seguinte composição (valores em Reais):
Capital Social.....................160.000,00
Reservas de Capital..............27.200,00
Reserva Legal.......................19.200,00
Reserva de Contingências......1.000,00
No final do exercício de 2018, a companhia apurou um lucro líquido de R$ 64.000,00. Com essas informações e de acordo com a legislação vigente, o valor da Reserva Legal constituída foi igual a:
R$ 3.200,00
R$ 4.800,00
R$ 1.200,00
R$ 1.600,00
Uma empresa de fabricação de lápis obteve os seguintes valores ao fazer o levantamento do seu patrimônio:
Bens: R$43.000,00
Direitos: R$37.000,00
Obrigações: R$45.000,00
Sabendo disso qual o valor do patrimônio líquido da fábrica?
R$ 2.000,00
R$ 35.000,00
R$ 80.000,00
R$ 8.000,00
Considerando o conceito de contabilidade básica, coloque V para verdadeiro e F para falso. E assinale a alternativa que apresenta a sequência CORRETA:
( ) A Contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do Patrimônio da empresa.
( ) Patrimônio Líquido é a diferença entre os valores positivos (bens mais direitos) menos os valores negativos (obrigações).
( ) O Patrimônio Líquido está representado ao lado do passivo, para haver o equilíbrio, aí o nome de Balanço Patrimonial.
V-F-V.
V-F-F.
V-V-V
Nenhuma das alternativas.
O capital realizado que deve constar no patrimônio líquido da entidade é
totalmente integralizado pelos investidores.
o proposto em contrato/estatuto e deverá ser integralizado.
o capital a ser integralizado.
o capital a subscrever.
o capital autorizado.
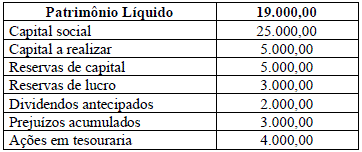
O patrimônio líquido é formado por partes positivas (contas de natureza credora) e partes negativas (contas de natureza devedora). As contas de natureza credora são as seguintes:
capital social, capital a realizar e reservas de capital.
capital social, reservas de capital e ações em tesouraria.
reservas de capital, reservas de lucro e dividendos antecipados.
capital social, dividendos antecipados e ações em tesouraria.
capital social, reservas de capital e reservas de lucro.
Os seguintes dados, em R$, foram extraídos da Demonstração das Mutações do Patrimônio Líquido da Cia. Mirassol, relativos ao ano-calendário de 2018:
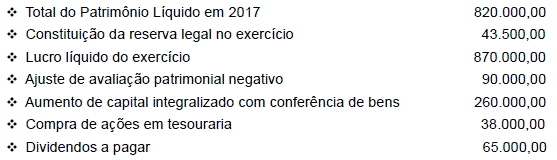
O valor do patrimônio líquido da companhia em 2018, considerando-se que essas são todas as transações desse exercício a ele relativas, equivaleu, em R$, a:
Quando uma Companhia, recompra ações em bolsa de valores, ela efetiva uma transação que deverá ser classificada no:
ativo não circulante.
ativo circulante.
realizável de longo prazo.
passivo não circulante.
patrimônio líquido.
A empresa Flores de Jardim, apresentou o patrimônio líquido no início do ano de 2018 no valor de R$ 450.000 na demonstração das mutações do patrimônio líquido. Ao longo de 2018, foram registradas as ocorrências mostradas na tabela a seguir:
Lucro líquido do período | R$ 120.000,00 |
Destinação integral do lucro do período para reservas | R$ 120.000,00 |
Integração de Capital em Terreno | R$ 225.000,00 |
Aquisição de Ações da própria companhia | R$ 45.000,00 |
Considerando somente essas informações, o saldo do patrimônio líquido no final do exercício de 2018 foi de:
R$ 510.000,00
R$ 60.000,00
R$ 750.000,00
R$ 960.000,00
R$ 840.000,00
Uma das funções do setor financeiro de uma empresa é gerir o patrimônio da instituição. De acordo com a definição contábil, patrimônio é o conjunto de Bens, Direitos e Obrigações, avaliáveis em moeda corrente, pertencentes a uma Pessoa Física ou Jurídica. No que se refere a Bens de Renda, é correto afirmar:
São títulos adquiridos pela empresa com fins de auferir rendimento, tais como, certificados de depósitos bancários (CDB) e outras aplicações financeiras.
São os Bens utilizados pela empresa com a finalidade de operacionalizar sua atividade.
São as matérias-primas em estoque, que serão utilizadas pelo processo produtivo.
São os produtos ou mercadorias em estoque destinados à venda.
Analise os itens a seguir:
I- É o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos;
II- É uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos;
III- É um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.
II é uma definição de Ativo.
I é uma definição de Passivo.
I é uma definição de Patrimônio Líquido.
III é uma definição de Passivo.
II é uma definição de Patrimônio Líquido.
A alternativa que contém a informação de como será apresentada no balanço consolidado a participação dos acionistas ou quotistas não controladores no balanço consolidado é a seguinte:
entre o exigível a longo prazo e o patrimônio líquido.
no exigível a longo prazo.
no realizável a longo prazo.
no patrimônio líquido.
no grupo de investimento.
De acordo com a tabela 1A4-I, o patrimônio líquido dessa empresa, em milhares de reais, é igual a
100.
150.
200.
300.
330.
O resultado final de todas as contas do patrimônio líquido constitui uma dívida da entidade com seus sócios, acionistas ou proprietários.
Assinale a alternativa que apresenta o valor, em Reais, do patrimônio líquido em 31 de dezembro de 2018.
R$ 51.700,00.
R$ 71.500,00.
R$ 77.100,00.
R$ 80.300,00.
O saldo do Patrimônio Líquido totalizou, em R$,
336.800,00.
342.400,00.
364.500,00.
366.800.00.
372.400,00.
Situação hipotética: A Cia CAXANGÁ apresentou, em 31.12.2017, os seguintes saldos em suas contas:
CONTAS | SALDOS |
Caixa | R$ 15.000,00 |
Duplicatas a receber curto prazo | R$ 25.000,00 |
Ações em outras empresas para negociação | R$ 35.000,00 |
Estoques de mercadorias para revenda | R$ 32.000,00 |
Banco conta movimento | R$ 65.000,00 |
ICMS a recuperar | R$ 14.000,00 |
Ações em Tesouraria | R$ 15.000,00 |
Fornecedores | R$ 70.000,00 |
Capital Social | R$ 345.000,00 |
Veículos | R$ 30.000,00 |
Propriedades para investimentos | R$ 60.000,00 |
Reserva legal | R$ 28.000,00 |
Participação permanentes em outras empresas. | R$ 15.000,00 |
Participação societária em empresas controladas. | R$ 45.000,00 |
Depreciação acumulada | R$ 8.000,00 |
Diante dos saldos apresentados, o saldo do Patrimônio Líquido (PL) equivale a:
R$ 388.000,00.
R$ 345.000,00.
R$ 463.000,00.
R$ 358.000,00.
R$ 375.000,00.
Leia as afirmativas a seguir:
I. O Patrimônio Líquido representa a soma entre o ativo e o passivo.
II. O auditor é obrigado a praticar atos contrários à legislação ou destinados à fraudá-la.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O patrimônio líquido da SS S.A totalizou, em R$:
421.000,00.
431.000,00.
441.000,00.
451.000,00.
461.000,00.
Desconsiderando o resultado do período, o saldo do Patrimônio Líquido, em R$, é:
363.645,00
218.645,00
223.645,00
285.000,00
293.645,00
O total do Patrimônio Líquido não oriundo do resultado do período é
R$ 4.000,00.
R$ 34.200,00.
R$ 37.000,00.
R$ 33.000,00.
R$ 34.000,00.



