







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Norma Brasileira de Contabilidade NBC TG 25 – R2, provisão é um passivo de prazo ou de valor incertos. Diante do exposto, analise as seguintes afirmativas:
I. A provisão deve ser constituída quando a empresa tiver uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos e não totalmente sob controle da entidade.
II. Para uma provisão ser reconhecida, o fato gerador tem que estar no passado, ser provável a saída de recursos e tem que ser possível uma estimativa confiável do valor dos recursos que sairão da empresa.
III. São exemplos de provisões: provisão para contingências trabalhistas, provisão para danos ambientais, provisão para perdas operacionais futuras, provisão para contingências fiscais.
IV. As provisões somente podem ser usadas para suas constituições originais, isto é, uma provisão deve ser usada somente para os desembolsos para os quais a provisão foi originalmente reconhecida.
Estão corretas as afirmativas:
I e II apenas
II e III apenas
II e IV apenas
II, III e IV apenas
Determinada fundação universitária, responsável pela administração de projetos da universidade, realizou a cobrança indevida e/ou errônea de valores de alunos de cursos de especialização. Devido à necessidade de restituição, a contabilidade está realizando o levantamento de valores a serem provisionados, sendo constatado que, se todos os alunos tivessem direito à gratuidade do curso, então o valor da restituição seria de R$ 30.000,00. Por outro lado, se todos fossem alunos pagantes e tivessem sido cobrados a maior, então o valor da restituição estimada seria de R$ 10.000,00. Ao realizar o levantamento do perfil dos alunos, foi constatado que: 40% dos alunos matriculados teriam direito à gratuidade do curso; 50% dos alunos matriculados foram cobrados a maior; e 10% dos alunos matriculados do curso não foram afetados. Com isso, seguindo a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes, o valor esperado de provisão advindo dessa situação será de:
R$ 10.000,00
R$ 17.000,00
R$ 19.000,00
R$ 30.000,00
R$ 40.000,00
Uma loja de eletrônicos vendeu, no primeiro trimestre de 2024, R$200.000 em produtos, à vista. De acordo com os termos do contrato de venda, a loja se compromete a consertar, por reparo ou substituição, defeitos de produtos que se tornarem aparentes em até um ano a partir da data da venda. A loja consegue estimar, com confiabilidade, essa obrigação.
No caso, a loja deve constituir uma provisão para
perdas.
garantia.
obsolescência.
reestruturação.
créditos de liquidação duvidosa.
Uma empresa S.A. vendeu máquinas de lavar roupa no valor de R$ 900.000 durante o seu último mês de operações. Com base em sua experiência passada sobre a ocorrência de sinistros, prevê uma despesa de garantia estimada em 2% da receita. Durante o mês seguinte, a empresa incorre em R$ 10.000 de mão de obra e R$ 4.500 em gastos de materiais para reparar as garantias.
Considerando-se as informações apresentadas, o contador realizou, corretamente, o seguinte lançamento contábil:
Débito: Provisão para garantias (Passivo Circulante) R$ 18.000
Crédito: Provisão para garantias (DRE) R$ 18.000;
Débito: Despesas com mão de obra (DRE) R$10.000
Débito: Despesas com materiais (DRE) R$ 4.500
Crédito: Provisão para garantias (Passivo Circulante) R$ 14.500;
Débito: Despesas com garantias (DRE) R$ 14.500
Crédito: Provisão para garantias (Passivo Circulante) R$ 14.500;
Débito: Provisão para garantias (Passivo Circulante) R$ 14.500
Crédito: Mão de obra a pagar (Passivo Circulante) R$ 10.000
Crédito: Materiais a pagar (Passivo Circulante) R$ 4.500;
Débito: Despesas com mão de obra (DRE) R$ 10.000
Débito: Despesas com materiais (DRE) R$ 4.500
Crédito: Provisão para garantias (Passivo Circulante) R$ 14.500.
Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados. Assinale a alternativa que apresenta exemplo de passivo.
Ações em tesouraria.
Ajuste a valor presente de contas a receber de longo prazo.
Ajuste a valor recuperável de ativos.
Perda estimada de crédito de liquidação duvidosa de clientes.
Provisões para contingências trabalhistas.
Suponha que, como resultado de um compromisso assumido, uma entidade deva desembolsar determinado valor em favor de um terceiro. Suponha, porém, que, por mais que já tenha se esforçado, inclusive com o uso de ferramentas estatísticas, a entidade não tenha conseguido mensurar confiavelmente o valor dessa obrigação. Nessa situação, alguma expectativa aproximada de valor deverá ser adotada para o registro contábil da provisão que expresse a obrigação, devendo ser ajustada quando for obtida maior certeza quanto ao montante.
Certo
Errado
Uma loja vende bicicletas elétricas com garantia de dois anos. A entidade estima que se forem detectados defeitos maiores em todas as bicicletas, ela irá incorrer em custos de reparação de R$180.000. Se forem detectados defeitos menores em todas as bicicletas, a entidade deverá incorrer em custos de reparação de R$100.000.
Em janeiro de X0, a loja vendeu 50 bicicletas por R$6.000 cada. No mês, foi estimado que, dessas 50, 10 apresentariam defeitos maiores e 25, defeitos menores.
Assinale a opção que indica a provisão para garantia contabilizada pela loja em janeiro de X0, relacionada à venda das 50 bicicletas.
R$70.000.
R$86.000.
R$126.000.
R$210.000.
R$280.000.
Uma provisão deve ser reconhecida quando: a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado; seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação; e possa ser feita uma estimativa confiável do valor da obrigação. Se pelo menos uma dessas condições for satisfeita, a provisão deve ser reconhecida.
Certo
Errado
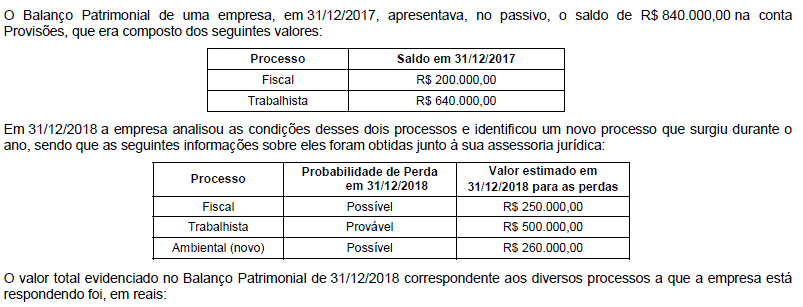
840.000,00.
500.000,00.
640.000,00.
900.000,00.
1.010.000,00.
A reversão da perda por desvalorização do ágio pago por rentabilidade futura ocorrerá no período subsequente ao de sua apuração.
Caso o valor justo líquido das despesas de venda de um ativo corresponda a R$ 13.500 e o valor em uso desse ativo seja igual a R$ 10.900, o valor recuperável será de R$ 10.900.
O reconhecimento de uma provisão passiva não poderá existir se a empresa não souber exatamente o valor da despesa que originou essa provisão.
Caso uma empresa receba uma multa e o departamento jurídico determine que a multa é realmente devida pela empresa, o contador realizará o registro da provisão passiva bem como sua divulgação em nota explicativa.
Uma mudança de política contábil pode ser exemplificada como a aplicação de uma nova política para transações, eventos ou circunstâncias que não ocorreram anteriormente ou que eram caracterizadas como imateriais.
Para a elaboração das demonstrações contábeis de 31/12/2018, foram obtidas as seguintes informações sobre processos a que a Cia. Clara está respondendo, com valores expressos em reais:
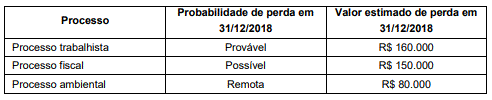
Com base nessas informações, a Cia. Clara reconheceu como Provisões, no Balanço Patrimonial de 31/12/2018, o valor de, em reais,
390.000,00.
310.000,00.
230.000,00.
160.000,00.
150.000,00.
A C3TECH Ltda. é uma produtora de drones. Ao comercializar esses produtos, oferece aos seus clientes uma garantia de 6 meses para o total funcionamento pós a venda.
Devido a esse procedimento, essa empresa deve creditar o valor provável a ser gasto com essa garantia na conta:
Provisão para contingências.
Reserva para garantia.
Provisão para garantias.
Reserva para contingências.
As garantias são contabilizadas levando-se em conta o valor pelo qual foram recebidas ou prestadas, NÃO cabendo registro em contas:
de compensação as receitas em operações ativas, quando mantidas em poder da instituição ou de terceiros, exceto o próprio mutuário.
patrimoniais, quando constituídas em dinheiro.
de compensação as prestadas, quando não prevista sua vinculação nas respectivas contas do ativo.
de resultados, quando prevista sua vinculação a contas do passivo.
Uma sociedade empresária usa o método estatístico de estimativa do Valor Esperado para calcular o montante da provisão para garantias, de acordo com a NBC TG 25 – Provisões, Passivos Contingentes e Ativos Contingentes. Os valores de gastos com garantia previstos e respectivas probabilidades associadas são:
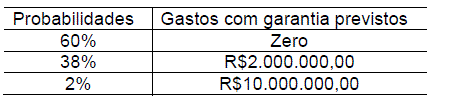
Com base nos dados informados, o valor da provisão para garantias a ser constituída é de:
R$760.000,00.
R$960.000,00.
R$4.000.000,00.
R$4.800.000,00.
A Fábrica XL produz três modelos de geladeiras e dá garantia no momento da venda aos clientes. De acordo com os termos de garantia, a empresa se responsabiliza pelo custo da reparação de qualquer defeito de fabricação que se tornar evidente dentro de 12 meses a partir da data da venda. Sabe-se que, se forem detectados defeitos menores em todos os itens vendidos a empresa terá um custo de reparação de 100 mil reais e, se forem detectados defeitos maiores esse custo se elevaria para 400 mil reais. No entanto, a empresa já está há 10 anos no mercado e sua experiência tem demonstrado que 75% dos bens vendidos não apresentavam defeito algum e que os reparos menores representavam 20% e os reparos maiores apenas 5%. Com base nessa experiência, a empresa constituiu uma provisão para garantia.
O valor da provisão para garantia é de R$ 40.000,00.
O valor da provisão para garantia é de R$ 100.000,00.
O valor da provisão para garantia é de R$ 400.000,00.
O valor da provisão para garantia é de R$ 500.000,00.
O valor da provisão para garantia é de R$ 20.000,00.



