








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma determinada empresa fez um contrato de aluguel de um prédio comercial por um período de 1 ano. A vigência do contrato foi de 05/03/2015 à 04/03/2016. O valor contratado e pago antecipadamente pela empresa ao locador foi de R$4.000,00 por mês, ou seja, um total de R$48.000,00. Considere essa situação e assinale a alternativa que apresenta respectivamente o valor das despesas com aluguel no ano de 2015 e qual é o saldo da conta de aluguel a apropriar no final de 2015.
R$48.000,00 e R$8.000,00.
R$36.000,00 e R$12.000,00.
R$40.000,00 e R$0,00 (zero).
R$36.000,00 e R$8.000,00.
R$40.000,00 e R$ 8.000,00.
Uma importante distinção para a realização e a análise dos trabalhos contábeis é a caracterização das contas como sendo de Resultados ou Patrimoniais. As contas de despesas e de receitas podem ser contabilizadas obedecendo-se ao regime de caixa ou de competência. A esse respeito, analise as assertivas abaixo.
I. As despesas e receitas ocorridas no exercício social devem, obrigatoriamente, ser consideradas como patrimoniais.
II. A conta Depreciações Acumuladas, registrada no Passivo, deve ser classificada como de Resultados.
III. As contas de Resultados são zeradas no final de cada exercício social, sendo o saldo (positivo ou negativo) considerado como lucro ou prejuízo.
IV. O regime de competência implica considerar todas as despesas e receitas no momento em que são pagas no caixa ou em bancos.
É correto o que se afirma em
II, apenas.
III, apenas.
II e IV, apenas.
I e II, apenas.
II e III, apenas.
No regime de caixa, consideramos o registro dos documentos na data
em que o evento aconteceu.
da modificação do documento.
posterior à ocorrência do evento.
subsequente ao registro do documento.
em que foram pagos ou recebidos.
O contador da Padaria do Pampa Ltda. utilizou em Janeiro/2011 o Regime de Caixa para contabilizar os fatos contábeis e realizar a apuração do lucro líquido do exercício da empresa.
aumentando em R$ 25.000,00.
diminuindo em R$ 17.000,00.
aumentando R$ 18.000,00.
diminuindo em R$ 9.000,00.
aumentando R$ 22.000,00.
Analise as assertivas e assinale a alternativa que aponta as corretas. O regime de caixa é aplicado basicamente às microempresas ou às entidades sem fins lucrativos, tais como igrejas, clubes, sociedades filantrópicas, etc. As regras básicas para esse regime são
I. a receita será contabilizada no momento do seu recebimento.
II. a receita será considerada gerada no momento em que ocorre a transferência da propriedade da mercadoria, se o serviço já foi prestado.
III. a despesa será contabilizada no período em que for incorrida, isto é, utilizado o recurso, independentemente do pagamento.
IV. a despesa será considerada incorrida no momento do pagamento.
Apenas I e IV.
Apenas II e III.
Apenas I, II e III.
Apenas II, III e IV.
I, II, III e IV.
O regime contábil que determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento, é o regime
de Caixa.
de Competência.
Misto.
da Oportunidade.
Patrimonial.
O _______________ é aquele que destaca como receitas e despesas todas as entradas e saídas de recursos financeiros ou não, recebidos, pagos, arrecadados ou recolhidos, efetivamente, durante o exercício financeiro, independente de referir-se a créditos ou a débitos de outros exercícios.
Segundo Andrade (2013), a expressão que preenche corretamente a lacuna acima é:
Precatório.
Orçamento.
Regime tributário.
Sistema contábil.
Regime de Caixa.
Uma instituição de ensino oferece cursos de treinamento. Em dezembro de 2014 cinquenta pessoas se inscreveram em um curso sobre prestação de contas. O custo do curso por aluno era de R$ 1.800,00, pagos em três parcelas iguais nos meses de dezembro, janeiro e fevereiro. O curso teve início em janeiro de 2015 e duração de seis meses. Os alunos receberam seus diplomas em julho.
De acordo com o Regime de Competência, assinale a opção que indica o valor da Receita da instituição de ensino, em relação ao curso, em dezembro de 2014.
Zero.
R$ 12.857,00.
R$ 15.000,00.
R$ 30.000,00.
R$ 90.000,00.
Considere uma empresa em que os funcionários trabalham durante o mês de dezembro e somente irão receber o pagamento no 5º dia útil do próximo mês.
Indique o impacto nos relatórios contábeis, do mês de dezembro, do fato descrito acima, analisado pelo regime de caixa e pelo regime competência, respectivamente:
Aumento da Despesa e Redução do Passivo;
Aumento do Passivo e Redução da Despesa;
Redução do Lucro e Aumento do Prejuízo;
Redução da Despesa e Aumento do Passivo;
Aumento do Lucro e Redução do Prejuízo.
A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o
Regime de Caixa.
Reconhecimento dos Gastos.
Reconhecimento das Receitas.
Regime de Competência.
Regime Misto.
Qual é o princípio da contabilidade que estabelece que as Receitas e as Despesas devem ser incluídas na apuração do Resultado do período em que ocorrerem, sempre de forma simultânea quando se correlacionarem, independentemente de seu recebimento ou pagamento?
Da Continuidade.
Do Registro pelo Valor Original.
Da Competência.
Da Prudência.
Da Legalidade.
Um clube cobrava uma anuidade de R$ 2.400,00. Ele foi inaugurado em março de 2004, sendo que não possuía sócios antes dessa data. Em 01 de março, ele foi procurado por setenta candidatos a associados. Destes, quarenta se tornaram sócios em março, vinte em abril e dez em maio. O pagamento da anuidade é feito no mês em que a pessoa se torna sócia e os benefícios podem ser usufruídos a partir do mês seguinte do pagamento.
De acordo com o Regime de Competência, a receita reconhecida pelo clube em maio de 2004 foi de
R$ 2.000,00.
R$ 4.000,00.
R$ 12.000,00.
R$ 14.000,00.
R$ 24.000,00.
o registro da perda econômica de um bem tangível ocorre pelo lançamento contábil da depreciação. Este lançamento atende a que regime contábil?
Regime de Caixa.
Regime de Competência.
Regime de Despesa.
Regime de Perdas.
Regime de Ganhos.
Uma Sociedade Empresária apresentou os dados abaixo, referentes ao ano de 2014:
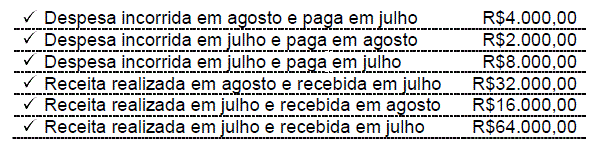
O lucro apurado do mês de julho, observando-se o Regime de Competência, foi de:
R$70.000,00.
R$84.000,00.
R$98.000,00.
R$102.000,00.
A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial, da Lei n.º 6.404/76 e aos princípios de contabilidade, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo
o método das partidas dobradas.
os atos e fatos contábeis.
os fatos contábeis e atos administrativos.
o regime de competência.
as determinações emanadas no CPC (Comitê de Pronunciamento Contábil).
A apuração de receita bruta em regime que seja diferente do regime de competência contábil configura infração à legislação tributária.
No Brasil a contabilidade é feita respeitando o Princípio da Competência, contudo, algumas empresas podem optar por fazer seus registros pelo Regime de Caixa. O que é o Regime de Caixa e quem pode utilizar?
É o reconhecimento das receitas e despesas pelas efetivas entradas e saídas monetárias. Pode ser utilizado por empresas de Lucro Presumido.
É o reconhecimento das receitas e despesas pela expectativa de recebimentos e pagamentos. Pode ser utilizada pelo Simples Nacional.
É o reconhecimento das receitas e despesas pela emissão do documento fiscal. É utilizado pelo Lucro Real.
É o reconhecimento das receitas e despesas pela entrega do produto e consumo do serviço. É utilizado pelo Simples Nacional.
É o reconhecimento das receitas e despesas por estimativas históricas da empresa. É utilizado pelo Lucro Presumido.
Os regimes de caixa e competência são também conhecidos como regime financeiro e econômico, tendo em vista a abordagem com que cada um reconhece e apropria receitas e despesas. A esse respeito, é correto afirmar que:
no regime de caixa, as despesas devem ser apropriadas de acordo com a venda efetuada no período;
no regime de competência, as receitas são reconhecidas proporcionalmente às vendas do período;
no regime de caixa, as despesas incorridas, mas não pagas dentro do exercício, provocam um passivo menor e um lucro maior comparativamente ao que seria apresentado pelo regime de competência;
no regime de caixa, as despesas incorridas, mas não pagas dentro do exercício, provocam um ativo maior e um passivo menor comparativamente ao que seria apresentado pelo regime de competência;
no regime de competência, as despesas devem ser apropriadas de acordo com seu pagamento ou desembolso.
Uma empresa utiliza em sua contabilidade o regime de caixa ao efetuar uma operação que incorre em despesa que não é paga. Considerando o caso apresentado, é correto afirmar que
o passivo aumenta e o lucro não se altera.
o passivo aumenta e o lucro também aumenta.
o ativo aumenta e o lucro não se altera.
o ativo e o lucro diminuem.
o passivo aumenta e o lucro diminui.



