








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O processo de registro contábil do orçamento e dos fatos contábeis que afetam o patrimônio e que são mensuráveis monetariamente recebe o nome de
ato administrativo.
procedimento contábil.
regime contábil.
processo contábil.
O registro do adiantamento de salários ocorre somente na data de quitação da despesa de salários e não na data do adiantamento.
Associe os termos apresentados nas duas colunas. Posteriormente, assinale a alternativa que correspondente à essa associação.
I – Regime de Caixa
II – Regime de Competência
III – Exercício Social
IV – Exercício financeiro
1. Representa a modalidade de registro contábil que considera os fatos contábeis ocorridos durante o exercício para fins de apuração dos seus resultados.
2. Consiste na modalidade de registro contábil que considera para apuração do resultado do exercício apenas os pagamentos e recebimentos em espécie ocorridos efetivamente no exercício.
3. Período de 12 meses que obrigatoriamente coincide com o ano-calendário.
4. Período de 12 meses fixado no estatuto para apuração e distribuição dos dividendos aos acionistas.
I – 1; II – 2; III – 4; IV – 3.
I – 3; II – 1; III – 4; IV – 2.
I – 2; II – 4; III – 1; IV – 3.
I – 2; II – 1; III – 4; IV – 3.
I – 1 ; II – 2; III – 3 ; IV – 4.
O resultado de 2006 se considerado a contabilização pelo Regime de Caixa, em R$, é
498.500
306.500
258.500
138.500
135.500
O resultado final apurado de acordo com o regime de caixa é, em reais,
646.000,00
626.000,00
50.000,00
(626.000,00)
(646.000,00)
No caso de valores imateriais, pode-se lançar a despesa no ato da aquisição e pagamento de um bem, e não por ocasião de seu consumo, de acordo com o regime de caixa.
Na apuração do Resultado pelo Regime de Caixa devem ser excluídas
as perdas de capital, os ganhos de capital e as receitas a prazo.
as receitas a prazo, as despesas provisionadas e as depreciações do período.
as despesas desembolsadas, as receitas de capital e as receitas a prazo.
as despesas desembolsadas, as amortizações de capital e as despesas não-operacionais.
as despesas não-operacionais, as depreciações do período e os gastos provisionados.
A Empresa Aurora Boreal Ltda. realizou as seguintes operações num determinado período de tempo:
• vendeu mercadorias por R$ 20.000,00, sendo R$ 10.000,00 em dinheiro; R$ 2.000,00 em cheque e R$ 8.000,00 a prazo;
• incorreu numa despesa de R$ 7.000,00.
Pelo Regime de Caixa, qual o lucro da Aurora Boreal, em reais?
20.000,00
13.000,00
12.000,00
5.000,00
3.000,00
Uma determinada entidade comercial apresentou o seguinte fluxo de receitas e despesas
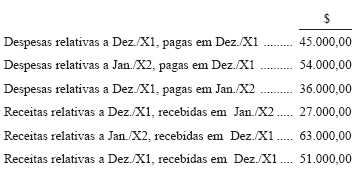
Tomando-se como base apenas essas informações, pode-se dizer que a entidade obteve, respectivamente, pelo regime de caixa e pelo regime de competência, os seguintes resultados, em 19X1:
prejuízo de $ 3.000,00 e lucro de $ 6.000,00.
lucro de $ 15.000,00 e prejuízo de $ 3.000,00.
lucro de $ 6.000,00 e prejuízo de $ 3.000,00.
lucro de $ 15.000,00 e prejuízo de $ 15.000,00.
prejuízo de $ 3.000,00 e lucro de $ 15.000,00.
Resultado apurado utilizando o regime de caixa:
um passivo maior que o real e um lucro maior que o real.
um passivo menor que o real e um lucro maior que o real.
um ativo maior que o real e um lucro maior que o real.
um ativo maior que o real e um lucro menor que o real.
um ativo maior que o real e um passivo menor que o real.
É correto afirmar que
o lançamento reporta-se à data da ocorrência do fato gerador e rege-se pela lei vigente à época, mesmo que modificada ou revogada posteriormente.
a anistia consiste na suspensão da exigibilidade da obrigação tributária principal.
as taxas não podem apresentar fatos geradores diferentes dos impostos.
a legislação tributária nunca se aplica a ato ou fato pretérito, mesmo que lhe comine penalidade menos severa ou deixe de defini-lo como infração.
é permitido à União cobrar imposto de renda sobre patrimônio ou renda no mesmo exercício financeiro em que os instituir.
Segundo o regime de competência, o registro de venda de mercadorias a prazo será efetuado no momento da venda.
Materiais adquiridos no período 01, pagos no período 02 e gastos no período 03 serão apropriados na demonstração de resultado do:
Período 01;
Período 02;
Período 03;
As receitas e os rendimentos ganhos no período, independentemente de sua realização em moeda, devem ser escriturados de acordo com o regime de:
Caixa.
Prestação de Contas.
Competência.
Avaliação Fiscal.
Considere que uma empresa registrou o acréscimo de origens em seu passivo. Nesse caso, essa empresa poderá modificar o disponível no momento do registro, uma vez que os registros seguem o regime de competência, e não o regime de caixa.
Nas operações acessórias, é facultada aos bancos a contabilização das receitas com tarifas pelo regime de caixa.



