







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação às normas básicas de contabilidade, assinale a alternativa INCORRETA:
A contabilidade evidenciará os fatos ligados à administração orçamentária, financeira patrimonial e industrial.
A contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
Os débitos e créditos serão escriturados com individuação do devedor ou do credor e especificação da natureza, importância e data do vencimento, quando fixada.
A escrituração analítica das operações financeiras e patrimoniais serão efetuadas pelo método das partidas dobradas
Em relação a mensuração dos elementos das demonstrações contábeis indique as afirmativas corretas:
I. Custo histórico. Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição. Os passivos são registrados pelos montantes dos recursos recebidos em troca da obrigação ou, em algumas circunstâncias (como, por exemplo, imposto de renda), pelos montantes em caixa ou equivalentes de caixa se espera serão necessários para liquidar o passivo no curso normal das operações.
II. Valor presente. Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera serão pagos para liquidar as correspondentes obrigações no curso normal das operações.
III. Valor Realizável. Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço. Os passivos são reconhecidos pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para liquidar a obrigação na data do balanço.
Apenas a afirmação II está correta.
Apenas as afirmações I e III estão corretas.
Todas as afirmações estão corretas.
Apenas a afirmação I está correta.
Em 2.1.2017, uma Indústria contratou uma construtora para prestar serviços de reforma predial em sua sede.
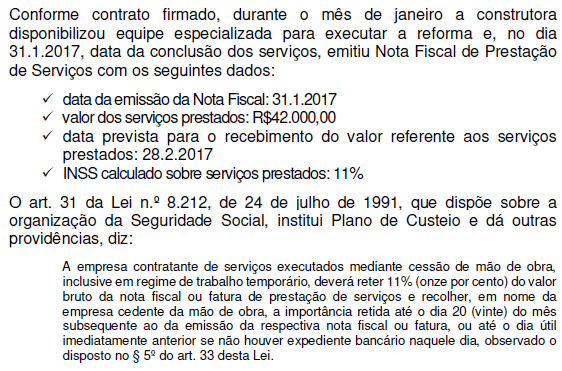
Considerando-se apenas as informações apresentadas, indique, entre as opções a seguir, o lançamento contábil a ser feito pela construtora que representa o registro dos fatos descritos em 31.1.2017.
Débito: Duplicatas a Receber – Ativo Circulante R$42.000,00
Crédito: INSS a Pagar – Passivo Circulante R$4.620,00
Crédito: Receita de Serviços – Resultado R$37.380,00
Débito: Duplicatas a Receber – Ativo Circulante R$42.000,00
Débito: INSS a Recuperar – Ativo Circulante R$4.620,00
Crédito: Receita de Serviços – Resultado R$46.620,00
Débito: Duplicatas a Receber – Ativo Circulante R$46.620,00
Crédito: INSS a Pagar – Passivo Circulante R$4.620,00
Crédito: Receita de Serviços – Resultado R$42.000,00
Débito: Duplicatas a Receber – Ativo Circulante R$37.380,00
Débito: INSS a Recuperar – Ativo Circulante R$4.620,00
Crédito: Receita de Serviços – Resultado R$42.000,00
Segundo a NBC T 16.2, os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração pública sobre:
I - desempenho da unidade contábil no cumprimento da sua missão;
II - avaliação dos resultados obtidos na execução dos programas de trabalho com relação à economicidade, à eficiência, à eficácia e à efetividade;
III - avaliação das metas estabelecidas pelo planejamento;
IV- avaliação dos riscos e das contingências.
Entre as alternativas acima, estão corretas:
Apenas I e III
Apenas II e IV
Apenas I, III e IV
Apenas II, III e IV
I, II, III e IV
São formalidades intrínsecas da Escrituração Contábil, exceto:
em idioma e em moeda corrente nacionais.
em forma contábil.
em ordem cronológica de dia, mês e ano.
conter termo de abertura e de encerramento assinado pelo titular ou representante legal da entidade e pelo profissional da contabilidade regularmente habilitado no Conselho Regional de Contabilidade.
com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
A escrituração dos fatos administrativos de qualquer entidade é sempre feita segundo o método de escrituração e o sistema de contas adotado, sendo o método de escrituração uma norma de caráter permanente observada no registro dos fatos administrativos e o sistema de contas um conjunto de contas agrupadas em um plano de acordo com a natureza básica das operações. A escrituração é efetuada por meio de livros ou fichas a serem escrituradas pelos órgãos setoriais, sendo um exemplo o livro Diário Setorial, o qual:
contém o registro das operações resultantes da centralização dos balancetes dos órgãos setoriais e, ainda, ao final de cada exercício, os balanços orçamentários financeiro e patrimonial consolidados e respectiva conta de Variações Patrimoniais;
contém a reprodução individual e clara de todas as fichas de lançamento emitidas com base nas operações resultantes da atividade econômica e financeira desenvolvida e, ainda, no final de cada exercício, os balancetes orçamentário, financeiro e patrimonial, bem como a respectiva demonstração da conta Variações Patrimoniais;
classifica as contas e seus desdobramentos, de tal modo que toda partida lançada no Diário deve ser transcrita no Razão em duas páginas ou fichas, pelo menos: uma correspondente à conta debitada e outra relativa à conta creditada;
destina-se ao registro, para fins de centralização, do conteúdo dos balancetes oriundos dos órgãos setoriais e será escriturado em fichas, uma para cada conta vinculada pelos órgãos setoriais.
Com o desenvolvimento da Escola Contábil Americana, o conceito de débito e crédito passou a ser considerado simplesmente como convenção contábil. Assim, débito é a forma como se chama o(a)
aumento de saldo de uma conta patrimonial.
lado direito de uma conta.
lado esquerdo de uma conta.
liquidação do saldo de uma conta de resultado.
redução de saldo de uma conta ativa.
O sistema de contas corresponde a uma estrutura organizada das contas que podem ser utilizadas para registro das operações de uma entidade, que é elaborado respeitando-se as particularidades dela e atendendo-se às suas necessidades gerenciais, societárias e fiscais.


