








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma autarquia municipal adquiriu, em 01.01.2022, uma máquina para uso em sua oficina, pelo valor de R$ 500.000,00. A máquina possui:
– vida útil estimada: 10 anos;
– valor residual estimado: R$ 20.000,00;
– método de depreciação: cotas constantes (linear).
Em 31.12.2024, após laudo técnico, constatou-se que houve uma deterioração acelerada do equipamento; e o valor recuperável (valor em uso), a partir da avaliação do impairment, foi estimado em R$ 300.000,00.
Considerando as normas aplicáveis ao setor público, o valor contábil líquido da máquina em 31.12.2024, após o reconhecimento da depreciação e da redução ao valor recuperável, é:
R$ 280.000.
R$ 292.000.
R$ 300.000.
R$ 344.000.
R$ 356.000.
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2023, o seguinte grupo de contas relativas a um equipamento industrial:
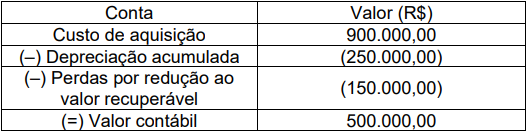
Em 01/01/2024, a entidade revisou a vida útil remanescente do equipamento para 4 anos, estimando um valor residual de R$ 20.000. O método de depreciação é o das cotas constantes. Ao final de 2024, para fins de elaboração das demonstrações contábeis, foram apurados os seguintes valores para teste de recuperabilidade:
• Valor justo líquido de despesas de venda: R$ 540.000
• Valor em uso: R$ 550.000
Com base nas normas contábeis aplicáveis, qual foi o valor da reversão adotado pela empresa em 31/12/2024?
75.000,00.
90.500,00.
112.500,00.
150.000,00.
Em 01/01/2020, uma sociedade empresária adquiriu um terreno por R$ 80.000, reconhecido como ativo imobilizado. A sociedade empresária faz, anualmente, o teste de recuperabilidade de seus ativos.
O valor recuperável obtido em cada ano foi o seguinte:
• 31/12/2020: R$ 83.000
• 31/12/2021: R$ 77.000
• 31/12/2022: R$ 85.000
• 31/12/2023: R$ 82.000
• 31/12/2024: R$ 80.000
Em relação à despesa com à perda de recuperabilidade do terreno, pode-se afirmar que
foi reconhecida receita de R$ 3.000 em 2020.
foi reconhecida despesa de R$ 6.000 em 2021.
foi reconhecida reversão da despesa de R$ 8.000 em 2022.
não houve reconhecimento em 2023.
foi reconhecida despesa de R$ 2.000 em 2024.
Em 01/01/X1, a sociedade empresária W adquiriu uma máquina por R$ 600.000,00. A vida útil estimada da máquina era de 10 anos e a depreciação era realizada pelo método linear, sendo considerado valor residual de zero.
Os contadores da sociedade empresária W fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso da máquina. No teste de recuperabilidade realizado, foram constatados os seguintes valores:
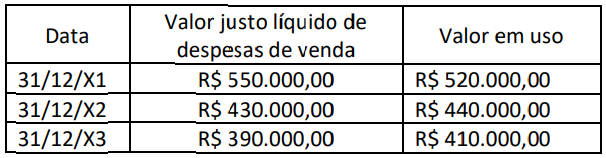
Com base nas informações acima e no CPC 01 (R1), assinale a alternativa que indica o efeito total no resultado em 31/12/X3.
Reconhecimento de um ganho líquido de R$ 25.000,00.
Reconhecimento de uma despesa líquida de R$ 55.000,00.
Reconhecimento de uma despesa líquida de R$ 30.000,00, resultante da depreciação de X3 e da reversão parcial da perda.
Reconhecimento de uma despesa líquida de R$ 25.000,00, resultante da depreciação de X3 e da reversão parcial da perda.
É correto afirmar que o contador da entidade
deverá aumentar o valor da UGC e, em contrapartida, registrar reserva de reavaliação no valor de R$ 289.750,00.
deverá registrar uma perda por valor recuperável de R$ 1.210.250,00 no resultado do exercício em contrapartida do ativo imobilizado.
deverá registrar uma perda por valor recuperável de R$ 1.600.700,00 no resultado do exercício em contrapartida do ativo imobilizado.
deverá registrar uma receita não recorrente no valor de R$ 289.750,00 no resultado, em contrapartida do ativo imobilizado.
não deverá registrar perda, uma vez que os dados demonstram que não há necessidade de ajuste do valor recuperável da UGC.
A empresa “KIWI LTDA” avaliou um equipamento de sua linha de produção ao final do exercício de 2024, com as seguintes informações:
• Valor contábil líquido (após depreciação acumulada): R$ 250.000,00
• Valor justo líquido de despesas de venda: R$ 230.000,00
• Valor em uso (fluxo de caixa futuro descontado): R$ 240.000,00
Com base no teste de recuperabilidade (impairment test) e considerando os critérios de ajuste a valor recuperável de ativos, qual será o valor do ajuste necessário no ativo:
R$ 5.000,00.
R$ 10.000,00.
R$ 15.000,00.
R$ 20.000,00.
R$ 25.000,00.
Um ativo intangível com vida útil indefinida estava registrado no Ativo não Circulante do Balanço Patrimonial de 31/12/2023 da empresa Ativos Irreais S.A., pelo valor líquido de R$ 3.000.000 com a seguinte composição:
As seguintes informações foram identificadas, em 31/12/2024, para que a empresa realizasse o teste de recuperabilidade (impairment) para esse ativo intangível:
Sabendo-se que o ativo intangível não corresponde a ágio por expectativa de resultados futuros, a empresa Ativos Irreais S.A.
reconheceu um ganho no valor de R$ 800.000 na Demonstração do Resultado de 2024.
evidenciou, no Balanço Patrimonial de 31/12/2024, o valor contábil do ativo intangível por R$ 3.000.000.
reconheceu um ganho no valor de R$ 1.000.000 na Demonstração do Resultado de 2024.
evidenciou, no Balanço Patrimonial de 31/12/2024, o valor contábil do ativo intangível por R$ 2.800.000.
reconheceu um ganho no valor de R$ 200.000 na Demonstração do Resultado de 2024.
Deve-se reconhecer uma perda por desvalorização de um ativo imobilizado quando o seu valor contábil exceder o maior montante entre o seu valor justo líquido de despesa de venda e o seu valor em uso.
Certo
Errado
A NBC TG 01 (R4) - Redução ao Valor Recuperável de Ativos - estabelece as exigências para reconhecer e mensurar perdas por desvalorização para um ativo individual com exceção do ágio por expectativa de rentabilidade futura (goodwill). Considerando as disposições da referida Norma sobre o reconhecimento e mensuração de perda por desvalorização, assinale a alternativa INCORRETA.
Quando o montante estimado da perda por desvalorização for maior do que o valor contábil do ativo ao qual se relaciona, a entidade deve reconhecer um passivo se, e somente se, isso for exigido por outra norma.
A perda por desvalorização de ativo não reavaliado deve ser reconhecida na demonstração do resultado do exercício.
Se, e somente se, o valor recuperável de um ativo for inferior ao seu valor contábil, o valor contábil do ativo deve ser reduzido ao seu valor recuperável.
A perda por desvalorização de ativo reavaliado deve ser reconhecida em outros resultados abrangentes na extensão em que a perda por desvalorização exceder o saldo da reavaliação reconhecida para o mesmo ativo.
A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado, a menos que o ativo tenha sido reavaliado.
A empresa Gama S.A., fabricante de equipamentos eletrônicos, realizou, em 2021, uma combinação de negócios adquirindo a empresa Beta Ltda. Na data da aquisição, foi reconhecido um ágio por expectativa de rentabilidade futura (goodwill) no montante de R$ 15 milhões. Em 2023, a empresa Alfa também capitalizou um ativo intangível no valor de R$ 8 milhões referente a uma marca que, pela natureza de seu uso, possui vida útil indefinida.
Em 2024, uma ação judicial envolvendo ambas as empresas exige a análise pericial das demonstrações financeiras, especialmente sobre o cumprimento das normas relativas à redução ao valor recuperável desses ativos.
Como perito contábil, o procedimento correto quanto à aplicação da NBC TG 01 (R4), considerando os ativos intangíveis e o goodwill apresentados, é
testar o goodwill apenas quando houver indício de perda.
testar o ativo intangível anualmente apenas se houver sinais de perda.
testar o goodwill e o intangível anualmente, independentemente de indícios de perda.
testar o goodwill anualmente e o intangível somente se reconhecido há mais de um ano.
testar ambos os ativos apenas quando houver indicação de perda ou eventos subsequentes.
O controle da gestão patrimonial é o processo de gerenciar todo o patrimônio de uma empresa, incluindo ativos tangíveis e intangíveis. Assinale a alternativa correspondente a avaliação contábil que verifica se o valor contábil de um ativo é superior ao seu valor recuperável.
Teste de eficácia organizacional.
Teste de eficácia operacional.
Teste de acurácia sistêmica.
Teste de recuperabilidade.
Na demonstração do resultado do exercício, rubrica própria deve evidenciar a perda por redução ao valor recuperável de ativos.
Certo
Errado
De acordo com o Pronunciamento Técnico CPC 01 (Redução ao Valor Recuperável de Ativos), a perda por desvalorização de ativos deve ser reconhecida quando
o valor contábil exceder o valor recuperável.
o ativo estiver totalmente depreciado.
a entidade registrar déficit financeiro no exercício.
os estoques forem reavaliados.
o ativo for de difícil localização física.
O contador de uma empresa industrial registrou a aquisição de uma nova prensa hidráulica no início de janeiro de 2024 por R$ 600.000,00, com vida útil estimada de 10 anos e valor residual de R$ 100.000,00. A empresa adota o método linear de depreciação. Ao final do exercício de 2024, a empresa realizou teste de recuperabilidade ( impairment ) e apurou os seguintes valores:
- Valor em uso: R$ 520.000,00.
- Valor justo líquido de despesas de venda: R$ 505.000,00.
Com base nas Normas Brasileiras de Contabilidade Técnicas - Geral (NBC TG) aplicáveis, assinale a alternativa que apresenta CORRETAMENTE o valor da depreciação anual e o valor da perda por impairment reconhecida no encerramento do exercício de 2024.
Depreciação anual de R$ 60.000,00 e nenhuma perda por impairment.
Depreciação anual de R$ 50.000,00 e perda por impairment de R$ 30.000,00.
Depreciação anual de R$ 50.000,00 e perda por impairment de R$ 20.000,00.
Depreciação anual de R$ 60.000,00 e perda por impairment de R$ 30.000,00.
A empresa Cromo Indústria S.A., do ramo metalúrgico, apresentou ao final do exercício uma queda significativa no faturamento de sua unidade de peças fundidas, resultante da perda de contratos com seus maiores clientes.
O perito contábil contratado para emitir um parecer técnico a respeito dos ativos dessa unidade geradora de caixa (UGC), identificou que:
• o valor contábil dos ativos da unidade era de R$ 12 milhões.
• o valor justo líquido de despesas de venda foi estimado em R$ 8,5 milhões.
• o valor em uso, com base em fluxos de caixa descontados, foi estimado em R$ 9,2 milhões.
Com base na NBC TG 01 – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, assinale a afirmativa correta sobre como a empresa deve proceder para avaliar a necessidade de reconhecimento de perda por redução ao valor recuperável.
Deve reconhecer uma perda de R$ 3,5 milhões, com base no valor justo líquido de despesas de venda.
Não há necessidade de reconhecimento de perda, pois o valor em uso é superior ao valor justo líquido de venda.
Deve reconhecer uma perda de R$ 3,5 milhões, pois o valor recuperável é o menor entre o valor justo e o valor em uso.
Deve reconhecer uma perda de R$ 2,8 milhões, pois o valor recuperável é o maior entre o valor justo e o valor em uso.
Deve reconhecer uma perda de R$ 2,8 milhões, pois o valor recuperável é o maior valor entre o valor justo líquido de despesas de venda e o valor em uso.
Em função de o ágio, por expectativa de rentabilidade futura, integrar o valor contábil do investimento líquido na investida, não sendo reconhecido separadamente, não deve ser testado separadamente com relação a seu valor recuperável.
Certo
Errado
Em maio de 2024, uma sociedade empresária adquiriu um terreno para ser utilizado nas suas operações por R$30.000, para pagamento em dez parcelas de igual valor.
Caso tivesse sido adquirido à vista, o terreno poderia ser comprado por R$ 27.000.
Em 31/12/2024, a sociedade empresária realizou um teste de recuperabilidade de seus ativos. Foi estimado que o valor justo líquido de despesa de venda do terreno era de R$ 25.000, enquanto o valor em uso era de R$ 28.000.
Assinale a opção que indica o valor do terreno apresentado no Balanço Patrimonial da sociedade empresária, após a execução do teste de recuperabilidade.
R$ 25.000.
R$ 27.000.
R$ 28.000.
R$ 28.500.
R$ 30.000.
Quando a perda por redução ao valor recuperável de um ativo não gerador de caixa for maior que o valor contábil do ativo, este deve ser reduzido a zero com o montante correspondente reconhecido no resultado do período.
Certo
Errado
Sobre mensuração de ativos, analise as afirmativas e assinale a alternativa correta.
Ativos intangíveis gerados internamente, como marcas e goodwill, devem ser sempre capitalizados pelo valor de mercado, mesmo sem transações concretas que comprovem esse valor.
Todos os ativos devem ser obrigatoriamente mensurados pelo valor justo, independentemente de sua natureza ou propósito de uso, para garantir maior relevância às demonstrações contábeis.
Ativos imobilizados podem ser reavaliados para cima indefinidamente, sem necessidade de comprovação técnica, desde que a assembleia de acionistas aprove.
Ativos mantidos para venda devem ser mensurados pelo custo histórico, mesmo que seu valor de mercado seja inferior, até que a venda seja concretizada.
O valor recuperável de um ativo é determinado pelo maior valor entre seu valor em uso e seu valor líquido de venda, devendo ser aplicado apenas quando houver indícios de desvalorização.
A mensuração de ativos após o reconhecimento envolve processos como a reavaliação e a redução ao valor recuperável (Impairment), que garantem que o ativo não esteja registrado por um valor superior ao seu potencial de serviço ou valor de mercado. Esses institutos, embora ambos tratem do valor do ativo, possuem naturezas e contabilizações distintas. Acerca desses dois institutos, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A redução ao valor recuperável (impairment) é obrigatória ao final de cada exercício se houver indícios de perda, sendo a perda reconhecida como VPD quando o valor contábil supera o valor recuperável.
(__) O valor recuperável de um ativo que não gera caixa, para fins de teste de impairment, é definido como o maior valor entre o seu valor justo líquido de despesas de venda e o seu valor em uso (potencial de serviços).
(__) O aumento de valor decorrente de reavaliação (saldo credor) de um ativo imobilizado deve ser registrado diretamente como Variação Patrimonial Aumentativa (VPA) no resultado do exercício.
(__) A reavaliação é um procedimento facultativo que ajusta o ativo ao seu valor justo, enquanto o impairment é um procedimento obrigatório (na presença de indícios) que ajusta o ativo ao seu valor recuperável.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, V, F, V.
F, F, V, F.
V, V, V, V.
V, F, F, V.



