





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A “Empresa YZ” revendedora de peças de carros realizou uma análise de seu ativo imobilizado, identificando a necessidade de reconhecer a perda por redução ao valor recuperável (impairment) para três de seus ativos. A tabela a seguir apresenta os valores contábeis e os valores justos desses ativos:
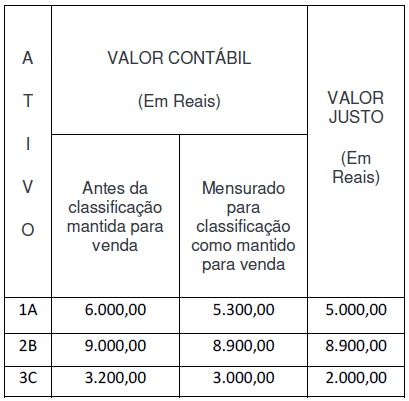
Com base nas informações fornecidas, assinale a alternativa que representa corretamente o total da perda por redução ao valor recuperável que a empresa deverá reconhecer:

R$ 100,00
R$ 1.000,00
R$ 300,00
R$ 1.300,00
R$ 2.200,00
O impairment test é facultativo no caso de ativo intangível cuja vida útil não possa ser estabelecida de forma objetiva.
Certo
Errado
A Companhia Zeus possui uma lista de dois ativos intangíveis, gerados internamente, já na fase de desenvolvimento, e com início da geração de benefícios em 02/01/2020. Para essa classe de ativos, a entidade estima uma amortização de 10% ao ano. Dentre esses intangíveis, um deles, de vida útil indefinida, registrado inicialmente pelo valor de R$ 8.000.000,00, foi submetido ao teste de recuperabilidade em 31/12/2022. Sabendo que o valor em uso apurado para esse ativo é de R$ 7.500.000,00 e o Valor Líquido de Venda é de R$ 7.000.000,00, assinale o valor que representa a Perda Estimada por Teste de Recuperabilidade a ser lançada no balanço em 31/12/2022.
R$ 600.000,00.
R$ 1.100.000,00.
R$ 500.000,00.
R$ 1.600.000,00.
R$ 300.000,00.
O valor recuperável de um ativo é passível de apuração pelo confronto entre o seu custo de aquisição e seu valor realizável líquido, dos dois o menor.
Certo
Errado
Para se estimar a taxa de desconto para fins de apuração da recuperabilidade de um ativo, deve-se utilizar o valor único mais provável.
Certo
Errado
Conforme o Pronunciamento Técnico CPC 04 (R1), “o valor pelo qual o valor contábil de um ativo ou de uma unidade geradora de caixa excede seu valor recuperável” refere-se ao(à):
Ativo intangível.
Perda por desvalorização.
Valor pós-contábil.
Ágio futuro.
Antecipação de ativos.
Em 31 de dezembro de 2019, uma empresa S.A. testa um ativo imobilizado ao seu valor recuperável. O ativo está contabilizado pelo custo histórico, sendo seu valor contábil de R$ 150.000,00 e tendo a vida útil remanescente estimada em 10 anos. O valor recuperável da máquina foi determinado com base no cálculo do valor em uso (considerado valor recuperável), no total de R$ 116.000,00. Entre os anos de 2020 e 2022, não ocorreu nenhum evento que exigisse que o valor recuperável do ativo fosse reestimado, e nenhuma perda ou reversão por impairment foi reconhecida. Em 30 de dezembro de 2023, foram capitalizados R$ 25.000,00 para melhorar o desempenho do ativo, considerados como benfeitorias. Em 31 de dezembro de 2023, a empresa avaliou que a perda por desvalorização reconhecida em período anterior não mais existia e que o valor recuperável do ativo era de R$ 118.000,00.
Considerando-se as informações apresentadas, verifica-se que o valor da reversão da redução ao valor recuperável em 31 de dezembro de 2023, em reais, é de
4.600
20.400
23.400
45.400
115.000
A perda decorrente de desvalorização de um ativo por impairment ocorre quando o maior montante entre o valor justo líquido de despesa de venda desse ativo e o seu valor em uso, se for maior que este, apresentar-se inferior ao seu valor contábil.
Certo
Errado
Leia o caso a seguir.
Uma entidade possuía em dezembro de 2021 um ativo reconhecido de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, cujo o valor contábil apresentado nas demonstrações financeiras da empresa era de R$ 450.000,00, que incluía a depreciação acumulada de R$ 250.000,00 e perdas por redução ao valor recuperável acumuladas de R$ 150.000,00. No final de 2022 a empresa realizou o teste de recuperabilidade e observou que o valor justo do ativo, líquido das despesas de venda, era de R$ 400.000,00 e o seu valor em uso era de R$ 620.000,00. |
De acordo com as informações apresentadas, a empresa deve
manter inalterado o valor reconhecido do ativo imobilizado.
reconhecer uma perda por recuperabilidade de R$ 50.000,00.
reconhecer um ganho por recuperabilidade de R$ 150.000,00.
reconhecer um ganho por recuperabilidade de R$ 170.000,00.
Uma empresa apresentava, em seu Balanço Patrimonial de 2023, um valor líquido contábil de R$400.000, correspondente a uma máquina em seu ativo imobilizado (Custo de Aquisição de R$500.000 e Depreciação Acumulada de R$100.000).
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
R$400.000.
R$390.000.
R$380.000.
R$500.000.
R$300.000.
As entidades devem realizar, anualmente, testes para verificar se seus ativos imobilizados e intangíveis (estes de vida útil determinada ou não) estão mantendo a perspectiva de geração de benefícios econômicos no mínimo equivalentes ao seu custo contábil,
Certo
Errado
Para fins de ajuste no balanço patrimonial, o valor recuperável de um ativo é considerado o menor montante entre seu valor de venda líquido de despesas e o valor em uso, que será definido como o valor presente dos fluxos futuros de caixa gerados pelo uso do ativo.
Certo
Errado
Em 01/01/2018, uma sociedade empresária adquiriu um terreno para utilizar em seus negócios por R$100.000. A sociedade empresária realiza anualmente o teste de recuperabilidade dos ativos, de acordo com a NBC TG 01(R4) - Redução ao Valor Recuperável de Ativos e segue a legislação brasileira.
Em relação ao terreno ela constatou o seguinte:
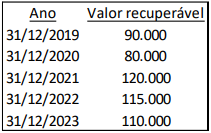
Em 31/12/2023, após a realização do teste, a sociedade empresária analisou o impacto acumulado do teste de recuperabilidade dos cinco anos em seu resultado, e obteve o seguinte montante
-R$20.000.
-R$10.000.
zero.
R$10.000.
R$20.000.
De acordo com a NBC Estrutura Conceitual, um dos critérios de avaliação do ativo é o valor de uso, que é o valor presente dos fluxos de caixa futuros que se espera obter do uso de um ativo e de sua venda ao final da vida útil. Uma empresa possui um equipamento que foi adquirido por R$ 1.500.000,00. A depreciação acumulada até o final do presente exercício contábil representa 40% do valor de aquisição. Procedendo ao teste do impairment a empresa verificou que o valor de uso da máquina é R$ 820.000,00 e que o valor justo líquido das despesas de venda é R$ 800.000,00. Diante do exposto assinale a alternativa correta.
A empresa deve contabilizar um ganho por impairment no valor de R$ 100.000,00
A empresa deve contabilizar uma perda por impairment no valor de R$ 100.000,00
A empresa deve contabilizar uma perda por impairment no valor de R$ 80.000,00
Não é necessária a contabilização de ganhos ou perdas por impairment, pois o valor contábil não excedeu seu valor recuperável
Em 2023, uma entidade desreconheceu um ativo de seu balanço patrimonial.
Assinale a opção que indica uma possível causa para o desreconhecimento.
A entidade decidiu utilizar um terreno para finalidade diferente.
A entidade perdeu o controle de um imóvel, por meio de decisão judicial.
A entidade renegociou o prazo de recebimento de seus clientes, que estavam em situação financeira difícil.
A entidade constatou que as suas máquinas poderiam ser utilizadas por tempo maior do que a vida útil prevista.
O impairment test é potencialmente aplicável a todos os itens do imobilizado e do intangível.
Certo
Errado
Em 01/01/2022, uma fábrica de cosméticos adquiriu, por R$180.000, um terreno para a construção de um estacionamento para seus empregados.
Em 31/12/2022, a fábrica realizou o teste de recuperabilidade desse terreno e constatou que seu valor em uso era de R$170.000, enquanto o seu valor justo era de R$190.000. Para vender o terreno, a fábrica deveria incorrer em despesas legais de alienação no valor de R$15.000.
Assinale o valor do terreno no balanço patrimonial da fábrica após o teste de recuperabilidade, conforme a NBC TG 01 – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS.
R$170.000.
R$175.000.
R$180.000.
R$190.000.
Em 31/12/2023, a Cia. BPM apresentou um ágio derivado de expectativa de rentabilidade futura em seu ativo, com um valor contábil de R$ 1.200.000. O custo original desse bem foi de R$ 1.350.000 e, em 2022, foi reconhecida uma perda por desvalorização no valor de R$ 150.000.
Na mesma data, a Cia. BPM realizou o teste de recuperabilidade (impairment) desse ativo e identificou que seu valor em uso era de R$ 1.100.000, enquanto o valor justo líquido de despesas de venda era de R$ 1.400.000.
Com base nessas informações e no Pronunciamento Técnico CPC 01 – Redução ao Valor Recuperável de Ativos –, assinale a alternativa que apresenta o valor contábil que a Cia. BPM deve apresentar em seu balanço em 31/12/2023 para esse ativo.
R$ 1.350.000.
R$ 1.100.000.
R$ 1.400.000.
R$ 1.000.000.
R$ 1.200.000.
A NBC TG 01 (R4) trata da redução ao valor recuperável de ativos. Esse pronunciamento estabelece as normas para a avaliação e o reconhecimento da perda por redução ao valor recuperável, abordando como e quando os ativos devem ser ajustados ao seu valor recuperável estimado. Considere o caso em que a Empresa XPTO possui, em seu ativo, uma unidade geradora de caixa formada por três máquinas industriais que fabricam juntas um determinado produto. Suponha que você tenha sido contratado pela XPTO para realizar o teste de recuperabilidade dessa unidade geradora de caixa.
Os seguintes dados foram fornecidos:
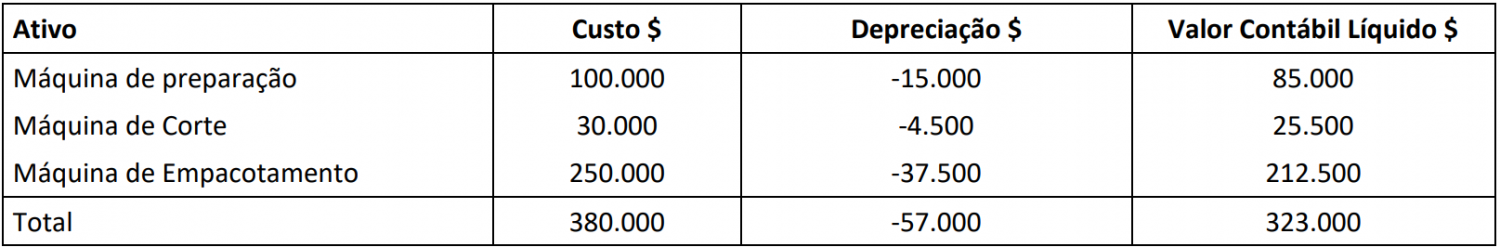
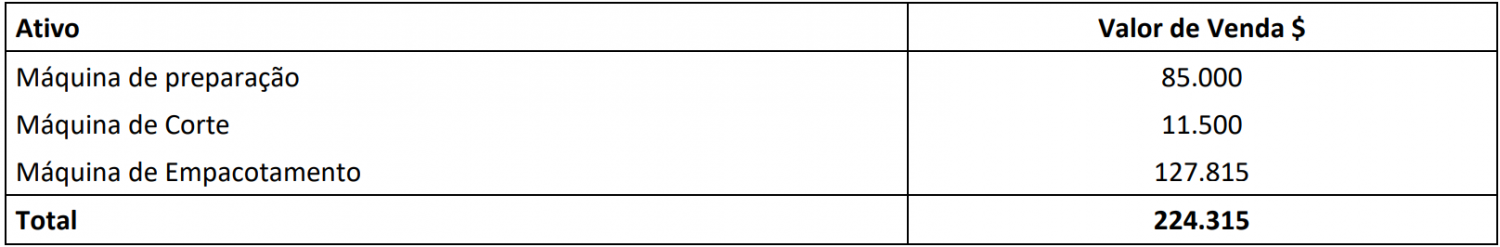
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.

Houve perda, valor de $50.000.
Não houve perda, o valor em uso foi maior do que o valor contábil líquido em um pouco mais de $100.000.
Houve perda, valor de $75.000.
Não houve perda, o valor em uso foi maior do que o valor contábil líquido em um pouco mais que $37.000.
Houve perda, valor de $45.000.
Uma empresa notou que, no ano de 2022, o valor de um de seus ativos imobilizados diminuiu significativamente, mais do que a empresa esperava como resultado da passagem do tempo, e, até mesmo, do uso desse ativo em condições normais de operação. A empresa, acreditando que a produtividade futura do ativo não seria alcançada, optou por mensurar, com base em expectativas de mercado, o valor justo do ativo, utilizando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação. Em seus cálculos, a empresa encontrou que esse valor justo seria de R$ 180.000,00. Porém, o ativo estava reconhecido no patrimônio da empresa pelo valor contábil de R$ 235.000,00 (Balanço Patrimonial encerrado em 31/12/2021). Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o correto lançamento que a empresa deveria realizar para que o valor contábil do ativo em questão, no Balanço Patrimonial encerrado em 31/12/2022, não excedesse o seu valor recuperável. Admita que, para a empresa, não havia razões para acreditar que o valor em uso do ativo excedesse, materialmente, seu valor justo líquido de despesas de alienação.
DÉBITO | Despesas de Depreciação (Resultado) | R$ 55.000,00 |
CRÉDITO | Depreciação Acumulada de Ativo Imobilizado (Ativo Não Circulante) | R$ 55.000,00 |
DÉBITO | Perdas por Não Recuperabilidade (Resultado) | R$ 55.000,00 |
CRÉDITO | Perdas Estimadas para Redução ao Valor Recuperável de Ativo Imobilizado (Ativo Não Circulante) | R$ 55.000,00 |
DÉBITO | Perdas por Não Recuperabilidade (Resultado) | R$ 55.000,00 |
CRÉDITO | Ajustes de Avaliação Patrimonial de Ativo Imobilizado (Patrimônio Líquido) | R$ 55.000,00 |
DÉBITO | Perdas por Não Recuperabilidade (Resultado) | R$ 55.000,00 |
CRÉDITO | Provisões para Retirada de Ativos Imobilizados (Passivo Circulante) | R$ 55.000,00 |

