








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Norma Brasileira de Contabilidade (NBC TSP) 09 – Redução ao Valor Recuperável de Ativo Não Gerador de Caixa, o ____________________ é o valor presente do potencial de serviços remanescente do ativo.
Assinale a alternativa que preenche corretamente a lacuna do trecho anterior
valor recuperável do serviço
valor da redução ao valor recuperável
valor em uso de ativo não gerador de caixa
valor justo líquido de despesas de venda
Desreconhecimento é a retirada de parte ou da totalidade de ativo ou passivo reconhecido do balanço patrimonial da entidade. O desreconhecimento normalmente ocorre quando esse item não atende mais à definição de ativo ou passivo, que expirou, foi consumido, recebido, executado ou transferido.
A máquina utilizada para a produção do principal produto de uma determinada entidade deve ser desreconhecida quando
perder todo o potencial de produzir benefícios econômicos para a entidade.
estiver parcialmente depreciado.
sofrer perda de valor recuperável.
estiver sob controle da entidade.
No caso de ativos intangíveis com vida útil predeterminada, a entidade deve realizar o impairment test quando houver algum indício de perda nesses ativos ou, se isso não ocorrer, a cada dois exercícios financeiros.
Certo
Errado
Analise as seguintes situações sobre o teste de um ativo individual ou de uma unidade geradora de caixa (UGC):
1. Uma empresa S.A opera uma fábrica que compreende uma única UGC. Não há indicação de redução ao valor recuperável ao nível da UGC. No entanto, uma peça fundamental do equipamento está danificada, e, embora esteja operacionalmente com capacidade reduzida, a empresa decidiu substituir a máquina e encomendou um modelo mais novo. A empresa verificou que existe um mercado para máquinas usadas no exterior e planeja continuar usando a máquina danificada até a chegada de uma nova, quando então ela será reformada e vendida. Existe um preço de venda estimado para a máquina recondicionada, a partir do qual a empresa foi capaz de estimar o valor justo líquido da despesa de venda como menor que seu valor contábil, e o valor em uso do ativo é estimado como sendo próximo do valor justo líquido de despesas de alienação.
2. Uma empresa S.A. possui duas UGCs, A e B, cada uma operando sob sua própria marca. A UGC B vem incorrendo em perdas, e a empresa concluiu que deveria ser testada quanto à redução ao valor recuperável. Dentro da UGC B, a marca é o ativo mais significativo. A empresa tem conhecimento, através de um recente relatório preliminar preparado por um especialista em avaliação independente, de que o justo valor da marca é inferior ao seu valor contábil. A empresa não tem intenção de se desfazer da marca, que é parte integrante do negócio, embora esse ativo não gere entradas de caixa independentes e seu valor não possa ser estimado.
Considerando as informações apresentadas e os preceitos do CPC 01, o inspetor da CVM chegou à conclusão de que:
na situação 1, a máquina deve ser reduzida ao seu valor justo líquido das despesas de venda;
na situação 1, a UGC deve ser reduzida ao seu valor justo líquido das despesas de venda;
na situação 2, embora a marca não gere entradas de caixa em grande parte independentes, ela deve ser reduzida ao seu valor justo líquido das despesas de venda;
na situação 2, embora a marca não gere entradas de caixa em grande parte independentes, ela deve ser testada como um ativo individual;
em ambas as situações, a norma afasta a necessidade de teste de impairment.
O CPC 06 - Redução ao valor recuperável de ativo – dispõe de exemplos de fontes de informações internas e externas como indicativos de que um ativo possa ter sofrido desvalorização. Assim, NÃO são fontes de informações externas citadas no CPC 06:
Há indicações observáveis de que o valor do ativo diminuiu significativamente durante o período, mais do que seria de se esperar como resultado da passagem do tempo ou do uso normal.
As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos provavelmente afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo, e diminuirão materialmente o valor recuperável do ativo.
O valor contábil do patrimônio líquido da entidade é maior do que o valor de suas ações no mercado.
Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período ou devem ocorrer em futuro próximo, na extensão pela qual, ou na maneira na qual, um ativo é ou será utilizado. Essas mudanças incluem o ativo que se torna inativo ou ocioso, planos para descontinuidade ou reestruturação da operação à qual um ativo pertence, planos para baixa de ativo antes da data anteriormente esperada e reavaliação da vida útil de ativo como finita ao invés de indefinida.
Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período, ou ocorrerão em futuro próximo, no ambiente tecnológico, de mercado, econômico ou legal, no qual a entidade opera, ou no mercado para o qual o ativo é utilizado.
Quando um ativo se desvaloriza com o tempo e se encontra registrado no balanço patrimonial com um valor superior a melhor estimativa dos benefícios futuros que fruirão para a entidade, é possível que o contador proceda à redução de seu valor. Um ativo está desvalorizado quando seu
valor residual excede seu valor depreciável.
valor contábil excede seu valor recuperável.
valor recuperável excede seu valor contábil.
valor contábil excede as despesas com vendas.
A empresa InovaTech S.A., atuante no setor de tecnologia, registrou em seu balanço patrimonial de 31/12/X1 um ativo intangível com vida útil indefinida no valor de R$ 400.000. Esse ativo corresponde ao pagamento de ágio por expectativa de rentabilidade futura (goodwill) na aquisição de uma startup inovadora. Em 31/12/X2, a InovaTech realizou um teste de redução ao valor recuperável (teste de impairment) com as seguintes informações:
• Valor em uso: R$ 300.000.
• Valor justo líquido de despesas de venda: R$ 420.000.
Sabe-se também que, no exercício de X1, a empresa havia reconhecido uma perda por desvalorização (impairment) de R$ 50.000 nesse ativo.
Considerando o CPC 01 – Redução ao Valor Recuperável de Ativos, a InovaTech S.A. deveria, nas demonstrações referentes ao ano de X2,
reconhecer um ganho por recuperação de valor no montante de R$ 50.000.
registrar uma nova perda por desvalorização no valor de R$ 50.000.
não fazer nenhum registro contábil, mantendo o valor contábil atual.
reverter a perda por desvalorização anteriormente reconhecida no valor de R$ 70.000.
reverter a perda por desvalorização anteriormente reconhecida no valor de R$ 50.000 e reconhecer um ganho adicional de R$ 20.000.
A companhia Gama obteve informações internas de que o valor de um ativo diminuiu significativamente durante o período, mais do que seria de se esperar como resultado da passagem do tempo ou do uso normal, logo, e de acordo com o CPC 02, procede a mensuração do seu valor recuperável. O ativo em questão foi adquirido e posto em funcionamento há 16 anos, seu custo de aquisição foi no valor de R$ 100.000,00. Por ser importado, a empresa adquirente ainda arcou com tributos sobre importação (não recuperáveis) no valor de R$ 10.000,00 e, além disso, a empresa investiu R$ 25.000,00 para colocar o ativo no local e condição necessários para o mesmo ser capaz de funcionar da forma pretendida pela administração. Por fim, a entidade ganhou um desconto de R$ 5.000,00 pela antecipação do pagamento de R$ 100.000,00. A taxa de depreciação do ativo é de 5% ao ano, sem valor residual. O valor justo do ativo é de R$ 30.000,00 e as despesas para venda desse ativo correspondem a 2,50% do valor contábil atual do ativo, já o valor em uso do ativo é calculado pela geração de fluxo de caixa anual do ativo, no valor de R$ 8.000,00, descontado a uma taxa anual de 1%. Após a verificação do valor recuperável do ativo, qual o valor líquido (reduzido de depreciação e perda por desvalorização) do referido ativo a ser apresentado no balanço patrimonial da Companhia Gama?
R$ 22.000,00.
R$ 29.325,00.
R$ 31.215,72.
R$ 20.000,00.
R$ 27.000,00.
Em 31/12/2021, uma empresa adquiriu, de terceiros, uma marca por R$ 120.000. A marca será utilizada no lançamento de um novo produto e foi classificada como ativo intangível de vida útil indefinida, uma vez que não havia limite previsível para o período no qual deveria gerar fluxos de caixa líquidos positivos para a empresa.
A empresa efetua o teste de recuperabilidade do ativo de forma constante.
Na data de aquisição, a empresa tinha expectativa de recuperar o valor investido na marca em cinco anos e continuar utilizando a marca ao longo do tempo.
Já em 31/12/2022, a empresa constatou que conseguiria recuperar o investimento em oito anos, a partir daquela data, enquanto o ativo continuaria sendo utilizado nas operações.
A empresa reconheceu, então, a despesa com a perda de recuperabilidade do ativo, em sua demonstração do resultado.
O posicionamento da empresa está
incorreto, uma vez que o ativo é intangível.
incorreto, uma vez que a vida do ativo é indefinida.
incorreto, uma vez que não houve motivos para reconhecimento da perda.
correto, uma vez que houve mudança na estimativa de retorno do ativo.
correto, uma vez que há dúvidas em relação ao retorno do ativo.
Em 31 de março de 2023, uma empresa S.A. decide vender três ativos que fazem parte de diferentes unidades geradoras de caixa para o mesmo adquirente. As informações a seguir foram fornecidas em 31 de março de 2023.
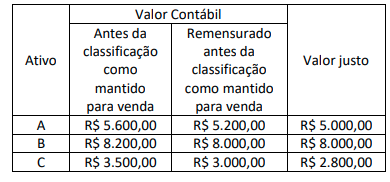
Considerando as informações apresentadas, o analista da CVM identificou uma perda por redução ao valor recuperável de ativos da empresa S.A. no total de:
R$ 200,00;
R$ 400,00;
R$ 600,00;
R$ 1.100,00;
R$ 1.500,00.
Uma empresa possui um equipamento cujo valor contábil é de R$ 10.000,00, sendo seu custo de reconhecimento correspondente a R$ 15.000,00 e a depreciação acumulada com um saldo de R$ 5.000,00. Verificou ao longo do exercício de 2023 que o valor de mercado do imobilizado diminuiu consideravelmente, mais do que seria de esperar pela passagem do tempo ou por seu uso normal, além de seu desempenho econômico ter piorado mais do que o esperado. Em decorrência dessas evidências, ela decidiu estimar o valor recuperável do equipamento para constatar se deveria ser reconhecida alguma perda por desvalorização. A empresa levantou o valor de venda e o valor de uso:
Discriminação | R$ |
Valor de Venda comutativa estimado | R$ 8.500,00 |
Custos estimados para vender | R$ 1.150,00 |
Fluxos de Caixa futuros estimados | R$ 7.000,00 |
Considerando somente as informações apresentadas, o valor de Perdas Estimadas para Redução ao Valor Recuperável e do valor contábil do Equipamento após o reconhecimento da perda por desvalorização serão respectivamente de:
R$ 2.650,00; R$ 7.000,00.
R$ 2.650,00; R$ 7.350,00.
R$ 3.000,00; R$ 7.000,00.
R$ 3.000,00; R$ 7.350,00.
Uma empresa S/A tem um investimento em um título de dívida emitido por outra empresa. O investimento foi adquirido por R$ 400.000, no final de 2023, e tem uma vida de 3 anos com pagamentos de juros anuais de R$ 40.000 fixos, pagos no final de cada ano. Esse investimento de dívida é classificado como mantido até o vencimento (custo amortizado). Contudo, a empresa emissora do título passou a enfrentar um ambiente econômico difícil e informou aos seus investidores que não poderá efetuar todos os pagamentos de acordo com os termos contratuais. Dessa forma, o contador da empresa S/A preparou a seguinte previsão de fluxo de caixa esperado para a situação.
Ano | Fluxo de Caixa esperado |
2024 | R$ 35.000 |
2025 | R$ 35.000 |
2026 | R$ 385.000 |
Total dos fluxos de caixa | R$ 455.000 |
Considere o valor presente de R$ 262.962 para os R$ 350.000 com vencimento em 3 anos e o valor presente de R$ 87.040 para os R$ 35.000 de juros anuais durante 3 anos.
Considerando-se as informações apresentadas, a perda por redução, ao valor recuperável em 31 de dezembro de 2023, será de:
R$ 49.998;
R$ 55.000;
R$ 65.000;
R$ 65.998;
R$ 120.000.
Qual ativo que, via de regra, deve ter seus valores avaliados por teste de recuperabilidade (impairment)?
Ativo imobilizado.
Ativos diferidos.
Ativo biológico.
Estoques.
Desreconhecimento é a retirada de parte ou da totalidade de ativo ou de passivo reconhecido do balanço patrimonial da entidade. O desreconhecimento normalmente ocorre quando esse item não atende mais à definição de ativo ou passivo.
Certo
Errado
Em relação ao CPC 01 – Redução ao Valor Recuperável de Ativos, assinale a alternativa correta.
O CPC 01 estabelece os procedimentos que a entidade deve aplicar para garantir que os ativos não estejam registrados contabilmente por um valor inferior ao seu valor recuperável.
O teste de recuperabilidade deve ser realizado anualmente para todos os ativos, independentemente de haver indicação de perda de valor.
O valor recuperável de um ativo é o menor valor entre o valor justo menos os custos de venda e seu valor em uso.
Exceto no caso de ágio por expectativa de rentabilidade futura (goodwill), uma perda por desvalorização reconhecida em períodos anteriores deve ser revertida caso haja evidência de aumento no valor recuperável do ativo.
O valor em uso de um ativo é determinado pelo seu valor de mercado atual.
Em relação ao pronunciamento contábil que trata sobre a redução ao valor recuperável de ativos, julgue os itens a seguir.
I. A perda por desvalorização reconhecida para o ágio por expectativa de rentabilidade futura (goodwill) deve ser revertida em período subsequente.
II. A entidade deve avaliar ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo.
III. Se não há razão para acreditar que o valor em uso de um ativo exceda materialmente seu valor justo líquido de despesas de venda, o valor justo líquido de despesas de venda do ativo pode ser considerado como seu valor recuperável.
IV. A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado desde que o ativo tenha sido reavaliado.
Estão corretas as afirmativas
II e III.
I e II.
I, III e IV.
I, II, III e IV.
A redução ao valor recuperável de um ativo reflete sempre uma diminuição do seu valor registrado na contabilidade, quando o seu valor contábil é maior que o valor recuperável.
Certo
Errado
O valor recuperável de ativos é fundamental para garantir a precisão das demonstrações financeiras e a integridade da posição econômica de uma empresa. Ele assegura que os ativos não sejam sobreavaliados, refletindo seu valor real e evitando distorções nos resultados financeiros. Isso não só proporciona transparência e confiança para investidores e credores, como também ajuda na conformidade com normas contábeis e regulatórias. Suponha que a entidade identifique as seguintes informações em relação a um item:
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
Primeiramente não houve perda por recuperabilidade; para o caso da mudança do preço de venda, haveria perda por recuperabilidade no valor de $60.
Primeiramente houve perda por recuperabilidade no valor de $80; para o caso da mudança do preço de venda, haveria perda por recuperabilidade no valor de $80.
Primeiramente houve perda por recuperabilidade no valor de $60; para o caso da mudança do preço de venda, haveria perda por recuperabilidade no valor de $40.
Primeiramente houve perda por recuperabilidade no valor de $110; para o caso da mudança do preço de venda, haveria perda por recuperabilidade no valor de $50.
Não houve perda por recuperabilidade em nenhum dos dois casos.
A análise periódica sobre a recuperação dos valores registrados no imobilizado e no intangível é facultativa para as sociedades anônimas de capital fechado.
Certo
Errado
De acordo com o CPC 06 - Redução ao valor recuperável de ativo – classifique como VERDADEIRO ou FALSO as sentenças abaixo:
( ) É possível mensurar o valor justo líquido de despesas de alienação, mesmo que não haja preço cotado em mercado ativo para ativo idêntico.
( ) Mesmo com razões para acreditar que o valor em uso de um ativo exceda materialmente seu valor justo líquido de despesas de venda, o valor justo líquido de despesas de venda do ativo não pode ser considerado como seu valor recuperável.
( ) Em alguns casos, estimativas, médias e cálculos sintéticos podem oferecer uma aproximação razoável dos cálculos detalhados demonstrados neste Pronunciamento, para determinar o valor justo líquido de despesas de venda ou o valor em uso.
( ) Nem sempre é necessário determinar o valor justo líquido de despesas de venda de um ativo e seu valor em uso. Se qualquer um desses montantes exceder o valor contábil do ativo, este não tem desvalorização e, portanto, não é necessário estimar o outro valor.
A sequência CORRETA, de cima para baixo, é:
F, F, V e F.
V, F, V e V.
F, F, V e F.
V, V, V e F.
F, V, F e F.



