







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Balanço Patrimonial das entidades do setor público, conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), é composto por:
Ativo, Passivo e Patrimônio Líquido, sendo este denominado exclusivamente Patrimônio Social.
Ativo Financeiro, Passivo Financeiro e Patrimônio Líquido.
Ativo, Passivo e Saldo Patrimonial, segregados em grupos financeiros e permanentes.
Ativo, Passivo e Patrimônio Líquido, sendo este denominado Patrimônio Líquido ou Patrimônio Social.
As demonstrações contábeis aplicadas ao setor público evidenciam aspectos orçamentários, financeiros e patrimoniais. Acerca do assunto, Registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O Balanço Orçamentário evidencia as receitas e despesas previstas em confronto com as realizadas no exercício financeiro, demonstrando o resultado da execução do orçamento.
(__)O Balanço Financeiro demonstra o ingresso e o dispêndio de recursos financeiros do exercício, segregando movimentações orçamentárias e extraorçamentárias com saldos disponíveis.
(__)O Balanço Patrimonial registra bens móveis e imóveis do ente em conjunto, abstraindo-se das obrigações de curto e longo prazo apuradas no encerramento do exercício.
(__)A Demonstração das Variações Patrimoniais evidencia as alterações quantitativas e qualitativas ocorridas no patrimônio, apurando o resultado patrimonial do exercício do ente.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
V, F, F, V.
V, F, F, F.
V, V, F, V.
F, V, V, F.
F, V, V, V.
As demonstrações contábeis no setor público permitem a análise da saúde financeira e da evolução patrimonial dos entes federados ao longo do tempo. Analise as afirmativas a seguir:
I.O Balanço Patrimonial demonstra a situação estática do patrimônio, evidenciando os bens, direitos e obrigações do ente público.
II.A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária.
III.O Balanço Financeiro demonstra a movimentação de bens imóveis, sendo proibido o registro de ingressos de recursos em espécie.
Está correto o que se afirma em:
I, II e III.
I e II apenas.
II apenas.
I e III apenas.
Durante a elaboração do balanço patrimonial de uma entidade pública, o contador identificou os seguintes saldos.
Caixa e equivalentes de caixa: R$ 150.000.
Clientes: R$ 220.000.
Fornecedores: R$ 90.000.
Empréstimos bancários de longo prazo: R$ 180.000.
Capital social: R$ 300.000.
Considerando a situação hipotética apresentada e a estrutura do balanço patrimonial, assinale a opção correta.
O saldo da conta caixa e equivalentes de caixa integra o patrimônio líquido.
O saldo da conta capital social integra o ativo não circulante.
O saldo da conta empréstimos bancários de longo prazo integra o passivo não circulante.
O saldo da conta clientes deve ser classificado no passivo circulante.
O saldo da conta fornecedores deve ser classificado no patrimônio líquido.
Para simplificação da apresentação do balanço patrimonial da INFRA S.A. e facilitação da análise pelos órgãos de controle, é permitido que a entidade compense ativos e passivos, apresentando apenas o saldo líquido, desde que os valores sejam decorrentes de um mesmo contrato de concessão ou obra pública.
Certo
Errado
Uma entidade do setor público foi acionada na Justiça por um grupo de funcionários. Em 2024, a perda da causa era considerada provável e os advogados da entidade estimavam que ela precisaria pagar R$30.000 aos reclamantes.
Em 2025, os advogados da entidade passaram a considerar a perda como possível.
No Balanço Patrimonial da entidade, em 2025 houve a seguinte variação:
Diminuição no ativo e no passivo.
Aumento no ativo e no patrimônio líquido.
Diminuição no passivo e no patrimônio líquido.
Aumento no passivo e diminuição no patrimônio líquido.
Diminuição no passivo e aumento no patrimônio líquido.
Para a qualificação econômico-financeira em um proces rascun h o so de licitação, uma das empresas licitantes apresentou os documentos legalmente exigidos, a exemplo de uma demonstração contábil cujo extrato encontra-se a seguir:

A partir da análise dessas contas, o índice de liquidez corrente dessa empresa é igual a
0,37.
0,75.
1.
1,14.
1,66.
Considerando-se apenas as contas patrimoniais do balancete, é correto concluir que o saldo patrimonial apurado é de R$ 1.200.000.
Certo
Errado
Analise as assertivas abaixo, que descrevem o conteúdo do Balanço Patrimonial segundo o caput do Art. 105 da Lei nº 4.320/1964:
I. Demonstrará o Ativo Financeiro e o Ativo Permanente.
II. Demonstrará o Passivo Financeiro e о Passivo Permanente.
III. Demonstrará o Saldo Patrimonial e as Contas de Compensação.
É correto o que se afirma em:
I, apenas.
II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
A partir da análise do Balanço Patrimonial anterior, o Índice de Endividamento da mesma empresa licitante corresponde a
0,40.
0,43.
0,21.
1.
0,20.
No que se refere ao Balanço Patrimonial, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.
( ) A demonstração contábil evidencia a situação patrimonial do ente público por meio de contas representativas do patrimônio e dos atos potenciais.
( ) O caixa ou equivalente de caixa permanece no ativo circulante ainda que a sua troca ou uso para pagamento de passivo se encontre vedada por um período de vinte e quatro meses após a data das demonstrações.
( ) Os saldos bancários negativos de cheques especiais integram o passivo circulante por terem liquidação prevista no curto prazo.
Assinale a alternativa que apresenta a sequência correta.
V, F, V
F, V, V
V, F, F
V, V, V
F, F, F
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª edição), o balanço patrimonial:
Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários.
Demonstra as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo.
Apresenta detalhadamente os fluxos de caixa, segregando as informações em fluxos operacionais, fluxos de investimento e fluxos de financiamento.
Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública.
Apresenta as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
No setor público, o balanço patrimonial evidencia o ativo, o passivo e o patrimônio líquido, também denominado saldo patrimonial, o qual corresponde exclusivamente ao resultado da execução orçamentária do exercício financeiro.
Certo
Errado
As demonstrações contábeis são a representação estruturada da situação patrimonial e do desempenho da entidade. Sua finalidade é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade, auxiliando o maior número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Sobre o balanço Patrimonial, ele deve demonstrar:
As contas de compensação;
O resultado patrimonial do exercício;
a execução dos restos a pagar;
Os recebimentos e os pagamentos extraorçamentários;
O confronto entre receitas e despesas.
Contabilidade é a ciência que estuda a pratica as funções de orientação, de controle e de registro dos atos e fatos de uma administração econômica. Diante dessas informações, assinale a alternativa incorreta:
O capital aplicado em bens e direitos pode vir de duas fontes básicas: capital próprio e capital de terceiros.
A principal demonstração contábil é o balanço patrimonial.
As contas patrimoniais são as que representam os bens, direitos, obrigações e o patrimônio líquido da empresa.
O livro diário é um livro que contém o registro de todo e cada lançamento em ordem cronológica, fato que nos permite compreender a sequência de acontecimentos ocorridos na empresa, sendo facultativo a todas as empresas.
O livro diário é obrigatório para quase todos empresários.
O Balanço Patrimonial é uma das demonstrações contábeis aplicadas ao setor público que, após as atualizações promovidas pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), passou a apresentar maior convergência com o modelo utilizado pelas empresas privadas, sem deixar de evidenciar informações específicas do setor público.
O Balanço Patrimonial demonstrará, exceto:
A segregação em ativos circulantes e não circulantes, bem como em passivos circulantes e não circulantes, sendo esse o modelo preferencial de apresentação;
O quadro dos ativos e passivos financeiros e permanentes, conforme previsto na legislação e no MCASP;
O quadro do superávit ou déficit financeiro, sendo o superávit financeiro definido como a diferença negativa entre o ativo financeiro e o passivo financeiro;
Os ativos e passivos financeiros e permanentes, bem como o saldo patrimonial, apresentados por seus valores totais, sendo facultativo o detalhamento em notas explicativas.
O saldo patrimonial, segundo o critério adotado pela CASP, corresponde
ao resultado financeiro do período.
à diferença entre receitas e despesas orçamentárias.
à diferença entre ativo e passivo.
à soma das receitas arrecadadas.
ao total das disponibilidades financeiras.
Analise o extrato de uma demonstração contábil de uma entidade pública:
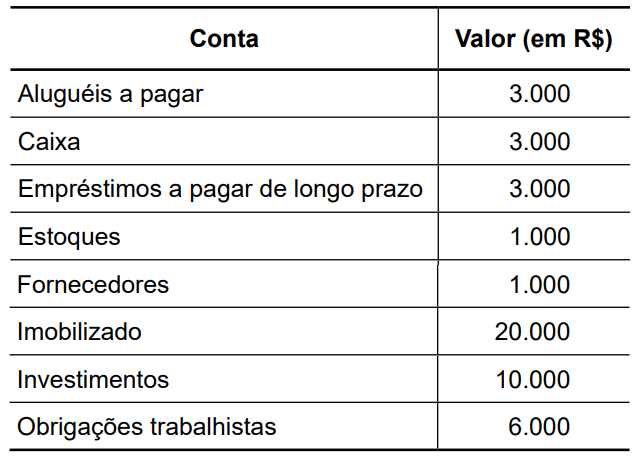
Com base nas contas apresentadas, o total do ativo e o total do passivo correspondem, respectivamente, a
R$ 14.000,00 e R$ 33.000,00.
R$ 35.000,00 e R$ 12.000,00.
R$ 15.000,00 e R$ 32.000,00.
R$ 13.000,00 e R$ 34.000,00.
R$ 34.000,00 e R$ 13.000,00.
Indique a opção que corresponde à finalidade precípua do balanço patrimonial no setor público.
Determinar índices de solvência em instituições privadas.
Registrar exclusivamente receitas orçamentárias realizadas.
Substituir demonstrações de fluxo de caixa governamentais.
Evidenciar situação financeira e patrimônio do ente.
O Balanço Patrimonial é uma das principais demonstrações contábeis utilizadas na contabilidade pública. Sobre sua estrutura e finalidade, assinale a alternativa correta:
O Balanço Patrimonial evidencia, de forma quantitativa e qualitativa, a situação financeira e patrimonial do ente público ao final do exercício.
O Balanço Patrimonial apresenta exclusivamente os bens móveis e imóveis do órgão público, sem considerar obrigações.
O Balanço Patrimonial é de uso interno e não precisa ser publicado ou divulgado ao final do exercício.
O Balanço Patrimonial substitui a demonstração das variações patrimoniais e não é exigido quando houver déficit orçamentário.



