




Questões de Concurso sobre Balanço patrimonial - Página 62 | Gran Questões

Questões de Concurso sobre Balanço patrimonial


Disciplina 1
Assunto 12
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
1.227 questões encontradas
Questões por página
20
Mais recentes
 
No balanço apresentado, está faltando a provisão para créditos de liquidação duvidosa, de uso obrigatório na contabilidade pública e opcional na comercial.

C
Certo

E
Errado

Destinado a atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos relacionados com os recursos do Tesouro Nacional, o Plano de Contas Único da Administração Federal compreende sete níveis de desdobramento. Dito isso, pode-se afirmar que a conta 1.9.3.2.9.02.00 pertence, no que se refere a classe/grupo, ao:


A

ativo compensado.


B

passivo compensado.


C

ativo circulante.


D

passivo circulante.


E

ativo permanente.

No Balanço Patrimonial, elaborado segundo a Lei 4.320/64, encontram-se as obrigações classificadas no passivo permanente ou não-financeiro. Acerca de tais obrigações é correto afirmar que


A

a sua liquidação ou pagamento independe de autorização orçamentária.


B

a sua liquidação ou pagamento depende de autorização orçamentária.


C

são todas exigíveis após o término do exercício seguinte.


D

o Passivo Permanente é composto somente do exigível a longo prazo e do patrimônio líquido.


E

os débitos de tesouraria constam do Passivo Permanente.

Segundo o Plano de Contas Único da Administração Federal, as contas destinadas ao registro dos fatos de natureza orçamentária em cada um dos estágios da realização da despesa pertencem ao


A
ativo circulante

B
ativo compensado

C
passivo compensado

D
passivo circulante

E
ativo permanente

Suponha que em uma entidade pública tenham ocorrido as seguintes operações, todas passíveis de contabilização:

- Transferência financeira recebida, no valor de R$1.000.000,00;

- Despesas para aquisição de material de consumo para estoque, no valor de R$300.000,00;

- Despesa para aquisição de material permanente, no valor de R$200.000,00;

- Transferência de material permanente para outra entidade, no valor de R$50.000,00;

- Despesa com pagamento de pessoal, no valor de R$350.000,00;

- Recebimento, por transferência de material permanente de outra entidade, no valor de R$15.000,00.

Considerando que nenhuma outra operação tenha havido, ao final do exercício o resultado apurado no balanço patrimonial terá sido de:


A
R$150.000,00 – superávit

B
R$150.000,00 – déficit

C
R$615.000,00 – superávit

D
R$600.000,00 – superávit

E
R$115.000,00 – superávit

Uma entidade pública apresenta o seguinte balancete sintético após realizar todos os procedimentos de encerramento do exercício, exceto quanto à apuração de resultado:
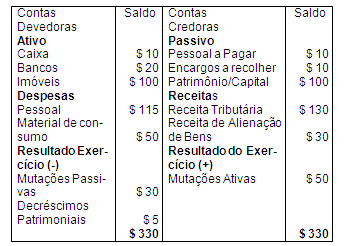
 

Imagem associada para resolução da questão

Considerando exclusivamente os dados acima, é correto afirmar que, após a apuração do resultado, a entidade irá apresentar


A

superávit de $ 10


B

resultado nulo


C

déficit de $ 5


D

superávit de $ 15


E

déficit de $ 15

No Balanço Patrimonial o Ativo Real é formado

A
pelo ativo circulante e pelo ativo permanente

B
apenas pelo ativo permanente

C

pelo ativo financeiro e pelas variações patrimoniais


D
pelo ativo financeiro e pelo ativo compensado

E
pelo ativo financeiro e pelo ativo não-financeiro
 
Ir para a página:
OK
 
Gerar simulado


