







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na Lei de Orçamento para efeito de classificação da despesa considera-se material permanente o de duração
inferior a um ano.
igual a 18 meses.
igual ou superior a um ano.
inferior a dois anos.
superior a dois anos.
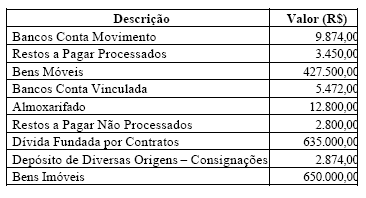
Com base no saldo das contas a seguir, obtido no Balanço Patrimonial de Cachoeira do Oeste, indique o valor do Superávit Financeiro:
R$ 6.222,00;
R$ 9.096,00;
R$ 11.896,00;
R$ 19.022,00;
R$ 21.896,00.
Bens de uso comum do povo e bens de uso especial.
Bens de uso diário e bens comuns de todos.
Bens dominicais e bens de uso comum do povo.
As Demonstrações Contábeis constituem uma fonte preciosa de informações, as quais podem ser analisadas e servir de base no processo de tomada de decisão. Dentre as opções apresentadas abaixo, assinale a opção correta:
A Demonstração do Resultado do Exercício pode ser usada, entre outras coisas, para defi nir as relações de adequação entre as fontes de curto e longo prazos e as aplicações de maturação correspondente.
O Balanço Patrimonial é uma representação sintética dos elementos constituintes do patrimônio da empresa.
Com a utilização da Demonstração de Resultados é possível defi nir as estimativas de necessidades de recursos a fontes internas e externas, bem como um equilíbrio mais apropriado entre elas.
No Balanço Patrimonial, as contas de ativo representam obrigações, distribuídas em três grandes grupos de contas: ativo circulante, realizável em longo prazo e ativo permanente.
Com respeito ao Balanço Patrimonial, é incorreto afirmar:
o Ativo Financeiro compreenderá os valores, créditos e estoques realizáveis independentemente de autorização orçamentária, e os valores numerários
o Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate
o Ativo Permanente compreenderá os bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa
o Passivo Financeiro compreenderá os compromissos exigíveis cujo pagamento independa de autorização orçamentária
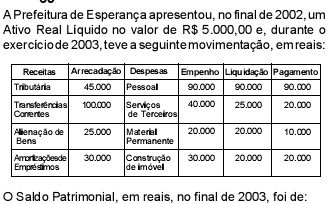
5.000,00
10.000,00
15.000,00
20.000,00
30.000,00
Assinale a opção que indica um ativo ou um passivo que a contabilidade, no âmbito federal, classifica no Balanço Patrimonial tanto de curto quanto de longo prazo.
Limite para saque contra o Tesouro Nacional.
Débitos com fornecedores do exercício anterior.
Operações de crédito por antecipação de receitas.
Operações de crédito.
Restos a pagar não-processados.
compensações passivas diversas.
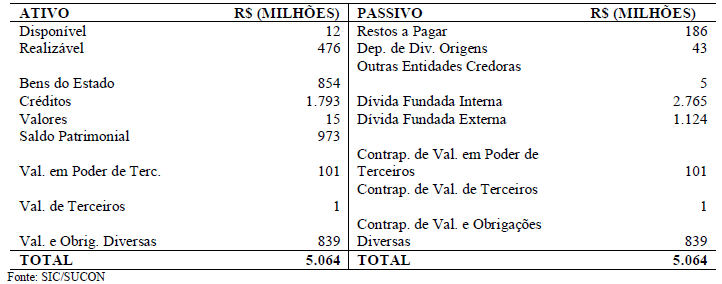
Dado o Balanço Patrimonial do Estado do Ceará referente ao exercício encerrado em 2001, calcule, se houver, o superávit financeiro que poderia ser utilizado para abertura de créditos adicionais, marcando a alternativa CORRETA para o valor encontrado.
R$ 12 milhões
R$ 973 milhões
R$ 254 milhões
R$ 488 milhões
O valor creditado no ativo permanente do Município, após a campanha, foi de:
Na contabilidade pública, os dois lados do balanço patrimonial, ativo e passivo, são apresentados em grandes grupos de contas e apresentam a mesma estrutura obrigatória para as demais entidades. Assim, o ativo é dividido em circulante, realizável a longo prazo e permanente, e o passivo, em circulante, exigível a longo prazo, resultado de exercícios futuros e patrimônio líquido.
O sistema financeiro registrou conta pertencente ao passivo circulante.
• Máquina utilizado na empresa. • Data de aquisição - 05/08/2001. • Taxa anual de depreciação -10%. • Data de funcionamento 05/08/2001. • Valor de aquisição R$ 100.000,00.

Sobre o Balanço Patrimonial de que trata o art. 105 da Lei nº 4.320/64 é correto afirmar, exceto que
demonstra o ativo financeiro, passivo financeiro, ativo permanente, passivo permanente, o saldo patrimonial e as contas de compensação.
o passivo real a descoberto, quando negativo, deverá ser demonstrado do lado do ativo
o passivo financeiro representa os compromissos a pagar independentemente de autorização orçamentária.
a realização do ativo permanente depende de autorização orçamentária.
as contas de compensação que são demonstradas no Balanço Patrimonial são todas aquelas constantes do subgrupo Compensado do Plano de Contas Único da Administração Federal.
Ao quadro demonstrativo da situação econômico-financeira da empresa, que determina o fim de um período contábil e o início de outro chamamos de:
balanço
passivo
manual
ativo
Os valores referentes a direitos e obrigações contratados não são evidenciados no balanço patrimonial.
Qual o montante dos fatos que alteraram positivamente o ativo permanente?
execução de despesas de exercícios anteriores.



