







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor do Ativo Permanente equivale a
As dívidas decorrentes de empréstimos obtidos por antecipação de receita orçamentária são evidenciadas no
Um empréstimo de materiais cedido por convênio provocará o registro no sistema de compensação conforme a seguir. bens móveis a contrapartida de responsabilidade de terceiros
Sobre o Balanço Patrimonial, na forma publicada pela Secretaria do Tesouro Nacional – STN, é correto afirmar, exceto:
o Ativo Real é composto pelo Ativo Financeiro e pelo Ativo Não Financeiro.
a rubrica Permanente do balanço publicado tem significado diferente da rubrica Ativo Permanente constante do Anexo 14 da Lei n. 4.320/64.
Operações de Crédito é uma rubrica do Passivo Não Financeiro.
no Ativo Compensado são demonstrados os montantes dos créditos consignados em lei.
a diferença entre Ativo Financeiro e Passivo Financeiro demonstra a disponibilidade de recursos que podem ser utilizados na abertura de créditos adicionais.
Em relação aos bens patrimoniais das entidades de Direito Público é INCORRETO afirmar que
O comodato corresponde a empréstimo de uso e o bem deve ser restituído ao concedente. Assim, o comodato aplica-se, geralmente, a bens imóveis. O registro de bens recebidos em comodato será no sistema de compensação e o lançamento é o apresentado a seguir. contrapartida de responsabilidade do governo a bens recebidos em comodato
No final do exercício financeiro, os seguintes dados estavam disponíveis: (valores em reais)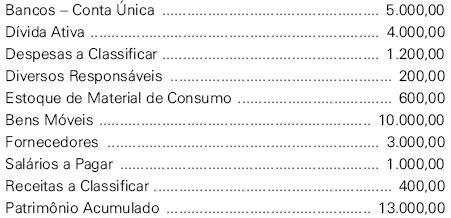
Na elaboração do balanço patrimonial de acordo com a estrutura utilizada no SIAFI, o superávit financeiro observado e o resultado patrimonial do exercício são, respectivamente, iguais a:
O Balanço Patrimonial de que trata o art. 105 da Lei n. 4.320/64 demonstra os bens, os direitos e as obrigações dos entes públicos classificados em financeiros e não-financeiros. Assinale a seguir a opção falsa a respeito dessa demonstração contábil, considerando a estrutura atual do balanço na esfera federal.
Estoque de material para consumo imediato pertence ao ativo financeiro.
O ativo real é a soma do ativo financeiro com o ativo não-financeiro.
A diferença entre ativo financeiro e passivo financeiro, se positiva, pode ser utilizada como fonte de recursos para créditos suplementares.
Avais concedidos integram o ativo compensado.
As contas de controle da execução orçamentária não são demonstradas no Balanço Patrimonial.
Para a elaboração de documento de prestação de contas ao TCU será considerado recurso gerido, entre outros, o valor total do ativo, obtido no balanço patrimonial do final do exercício, para empresas públicas, sociedades de economia mista, demais empresas controladas direta ou indiretamente pela União, empresas encampadas ou sob intervenção federal e fundos de financiamento e investimento.
O Balanço Patrimonial compreende:
Do balanço patrimonial de um certo ente governamental, foram obtidas as seguintes informações:
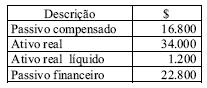
O valor do Passivo Financeiro é
Identifique qual das alternativas constitui recursos (desde que não comprometidos) para a abertura de créditos suplementares e que devem ser incorporados ao orçamento, considerando o disposto na Lei 4.320/64.
O excesso de arrecadação desde que ajustado pelo déficit financeiro apurado no balanço patrimonial do exercício anterior ou o produto de operações de crédito autorizadas ou a anulação parcial ou total de dotações orçamentárias para reforçar a dotação orçamentária quando do acréscimo de despesas por subestimativa da previsão.
Os créditos adicionais autorizados em lei para a cobertura de despesas urgentes e imprevistas, como nos casos de guerra ou calamidade pública.
O produto de operações de crédito autorizadas ou a anulação parcial ou total de dotações orçamentárias para a cobertura de despesas para as quais não exista dotação específica, como quando da criação de órgãos da administração pública.
O excesso de arrecadação ou o produto de operações de crédito autorizadas ou a anulação parcial ou total de dotações orçamentárias para a cobertura de despesas urgentes e imprevistas, como em caso de guerra ou calamidade pública, ou para cobrir despesas para as quais não exista dotação específica ou ainda para reforçar a dotação orçamentária, quando do acréscimo de despesas por subestimativa da previsão.
O excesso de arrecadação ou o superávit financeiro apurado em balanço patrimonial do exercício anterior ou o produto de operações de crédito autorizadas ou a anulação total ou parcial de dotações orçamentárias para reforçar a dotação orçamentária, quando do acréscimo de despesas por subestimativa da previsão.
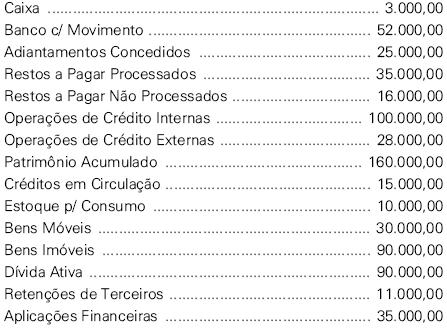
Considerando a Estrutura do Plano de contas adotado no Estado de Pernambuco, são contas do 2o nível de desdobramento na estrutura:
As contas que, imediata ou indiretamente, possam vir a afetar o patrimônio e que não são registradas no ativo permanente, passivo permanente, ativo financeiro e passivo financeiro serão contabilizadas em contas de compensação.
O valor do Ativo Financeiro é
Para o levantamento do balanço patrimonial, é necessária a formulação de diversos lançamentos de encerramento. Um dos lançamentos utilizados para a apuração do resultado financeiro e conseqüente elaboração do balanço patrimonial é a transferência do saldo da conta de ativo real líquido para a conta administração direta.
Assinale a opção que indica uma informação que não pode ser obtida no Balanço Patrimonial.
O superávit financeiro.
O montante das dívidas contabilizadas do ente público.
O patrimônio/capital.
O resultado do exercício.
O resultado patrimonial em decorrência da execução orçamentária.



