







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No tocante ao Balanço Patrimonial da Contabilidade Pública, assinale a afirmativa incorreta
O Ativo Financeiro compreenderá os créditos e os valores realizáveis, independentemente de autorização orçamentária e dos valores numerários
O Ativo Permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
O Passivo Financeiro compreenderá as dívidas fundadas e outras cujo pagamento dependa de autorização orçamentária
Suponha-se que o balanço financeiro da União tenha acumulado, até novembro de 2006, seguintes valores.
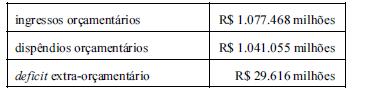
Leia atentamente as opções a seguir e indique aquela que NÃO integra o Passivo Financeiro, no Balanço Patrimonial.
Restos a Pagar.
Débitos de Tesouraria.
Dívida Fundada Interna.
Serviços da Dívida a Pagar.
Não são registrados no ativo permanente do balanço patrimonial:
os bens públicos utilizados para prestarem serviços
Suponha-se que, no exame do balanço patrimonial de um ente público, tenha sido verificado que o quociente da situação financeira — ativo financeiro/passivo financeiro —, na data de encerramento do exercício, era igual a 0,8. Nessa situação, é correto concluir que as disponibilidades, acrescidas aos valores recebíveis a curto prazo, não são suficientes para quitar as obrigações de curto prazo, e que, nos termos da legislação vigente, essa insuficiência deve ser deduzida na primeira abertura de créditos adicionais por excesso de arrecadação no exercício seguinte.
O resultado patrimonial do exercício é apurado a partir do levantamento do balanço patrimonial e pode apresentar superavit (ativo maior que passivo), deficit (ativo menor que passivo) ou resultado nulo (ativo igual ao passivo).
Após analisar os dados abaixo, conclui-se que: ATIVO PASSIVO Caixa 10.000,00 Fornecedores 30.000,00 Imóveis 250.000,00 Contas a Pagar 25.000,00 Veículos 50.000,00 Obrigações a Pagar 35.000,00 Contas a Receber 60.000,00 TOTAL DO ATIVO 370.000,00 TOTAL DO PASSIVO 90.000,00/
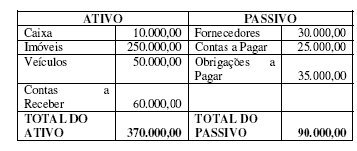
a situação líquida patrimonial é negativa, porque o ativo é maior que o passivo;
a situação líquida patrimonial é positiva, porque o ativo é maior que o passivo;
O valor do patrimônio líquido é de R$ 90.000,00;
a situação líquida patrimonial é nula.
Uma entidade pública apresenta saldos nas rubricas e valores: Ativo Financeiro $ 13.200; Ativo Permanente $ 33.600; Ativo Compensado $ 8.400; Passivo Financeiro $ 11.400 e Passivo Permanente $ 36.000. Em conseqüência, para encerrar o total passivo de $ 55.800, deve apresentar um Passivo Real a Descoberto, no ativo, no valor de $
400
600
800
1.000
1.200
A receita arrecadada for menor que a despesa empenhada
A receita estimada for menor que a receita arrecadada
A receita arrecadada for menor que a receita estimada
A receita arrecadada for menor que a despesa liquidada
A receita estimada for menor que a receita corrente liquida
No Balanço Patrimonial de 31.12.05 o saldo patrimonial foi, em R$ de,
500
1.000
1.500
2.000
2.500
As contas de compensação são demonstradas no balanço patrimonial.
Assinale a afirmativa INCORRETA:
A receita agropecuária provém das rendas obtidas com produção vegetal, animal e de seus derivados.
A receita patrimonial se origina das rendas de contribuições de melhoria e econômicas.
A receita industrial provém das rendas ordinárias da indústria extrativa mineral, de transformação e de construção, e de serviços industriais de utilidade pública.
A receita de serviços se origina da prestação de serviços comerciais, financeiros, de transporte, de comunicação, hospitalares, armazenagem, recreativos e culturais, e de outros serviços diversos.
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços patrimoniais (balanços públicos), podemos citar, EXCETO:
Quociente da situação financeira.
Quociente da situação financeira.
Quociente do limite de endividamento.
Quociente financeiro real da execução orçamentária.
Ao final de 2005 o valor de Restos a Pagar, em R$, é
5.000
4.500
4.000
3.500
3.000
Conjugando os dispositivos da Lei nº 4.320/64 e da Lei da Responsabilidade Fiscal (Lei Complementar nº 101/2000), as dívidas decorrentes de operações de crédito de prazo inferior a doze meses, cujas receitas tenham constado do orçamento, devem fazer parte do
Demonstrativo das Variações Patrimoniais, no grupo do Passivo Permanente.
Balanço Financeiro, no grupo do Passivo Permanente.
Balanço Patrimonial, no grupo do Passivo Financeiro.
Balanço Orçamentário, no grupo do Passivo Financeiro.
Balanço Compensatório, no grupo do Passivo Permanente.
Na Demonstração das Variações Patrimoniais de 2005, a soma das Variações Ativas Resultantes da Execução Orçamentária com as Variações Ativas Independentes da Execução Orçamentária resultou no montante, em R$, de
5.000
4.500
4.000
1.000
500
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços orçamentários (balanços públicos), podemos citar, EXCETO:
Quociente de execução da receita.
Quociente de execução da despesa.
Quociente do equilíbrio orçamentário.
Quociente da execução orçamentária.
No início de um determinado período, as contas de uma empresa apresentavam os seguintes saldos: Mercadoria: R$700,00; Fornecedores: R$1.500,00; Caixa: R$3.300,00; Equipamentos: R$3.000,00.
Durante o período, ocorreram as seguintes transações:
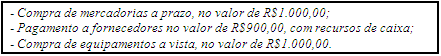
Indique qual das alternativas abaixo apresenta valores corretos dos saldos, ao final do período, das contas envolvidas.
Mercadoria: R$1.100,00; Caixa: R$2.400,00 e Equipamentos R$4.000,00.
Mercadoria: R$1.700,00; Fornecedores: R$1.600,00 e Caixa R$1.400,00.
Fornecedores: R$ 2.500,00; Equipamentos: R$4.000,00 e Caixa: R$2.400,00.
Equipamentos: R$4.000,00; Fornecedores: R$2.500,00 e Caixa: R$1.400,00
Equipamentos: R$ 3.000,00; Fornecedores: R$2.500,00 e Caixa: 2.400,00.
Compõem o Ativo do Plano de contas adotado no Estado de Pernambuco, considerando que o grupo corresponde ao 2o nível de desdobramento na estrutura:



