







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
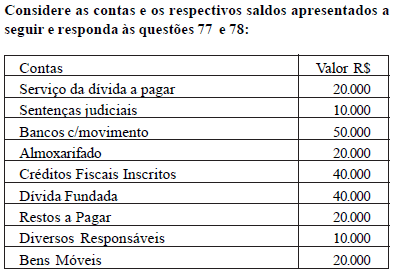
O saldo patrimonial é de:
patrimônio líquido de 50.000;
patrimônio líquido de 30.000;
passivo descoberto de 60.000;
patrimônio líquido de 60.000;
patrimônio líquido 0 .
Quanto à inscrição de Restos a pagar, é correto afirmar que afeta o saldo dos seguintes balanços:
orçamentário e financeiro.
econômico e patrimonial.
financeiro e patrimonial.
orçamentário e econômico.
econômico e financeiro.
O valor do Passivo Financeiro, em R$, é
28.000,00
30.500,00
50.500,00
125.500,00
215.500,00
O recebimento pela União de recursos financeiros provenientes da distribuição de dividendos por empresas por ela controladas compõe a fonte de receita denominada
Receita Patrimonial.
Operações de Crédito.
Transferências Correntes.
Receita de Serviços.
Outras Receitas Correntes.
Considere os dados abaixo relativos ao balanço patrimonial de um ente público:
caixa 100 bancos 500
adiantamento salário-família 200 dívida ativa 600
bens móveis 300 bens imóveis 1.000
restos a pagar 600 depósitos em caução 100
Dívida interna fundada 800 dívida externa fundada 1.000
Assinale a alternativa que corresponde aos valores do ativo financeiro (AF), da soma do ativo real (SAR), do passivo financeiro (PF) e do saldo patrimonial (SP), para a elaboração do balanço patrimonial de um determinado órgão da administração pública brasileira.
AF = 800 SAR = 2.700 PF = 2.500 SP = 200
AF = 800 SAR = 1.900 PF = 1.800 SP = 600
AF = 600 SAR = 1.300 PF = 2.500 SP = 200
AF = 800 SAR = 2.700 PF = 700 SP = 200
AF = 600 SAR = 1.900 PF = 2.500 SP = 600
O valor do Ativo Financeiro, em R$, é
40.500,00
41.300,00
63.800,00
71.300,00
103.800,00
São contas típicas do Balanço Patrimonial:
Inscrição em Dívida Ativa e Alienação de Bens Móveis.
Bancos e Mutações Patrimoniais.
Disponível do Exercício Anterior e Saldo Financeiro para o ano seguinte.
Créditos Orçamentários e Suplementares.
Bens Móveis e Restos a Pagar.
Considere que se disponha, ao final do exercício, dos seguintes dados referentes aos valores patrimoniais de um ente público:
passivo financeiro . . . . . . . . . . . . . . . . . . . R$ 650.000,00
passivo permanente . . . . . . . . . . . . . . . . . . R$ 850.000,00
ativo real líquido . . . . . . . . . . . . . . . . . . . . R$ 300.000,00
ativo compensado . . . . . . . . . . . . . . . . . . . R$ 450.000,00
superavit financeiro . . . . . . . . . . . . . . . . . R$ 150.000,00
Com base nesses dados, é correto concluir que o ativo permanente corresponde a R$ 1.000.000,00.
Em determinado ente, supondo que o superavit financeiro, no balanço patrimonial, seja de R$ 350.000,00, o passivo permanente, de R$ 1.400.000,00, e o ativo real líquido, de R$ 200.000,00, é correto concluir que o ativo permanente totaliza R$ 1.600.000,00.
São contas pertencentes ao Ativo Permanente Intangível:
Concessões, Direitos sobre Recursos Minerais e Patentes.
Derivativos, Direitos sobre Recursos Minerais e Reflorestamento.
Reflorestamento, Benfeitorias em Propriedades de Terceiros e Patentes.
Benfeitorias em Propriedades de Terceiros, Derivativos e Concessões.
Sistemas e Aplicativos, Reflorestamento e Direitos sobre Recursos Minerais.
No Balanço Patrimonial de um ente público, são elementos classificados no Ativo Permanente
os bens numerários.
as amortizações das dívidas fundada e flutuante.
os bens, valores e obrigações que, imediata ou indiretamente, possam vir a afetar o patrimônio público.
os créditos e valores cuja realização independa de autorização orçamentária.
os bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa.
Com base nos dados contidos na tabela abaixo, responda às questões 24 e 25.

Qual o total do saldo financeiro que passa para o próximo exercício, sabendo-se que a inscrição em restos a pagar é R$ 60.000,00 e o saldo inicial (do exercício anterior) de bancos é R$ 30.000,00?
R$ 40.000,00
R$ 50.000,00.
R$ 60.000,00.
80.000,00.
Segundo as regras da Contabilidade Pública, material permanente é bem para o qual se prevê duração superior a
sete meses.
dezoito meses.
um ano.
dois anos.
cinco anos.
O passivo financeiro dentro do Balanço Patrimonial corresponde:
Bens, créditos e valores cuja mobilização ou alienação depende de autorização legislativa;
Ao confronto entre o ativo real e o passivo real;
As obrigações cujo pagamento independe de autorização orçamentária;
A dívida fundada e outras que dependem de autorização legislativa para seu pagamento.
Considere os seguintes números:
Déficit financeiro de 2005........................................ R$ 12.000,00
Superávit de execução orçamentária de 2006......... R$ 700,00
Cancelamento de restos a pagar em 2006.............. R$ 1.000,00
O resultado financeiro (patrimônio financeiro) apurado em 2006 é
déficit financeiro de R$ 11.700,00
déficit financeiro de R$ 11.000,00
déficit financeiro de R$ 10.300,00
déficit financeiro de R$ 1.700,00
superávit financeiro de R$ 700,00
Em relação ao exercício de 2005 foram levantadas as informações a seguir (Em R$):
− Receita orçamentária total arrecadada 4.000
− Despesa orçamentária total empenhada foi de 5.000 e 20% desse valor correspondeu a despesa total paga
− A Autarquia recebeu diversas mesas e cadeiras da Empresa Bom Coração a título de doação, no valor total de 1.000
− Dívida ativa cancelada no montante de 500
− Pagamento integral de Restos a Pagar de 31.12.04
O saldo final do caixa em 2005 foi, em R$, de
5.000
4.500
4.000
3.500
3.000
No Balanço Patrimonial de um ente público, elaborado de acordo com os critérios da Lei no 4.320/64, foram extraídas as seguintes informações:
Ativo Permanente.............................................. 800
Ativo Financeiro ............................................... 240
Passivo Real a Descoberto................................ 10
Sabendo que o valor do Passivo Financeiro representou 25% do valor do Passivo Permanente nesse exercício, este último correspondeu a
1.120
1.050
840
780
280
Suponha que o balanço patrimonial de uma entidade apresentou a seguinte situação:
De acordo com esses dados, o ativo permanente da referida entidade correspondeu a R$ 250.000,00.
Dados extraídos do Balanço Patrimonial de um ente público, em R$:
Ativo Real Líquido ..................................................... 120.000,00
Ativo Real.................................................................. 875.000,00
Ativo Financeiro......................................................... 247.000,00
Ativo Compensado ...................................................... 48.000,00
Sabendo que, nesse mesmo balanço, foi apurado um superávit financeiro de R$ 60.000,00, o valor do Passivo Permanente, em R$, é igual a
520.000,00.
568.000,00.
616.000,00.
628.000,00.
755.000,00.



