







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A ocorrência de superávit financeiro em uma instituição pública, pode ser verificada na(no)
demonstração das variações patrimoniais.
demonstração do resultado do exercício.
balanço orçamentário.
balanço financeiro.
balanço patrimonial.
O resultado Financeiro foi um
As contas a receber representam a dívida de clientes com a empresa e são registradas do lado direito do balanço patrimonial.
Certo
Errado
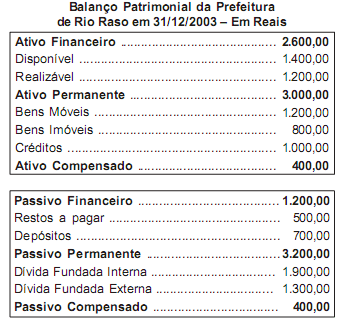
Considerando o saldo das contas do Balanço Patrimonial da Prefeitura de Rio Raso, em reais, pode-se afirmar que o:
Considere-se que, para a elaboração do balanço patrimonial de um ente, estejam disponíveis os dados a seguir.
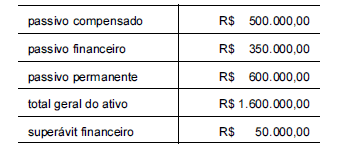
Nessa situação, o total do ativo permanente é de R$ 700.000,00.
O Balanço Patrimonial NÃO demonstrará
o Ativo Financeiro.
o Saldo Patrimonial
o Patrimônio Líquido.
as Contas de Compensação.
o Passivo Permanente.
Pertencem ao Grupo Passivo Financeiro do Balanço Patrimonial:
Dívida Fundada Externa e Tesouraria.
Bens Móveis e Utensílios e Restos a Pagar.
Serviços da Dívida a Pagar e Restos a Pagar.
Dívida Fundada Interna e Débitos de Tesouraria.
Os débitos de tesouraria são contas integrantes do:
Ativo Financeiro
Ativo Permanente
Passivo Financeiro
Passivo Permanente
As contas orçamentárias têm as mesmas características operacionais das contas de compensação; fazem partida e contrapartida com elas mesmas, funcionando como contas de controle.
Para expressar que a situação líquida de uma entidade é negativa, o termo técnico contábil utilizado é
propriedade plena dos ativos.
situação nula.
passivo a descoberto.
déficit nominal.
resultado nulo.
Numa Unidade Administrativa, obtiveram-se as seguintes informações para o exercício encerrado em 31.12.04:
Contas Valor Contas Valor
Banco 9.000 Caixa 4.300
Débitos de tesouraria 6.700 Dívida Ativa 3.100
Bens móveis 5.600 Bens Imóveis 10.000
Restos a pagar 2.400 Depósitos (Caução em dinheiro) 300
Dívida fundada interna 1.100 Dívida fundada externa 7.200
Com base nas informações acima, os valores do ativo financeiro (AF), da soma do ativo real (SAR), do passivo financeiro (PF) e do saldo patrimonial (SP), respectivamente, são:
AF = 13.600 ; SAR = 29.200 ; PF = 12.200 e SP = 8.700
AF = 13.600 ; SAR = 32.300 ; PF = 9.100 e SP = 14.900
AF = 13.300 ; SAR = 28.900 ; PF = 12.500 e SP = 8.100
AF = 13.300 ; SAR = 32.000 ; PF = 9.400 e SP = 14.300
Constitui superávit financeiro no balanço patrimonial:
Receitas orçamentárias > Despesas orçamentárias
Variações ativas > Variações passivas
Ativo financeiro > Passivo financeiro
Dispêndios > Ingressos
Variações passivas > Variações ativas
Com base na Lei 4.320/64, uma das alternativas abaixo não corresponde a um item demonstrado pelo balanço Patrimonial:
O ativo financeiro.
O ativo circulante.
O passivo permanente.
O ativo permanente.
O saldo patrimonial.
Observe os itens abaixo, relacionados à contabilidade pública.
I - Bens numerários
II - Bens de renda
III - Créditos de tesouraria
IV - Bens de uso
V - Débitos de funcionamento
VI - Créditos de financiamento
VII - Bens de consumo
VIII - Créditos de funcionamento
IX - Bem Circulante operacional
Os itens que compõem o Ativo Permanente relativo à contabilidade pública são:
II, V, VII e IX, somente.
I, III, V, VII e IX, somente.
II, IV, VI, VII, VIII, somente.
III, V, VI, VIII e IX, somente.
I, II, III, IV, V e VI, somente.
Compõem o Ativo Compensado:
Valores Nominais Emitidos e Valores em Poder de Terceiros;
Valores Nominais Emitidos e Bens de Uso Comum do Povo;
Valores em Poder de Terceiros e Bens de Uso Comum do Povo;
Dívida Ativa e Contrapartida de Valores Nominais Emitidos;
Dívida Flutuante e Valores em Poder de Terceiros.
A Contabilidade Patrimonial deverá
evidenciar, em seus registros, o montante dos créditos orçamentários vigentes e as dotações disponíveis.
evidenciar, em seus registros, as despesas empenhadas e as despesas realizadas, à conta dos mesmos créditos.
evidenciar, em seus registros, os fatos ligados à administração orçamentária e financeira.
registrar, analiticamente, todos os bens de caráter permanente, indicando os elementos necessários para a perfeita caracterização de cada um deles.
registrar contabilmente as receitas e as despesas de acordo com as especificações constantes da Lei de Orçamento e dos créditos adicionais.



