







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A planilha a seguir apresenta o balanço da Prefeitura de Patrimonialópolis no Exercício X1.
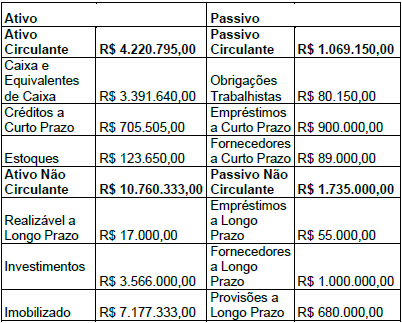
Com base no balanço da Prefeitura de Patrimonialópolis, é possível afirmar que o índice de liquidez seca em X1 é:
3,17
3,83
3,95
5,34
Indústria de Material Bélico do Brasil (IMBEL) - Analista Especializado - Analista Contábil (IBFC – 2024) (Adaptada)
Observe a colunas A e B do quadro a seguir:
Coluna A: Demonstrações contábeis aplicadas ao setor público
1- Balanço patrimonial
2- Balanço orçamentário
3- Balanço financeiro
4- Demonstração das variações patrimoniais
Coluna B: Descrição das demonstrações contábeis
( ) Apresenta as alterações verificadas no patrimônio líquido e indica o resultado patrimonial líquido.
( ) Apresenta os ativos, os passivos e o patrimônio líquido do ente público, além das contas de compensação.
( ) Apresenta as receitas e despesas previstas em confronto com as realizadas.
( ) Demonstra a receita e despesa orçamentárias, os recebimentos e pagamentos extraorçamentários, mais os saldos em espécie.
Enumere a coluna B, de modo que haja uma relação correta entre a descrição das demonstrações contábeis e o nome das demonstrações (coluna A). Assinale a alternativa que apresenta a sequência correta de cima para baixo.
1, 2, 3, e 4
2, 3, 4 e 1
3, 2, 1, e 4
4, 1, 2, e 3
O Balanço Patrimonial permite aos gestores e administradores avaliarem a situação financeira de uma empresa ou órgão público em determinado momento. Antes de elaborar e interpretar o Balanço, é necessário compreender sua estrutura e composição, pois somente assim é possível analisar adequadamente os recursos disponíveis e as obrigações da entidade.
Com base nesse contexto, assinale a alternativa correta:
O Balanço Patrimonial considera apenas passivos e patrimônio líquido, pois os ativos já estão detalhados em outros relatórios contábeis.
O Balanço Patrimonial é composto apenas por ativos, pois os passivos e o patrimônio líquido não influenciam na análise financeira da empresa.
O Balanço Patrimonial é estruturado em ativos, passivos e patrimônio líquido, permitindo que a entidade visualize seus bens, obrigações e riqueza líquida.
O Balanço Patrimonial é composto apenas por relatórios de fluxo de caixa e receitas, sem detalhar obrigações ou patrimônio líquido.
Qual alternativa descreve de forma mais CORRETA e completa os elementos que compõem o Balanço Patrimonial da Administração Pública?
O Balanço Patrimonial apresenta a situação patrimonial do ente público, evidenciando os ativos (circulante e não circulante), os passivos (circulante e não circulante), o patrimônio líquido e as contas do subsistema de compensação.
O Balanço Patrimonial é composto pelos ativos e passivos financeiros e permanentes, sem a inclusão do patrimônio líquido, que é evidenciado apenas no Balanço Financeiro.
O Balanço Patrimonial evidencia exclusivamente os bens móveis e imóveis pertencentes ao ente público e as obrigações de curto prazo.
O Balanço Patrimonial da Administração Pública é formado pelas contas de natureza orçamentária, como receitas e despesas, registradas com base no regime de caixa.
Quanto aos aspectos relacionados às demonstrações contábeis aplicadas ao setor público, o Manual de Contabilidade Aplicada ao Setor Público determina que
a Demonstração das Variações Patrimoniais permite o cálculo do resultado financeiro ao confrontar as Variações Patrimoniais Aumentativas com as Variações Patrimoniais Diminutivas.
o regime de competência é a base para o reconhecimento de ativos, passivos, patrimônio líquido, receitas orçamentárias e despesas orçamentárias.
o Quadro Principal do Balanço Orçamentário deve ser elaborado utilizando-se as informações das classes 5 e 6 do Plano de Contas Aplicado ao Setor Público.
a entidade deve apresentar de forma agregada nas demonstrações contábeis os itens de natureza ou função distinta que sejam materiais.
o Balanço Patrimonial é composto pelo Quadro Principal, Quadro da Execução dos Restos a Pagar e Quadro dos Ativos e Passivos Financeiros e Permanentes.
No Balanço Patrimonial, quando o quociente do índice de liquidez imediata é maior do que 1 (um), quer dizer que a empresa tem capacidade de:
utilizar o ativo circulante para quitar as obrigações de curto prazo
quitar as obrigações de curto prazo, utilizando as suas disponibilidades
utilizar o ativo circulante, sem considerar o estoque, para quitar as obrigações de curto prazo
transformar o Ativo Circulante e o Realizável a Longo Prazo para quitar as dívidas de curto e longo prazo
A análise vertical do balanço patrimonial revela a evolução dos valores absolutos dos itens de uma demonstração contábil ao longo de um período.
Certo
Errado
Na gestão financeira de uma entidade, os três principais indicadores de rentabilidade são a Margem Líquida, o retorno sobre os ativos (ROA) e o retorno sobre o patrimônio (ROE). Esses indicadores são obtidos pela comparação do lucro líquido com a receita, com o ativo total e com o patrimônio líquido da empresa, respectivamente. Considere os casos a seguir.
Empresa Alfa
Informações contábeis:
• Lucro Líquido: R$ 750.000
• Receita Líquida: R$ 5.000.000
• Ativo Total: R$ 6.000.000
• Patrimônio Líquido: R$ 3.000.000
Empresa Beta
• Informações contábeis:
•Lucro Líquido: R$ 480.000
• Receita Líquida: R$ 6.000.000
• Ativo Total: R$ 10.000.000
• Patrimônio Líquido: R$ 1.500.000
Com base no exposto, assinale a alternativa correta.
O percentual de lucro de Beta é maior do que o de Alfa.
OROA de Alfa é 25%.
A margem líquida de Beta é 8%.
O ROE de Beta é 8%.
A margem líquida de Alfa é negativa.
Uma empresa do setor industrial apresenta o seguinte Balanço Patrimonial simplificado para o ano de 2024:
Ativo:
• Ativo Circulante: R$ 500.000
• Ativo Não Circulante: R$ 1.500.000
• Total do Ativo: R$ 2.000.000
Passivo e Patrimônio Líquido:
• Passivo Circulante: R$ 300.000
• Passivo Não Circulante: R$ 700.000
• Patrimônio Líquido: R$ 1.000.000
• Total do Passivo e Patrimônio Líquido: R$ 2.000.000
Realizando a análise vertical do Balanço Patrimonial, assinale a alternativa que representa a interpretação correta da estrutura de capital da empresa.
O Passivo Circulante corresponde a 15% do total do Passivo e Patrimônio Líquido, indicando baixa dependência de dívidas de curto prazo.
O Ativo Circulante representa 25% do total do Ativo, indicando alta liquidez da empresa.
O Passivo Não Circulante corresponde a 35% do total do Passivo e Patrimônio Líquido, demonstrando baixo endividamento de longo prazo.
O Patrimônio Líquido representa 50% do total do Passivo e Patrimônio Líquido, evidenciando uma estrutura de capital equilibrada.
O Ativo Não Circulante representa 65% do total do Ativo, sugerindo um alto investimento em ativos de curto prazo.
No contexto da contabilidade pública ou privada, o Balanço Patrimonial é uma demonstração contábil fundamental. Assinale a alternativa que apresenta corretamente os elementos que o compõem:
Custos fixos, variáveis, diretos e indiretos.
Entregas, requisitos, prazos e riscos.
Artigos, Incisos e Parágrafos.
Ativo, Passivo e Patrimônio Líquido.
O Balanço Patrimonial é uma das peças obrigatórias da contabilidade pública e tem por finalidade apresentar a situação patrimonial do ente ao final do exercício. Quais são os elementos mínimos que devem compor esse balanço?
Apenas o ativo financeiro e o passivo financeiro.
Ativo, passivo, patrimônio líquido e contas de compensação.
Receitas e despesas orçamentárias.
Apenas a movimentação da conta única do Tesouro.
De acordo exclusivamente com o Manual de Contabilidade Aplicada ao Setor Público (MCASP) e a Lei nº 4.320/1964, o Balanço Patrimonial demonstra a situação patrimonial da entidade pública em determinado momento. Sobre a estrutura e composição deste demonstrativo, assinale a alternativa CORRETA.
As Variações Patrimoniais Diminutivas (VPD) e as Variações Patrimoniais Aumentativas (VPA) são registradas diretamente no Balanço Patrimonial como contas redutoras do Patrimônio Líquido, não transitando pela Demonstração das Variações Patrimoniais.
O Ativo deve ser classificado em Circulante e Não Circulante, compreendendo o primeiro as disponibilidades, os créditos em curso de cobrança e outros direitos realizáveis no exercício financeiro subsequente, enquanto o Passivo Financeiro compreende as dívidas fundadas e outras obrigações exigíveis a longo prazo.
O superávit financeiro apurado no balanço patrimonial do exercício anterior, quando efetivamente disponível e não comprometido, é uma das hipóteses de fundamento para a abertura de créditos adicionais suplementares e especiais, desde que atendidos os requisitos legais e procedimentais necessários.
O Balanço Patrimonial demonstrará exclusivamente o Ativo Permanente, não contemplando o Ativo Financeiro, o Passivo Financeiro, o Passivo Permanente, o Saldo Patrimonial nem as Contas de Compensação, sendo elaborado sem qualquer relação com os bens, direitos ou obrigações da entidade.
Segundo o Manual de Contabilidade Aplicado ao Setor Público (2025), o Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público. Posto isso, e sabendo que o Plano de Contas Aplicado ao Setor Público (PCASP) consiste na padronização dos lançamentos contábeis, quais classes de contas do PCASP são utilizadas para elaborar o quadro principal do Balanço Patrimonial?
Classes 5 e 6.
Classes 1, 2, 3 e 4.
Classes 1 e 2.
Classes 7 e 8.
Classes 3 e 4.
A empresa Alimentação Saudável S/A apresentou o balanço patrimonial em 31 de dezembro de 2024 da seguinte forma:
ATIVO | VALOR (R$) | PASSIVO E PATRIMÔNIO LÍQUIDO | VALOR (R$) |
A) ATIVO CIRCULANTE (AC) | 700.000 | C) PASSIVO CIRCULANTE (PC) | 350.000 |
Caixa e Equivalentes de Caixa | 80.000 | Fornecedores | 180.000 |
Contas a Receber | 220.000 | Obrigações Fiscais | 60.000 |
Estoques | 350.000 | Obrigações Trabalhistas | 50.000 |
Despesas Antecipadas | 50.000 | Empréstimos Bancários | 60.000 |
B) ATIVO NÃO CIRCULANTE (ANC) | 1.300.000 | D) PASSIVO NÃO CIRCULANTE (PNC) | 250.000 |
Investimentos | 100.000 | Financiamentos de Longo Prazo | 250.000 |
Imobilizado | 1.300.000 | ||
Terrenos e Edifícios | 800.000 | E) PATRIMÔNIO LÍQUIDO (PL) | 1.400.000 |
Máquinas e Equipamentos | 500.000 | Capital Social | 1.000.000 |
(-) Depreciação Acumulada | -100.000 | Reservas de Lucros | 400.000 |
Intangível (Marca Registrada e Patentes) | 100.000 | ||
TOTAL DO ATIVO (A + B) | 2.000.000 | TOTAL DO PASSIVO E PL (C + D + E) | 2.000.000 |
Tomando como base essas informações aponte o valor do Capital de Giro Próprio da referida empresa:
700.000
100.000
300.000
350.000
1.300.000
Uma universidade pública possuía dois ônibus, que eram utilizados para transportar os alunos para atividades curriculares externas.
Em 01/01/2025, a administração da universidade colocou os ônibus à venda, reconhecendo a transação como altamente provável.
Assinale a opção que indica a forma de apresentação dos ônibus no balanço patrimonial da universidade antes e depois da mudança de uso, respectivamente.
Imobilizado – circulante.
Imobilizado – investimento.
Imobilizado – imobilizado.
Investimento – circulante.
Investimento – investimento.
O Balanço Patrimonial é um demonstrativo contábil essencial para avaliar a situação financeira das organizações, pois apresenta seus ativos, passivos e patrimônio líquido, permitindo uma análise detalhada da estrutura econômica da entidade. O passivo representa as obrigações presentes da empresa, decorrentes de eventos passados, que exigirão a transferência de recursos econômicos no futuro. Com base nessa definição, NÃO corresponde a um elemento do passivo:
Salários a pagar.
Depreciação acumulada.
Adiantamento de clientes.
Empréstimos e financiamentos.
Por meio da análise horizontal, é possível afirmar que, entre 2023 e 2024,
os salários a pagar aumentaram em 123,21%.
os estoques diminuíram em 185,71%.
os investimentos em títulos públicos diminuíram em 100%.
a variação da conta bancos foi negativa em 16,67% aproximadamente.
as contas a receber líquidas foram positivas em 185,71% aproximadamente.
A Empresa Giordani, destaque municipal no ramo moveleiro, apresentou a seguinte situação de saldos e contas em seu Balanço Patrimonial de 31/12/2021:

Com base nas informações apresentadas, o Endividamento Geral da Empresa Giordani em 31/12/2021 é de:
22,63%.
33,33%.
52,73%.
58,33%.
Na fase da licitação denominada habilitação, são analisados documentos e informações que demonstram a capacidade do licitante de realizar o objeto da licitação, dividindo-se em jurídica; técnica; fiscal; social e trabalhista; econômico-financeira. A habilitação econômico-financeira visa a demonstrar a aptidão econômica do licitante para cumprir as obrigações decorrentes do futuro contrato, devendo ser comprovada por coeficientes e índices econômicos previstos no edital, devidamente justificados no processo licitatório. Supondo que um desses índices econômicos seja o índice de endividamento geral, a partir da verificação do balanço patrimonial, utiliza-se a seguinte fórmula:
ativo circulante ÷ passivo circulante.
(ativo circulante – estoques) ÷ passivo circulante.
vendas ÷ ativo total.
lucro antes de juros e imposto de renda ÷ juros.
passivo total ÷ ativo total.
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), julgue os itens a seguir.
I.O Balanço Patrimonial evidencia a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como apura o resultado patrimonial do exercício.
II.O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III.O Balanço Orçamentário poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto o que se afirma em:
I e III, apenas.
II e III, apenas.
I, II e III.
I, apenas.
II, apenas.



