







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observe a tabela.
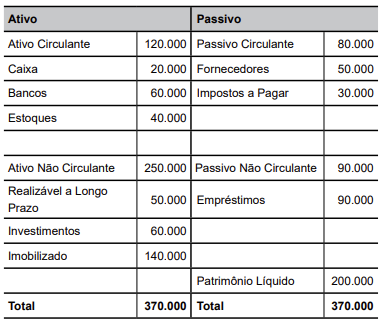
Para a fase de habilitação, mais especificamente a habilitação econômico-financeira, um edital de licitação prevê a apresentação de determinados índices econômicos, com vistas a demonstrar de forma objetiva a aptidão econômica do licitante para cumprir as obrigações decorrentes do futuro contrato.
Com base no Balanço Patrimonial acima, de uma das empresas licitantes, o índice de liquidez corrente (ILC) é de
1,2.
1,3.
0,6.
1,5.
2,7.
Balanço Patrimonial está estruturado conforme as Normas Contábeis aplicadas ao setor público nas seguintes Classes:
Ativos, passivos e patrimônio líquido.
Ativos, passivos, variação patrimonial aumentativa e variação patrimonial diminutiva.
Ativos, passivos e compensação.
Ativos, passivos financeiros, permanentes e compensação.
Uma entidade do setor público apresentava os seguintes saldos em seu Balanço Patrimonial: Caixa e Equivalentes de Caixa: R$30.000; Provisões a Curto Prazo: R$27.000; Transferências Fiscais a Curto Prazo: R$42.000; Investimentos e Aplicações Temporárias a Curto Prazo: R$55.000; Ativo Não Circulante Mantido para Venda Ativo: R$80.000.
Assinale a opção que indica o ativo circulante da entidade, apresentado em seu Balanço Patrimonial:
R$127.000.
R$169.000.
R$196.000.
R$207.000.
R$249.000.
O balanço patrimonial é uma das demonstrações contábeis das entidades públicas que, com as recentes atualizações feitas pelo MCASP, mais se assemelha ao formato de apresentação feito por empresas privadas.
Sua estrutura original, prevista na Lei nº 4.320/1964, inclui a demonstração, ao final do exercício financeiro, de:
ajustes de avaliação patrimonial;
ativo e passivo financeiros;
saldo de ativos no grupo investimentos;
saldo de obrigações fiscais;
variações patrimoniais aumentativas e diminutivas.
No Balanço Patrimonial dos Entes Públicos, os subgrupos Investimentos e Reservas de Capital devem ser classificados, respectivamente, nos seguintes grupos:
ativo circulante para ambos.
patrimônio líquido para ambos.
ativo não circulante e patrimônio líquido.
ativo não circulante e passivo circulante.
passivo circulante para ambos.
Acerca dos componentes do Balanço Patrimonial, avalie o que se afirma a seguir, com base no atual regramento do tema.
I. O Ativo Permanente compreenderá os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
II. Nas contas de compensação serão registrados os bens, valores, obrigações e situações que, mediata ou indiretamente, possam vir a afetar o patrimônio.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
Está correto o que se afirma em:
III, apenas.
II e III, apenas.
nenhuma das afirmativas.
I e II, apenas.
II, apenas.
Uma prefeitura apurou seus balanços gerais em 31/12/2023, e obteve as seguintes informações:
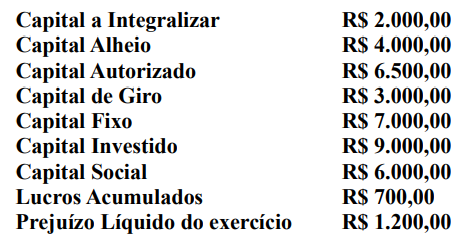
A partir das informações fornecidas, é correto afirmar que o valor do Patrimônio Líquido dessa prefeitura é de:
R$ 3.500,00.
R$ 4.500,00.
R$ 4.800,00.
R$ 5.500,00.
Uma entidade do setor público apresentou os dados resumidos do Balanço Patrimonial encerrado em 31/12/2022.
Balanço Patrimonial encerrado em 31/12/2022.
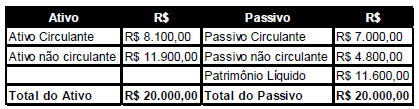
Durante o mês de jan./2023, a entidade do setor público realizou as seguintes operações:
I – Amortização da Dívida de longo prazo no valor de R$ 1.000,00.
II – Arrecadação de receitas orçamentárias no valor de R$ 6.200,00.
III – Empenho de despesas orçamentárias no valor de R$ 5.000,00.
IV – Obtenção de Empréstimos de longo prazo no valor de R$ 3.000,00, com depósito imediato em conta corrente.
V – Pagamento dos valores constantes no Passivo Circulante, referentes a despesas empenhadas e liquidadas em 2022, no valor de R$ 7.000,00.
Considerando as informações disponibilizadas, o Ativo Circulante e o Passivo não Circulante evidenciaram, em 31/01/2023 os saldos, respectivamente, de:
R$ 9.300,00; R$ 6.800,00.
R$ 9.100,00; R$ 12.800,00.
R$ 7.300,00; R$ 6.800,00.
R$ 21.200,00; R$ 22.000,00.
O Balanço Patrimonial no setor público apresenta a situação patrimonial da entidade. Assinale aquela alternativa que indique o item que NÃO seja um componente do Balanço Patrimonial?
Ativos.
Passivos.
Patrimônio Líquido.
Receitas Correntes.
Ativo Imobilizado.
O Balanço Patrimonial conterá e é composto, entre outros, pelo Quadro das Contas de Compensação. Nesse sentido, analise as afirmativas a seguir.
I. O Quadro das Contas de Compensação será elaborado utilizando-se a classe 1 (ativo), a classe 2 (passivo e patrimônio líquido).
II. O Quadro das Contas de Compensação apresenta os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente.
III. No Quadro das Contas de Compensação, os valores dos atos potenciais já executados não devem ser considerados.
Estão corretas as afirmativas
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP 9ª edição), assinale a alternativa que contém apenas quadros que compõem o Balanço Patrimonial.
Quadro da execução dos restos a pagar e Quadro das contas de compensação (controle).
Quadro de juros e encargos da dívida e Quadro dos ativos e passivos financeiros.
Quadro do superavit financeiro e Quadro da execução dos restos a Pagar.
Quadro das contas de compensação (controle) e Quadro dos ativos e passivos financeiros e permanentes.
Quadro dos ativos e passivos financeiros e permanentes e Quadro das transferências recebidas e concedidas.
O prefeito de determinado município solicitou ao contador da prefeitura um relatório que deve evidenciar as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicar o resultado patrimonial do exercício. Assinale a alternativa que informa o nome do relatório a ser apresentado para o prefeito municipal.
Balanço Orçamentário.
Balanço Financeiro.
Demonstração das Variações Patrimoniais.
Balanço Patrimonial.
Considere o extrato do balanço patrimonial a seguir oriundo das demonstrações contábeis anuais de um Estado da Federação.
ATIVO CIRCULANTE | 2017 | 2016 |
Caixa e Equivalentes de Caixa | R$ 1.719.769,00 | R$ 1.642.808,00 |
Créditos do Curto Prazo | R$ 311.971,00 | R$ 710.497,00 |
Outros Créditos e Valores a Curto Prazo | R$ 69.169,00 | R$ 66.890,00 |
Estoques | R$ 1.233.932,00 | R$ 674.056,00 |
VPD Pagas Antecipadamente | R$ 79.230,00 | R$ 23.700,00 |
Total | R$ 3.414.071,00 | R$ 3.117.951,00 |
A partir da análise das informações do extrato e à luz da estrutura de apresentação das demonstrações contábeis do setor público, é correto afirmar que:
o superávit financeiro apurado no último exercício apresentou aumento;
o ativo financeiro tende a ter saldo menor que o ativo circulante;
operações de crédito contribuíram para o aumento do capital circulante do ente;
o ativo circulante aumentou a sua participação na composição do ativo no último exercício;
notas explicativas são facultativas, já que não houve variação significativa nas contas.
No balanço patrimonial, os saldos das contas intragovernamentais deverão ser excluídos para viabilizar a consolidação das contas no ente.
Certo
Errado
De acordo com estrutura do Balanço Patrimonial, apresentado pelo MCASP, é CORRETO afirmar a existência dos grupos:
Ativo Financeiro.
Passivo Permanente.
Passivo Financeiro.
Ativo Permanente.
Passivo Circulante.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público. (I) a constituição de provisão para riscos trabalhistas, em novembro de 2023, e (II) o recebimento de depósito em caução por um ente público, em outubro de 2023, devem compor as informações evidenciadas, respectivamente, como
Passivo Financeiro no Quadro dos Ativos e Passivos Financeiros e Permanentes de 31/12/2023 e Recebimentos Extraorçamentários no Balanço Financeiro do ano de 2023.
Variações Patrimoniais Diminutivas na Demonstração das Variações Patrimoniais referente ao exercício financeiro de 2023 e Ativo Financeiro no Quadro dos Ativos e Passivos Financeiros e Permanentes de 31/12/2023.
Passivo Permanente no Quadro dos Ativos e Passivos Financeiros e Permanentes de 31/12/2023 e Variações Patrimoniais Aumentativas na Demonstração das Variações Patrimoniais referente ao exercício financeiro de 2023.
Despesas Fixadas no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2023 e Passivo Financeiro no Quadro dos Ativos e Passivos Financeiros e Permanentes de 31/12/2023.
Despesas Pagas no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2023 e Receitas Realizadas no Quadro Principal do Balanço Orçamentário referente ao exercício financeiro de 2023.
A gestão financeira e orçamentária de uma organização consiste na aplicação de técnicas voltadas para o gerenciamento dos recursos financeiros, possibilitando maior planejamento e controle da aplicação desses recursos. Desse modo, um administrador responsável pela gestão dos recursos financeiros deve conseguir analisar os dados e resultados organizacionais que envolvem ativo circulante, ativo permanente, passivo circulante, exigível de longo prazo e patrimônio líquido. Neste contexto, o demonstrativo financeiro que o administrador deve analisar para conhecer a situação patrimonial da organização, o qual apresenta todos os dados e resultados mencionados, é denominado
BP - Balanço Patrimonial.
DRE - Demonstração do Resultado do Exercício.
DFC - Demonstração de Fluxo de Caixa.
DOAR - Demonstração de Origem e Aplicação de Recursos.
Em relação ao patrimônio público e sua evidenciação no Balanço Patrimonial, analise as afirmativas.
I. O ativo real líquido representa o saldo positivo do patrimônio líquido.
II. O quadro das contas de compensação compreende as contas representativas de atos que podem vir a afetar o patrimônio público.
III. O confronto entre o Ativo Financeiro e o Passivo Financeiro totaliza o resultado financeiro que deve coincidir com o total do quadro de Superávit/Déficit Financeiro.
IV. O confronto entre os Ativos e Passivos Financeiros e os Ativos e Passivos Permanentes totaliza o resultado patrimonial.
Estão corretas as afirmativas
I, II, III e IV.
I e II, apenas.
I, II e III, apenas.
III e IV, apenas.
No contexto do serviço público, a elaboração do balanço patrimonial demanda não apenas a correta classificação dos ativos e passivos, mas também a análise criteriosa dos bens públicos imóveis, como prédios e terrenos, para garantir a transparência na gestão do patrimônio e a conformidade com as normas contábeis aplicáveis, gerando informações confiáveis sobre a situação financeira e patrimonial do órgão público, promovendo a prestação de contas e a eficiência na gestão dos recursos.
Certo
Errado
É vedada, nos termos da legislação brasileira, a divulgação de resultados abrangentes atribuíveis a não controladores na DRE.
Certo
Errado



