







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O balanço indica que a liquidez geral (ativo total ÷ passivo total)é de aproximadamente 20, indicando alta solvência global.
Certo
Errado
Por exigência legal, o balanço patrimonial deve contemplar a segregação das contas de ativo em dois grupos, financeiro e permanente, em função da dependência ou não de autorização legislativa ou orçamentária para a realização dos itens que o compõem.
Certo
Errado
O Balanço Patrimonial (BP) é a demonstração contábil estática que evidencia a posição patrimonial e financeira da entidade em um determinado momento, apresentando o conjunto de Ativos (bens e direitos), Passivos (obrigações) e o Patrimônio Líquido. A Lei 6.404/76 e a NBC TG 26 determinam que os elementos do BP sejam classificados em grupos (Circulante e Não Circulante) com base em seu prazo de realização ou exigibilidade. Um analista contábil está preparando o fechamento do balanço da Câmara Municipal de Chapecó (uma entidade do setor público) em 31/12/X1, cujo exercício social coincide com o ano civil. Acerca da classificação dos saldos no Balanço Patrimonial, marque V para as afirmativas verdadeiras e F para as falsas.
(__)Um empréstimo contraído em X1, com vencimento total previsto para X5, deve ser classificado integralmente no Passivo Não Circulante no balanço de 31/12/X1.
(__)Os investimentos permanentes em outras sociedades, que não se destinem à manutenção da atividade da companhia e não sejam de curto prazo, devem ser classificados no Ativo Circulante, no grupo Investimentos Temporários.
(__)Ativos e passivos são classificados como circulantes quando se espera que sejam realizados ou liquidados no decurso normal do ciclo operacional da entidade, ou em até doze meses após a data do balanço, o que for maior.
(__)O Ativo Não Circulante é composto pelos subgrupos: Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
F, F, V, V.
V, F, V, V.
V, V, F, F.
F, V, F, V.
Além do Quadro Principal, destinado a evidenciar os ativos e passivos sobre a ótica dos prazos de conversibilidade ou exigibilidade, devem acompanhar o Balanço Patrimonial os seguintes:
I Quadro das Contas de Compensação (controle).
II. Quadro dos Ativos e Passivos Financeiros e Permanentes.
III. Quadro das Transferências Concedidas. Contas de Compensação
IV. Quadro da Execução dos Restos a Pagar Não Processados.
Está correto o que se afirma em:
I e III, apenas.
II e III, apenas.
I e IV, apenas.
I e II, apenas.
Il e IV, apenas.
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público. (MCASP, 2021)
O ativo não deve ser classificado como circulante quando se espera que
seja realizado ou mantido com o propósito de ser vendido ou consumido em período acima do decurso normal do ciclo operacional da entidade.
sendo mantido essencialmente com o propósito de ser negociado.
seja realizado até doze meses após a data de encerramento das demonstrações contábeis.
seja caixa ou equivalente de caixa, a menos que sua troca ou uso para pagamento de passivo se encontre vedada durante pelo menos doze meses após da data das demonstrações contábeis.
seja realizado ou pretende-se que seja mantido com o propósito de ser vendido ou consumido no decurso normal do ciclo operacional da entidade.
No balanço patrimonial do setor público, é possível apurar o resultado patrimonial do exercício, decorrente da diferença entre o total de ativos e de obrigações junto a terceiros.
Certo
Errado
O balanço patrimonial e a demonstração das variações patrimoniais são os principais instrumentos que refletem o reconhecimento, a mensuração e a evidenciação dos ativos e passivos e de suas variações patrimoniais.
Certo
Errado
Considere os seguintes saldos patrimoniais:
Com base nessas informações, assinale a alternativa correta.
O saldo total do Ativo Circulante é R$ 34.000.
O saldo total do Ativo Não Circulante é R$ 72.750.
O saldo total do Ativo é R$ 89.750.
O saldo total do Passivo é R$ 26.250.
O saldo total do Patrimônio Líquido é R$ 56.250.
O balanço patrimonial apresentou uma dívida flutuante no valor de
R$ 4.000,00.
R$ 3.000,00.
R$ 2.600,00.
R$ 2.400,00.
As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados. Dada a importância das demonstrações contábeis para o setor público, analise as afirmativas a seguir.
I. O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas; demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Demonstrará, também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
II. O Balanço Financeiro demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Considerando, exclusivamente, as informações apresentadas, o Manual de Contabilidade Aplicada ao Setor Público – MCASP (9ª edição), bem como a Lei Federal nº 4.320/1964, está correto o que se afirma em
I, II e III.
I, apenas.
III, apenas.
I e III, apenas.
Sobre o Balanço Patrimonial voltado para o Setor Público, é CORRETO afirmar que
é a demonstração contábil que evidencia, quantitativamente, a situação patrimonial da entidade pública por meio dos valores que representam o patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de controle patrimonial).
é a demonstração contábil que evidencia, qualitativamente, os bens, os direitos e as obrigações patrimoniais da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de registro nominal).
é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle).
é a demonstração patrimonial que evidencia, qualitativamente, os bens, os direitos e as obrigações patrimoniais da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de registro nominal).
é a demonstração financeira que evidencia, qualitativa e quantitativamente, as obrigações patrimoniais da entidade pública por meio dos valores que representam o patrimônio líquido, bem como os atos potenciais, que são registrados em contas de compensação (natureza de controle financeiro).
O Balanço Patrimonial é:
I – A demonstração contábil das receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II – A demonstração contábil que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III – A demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação.
Assinale a alternativa correta:
Somente a alternativa II está correta.
Somente as alternativas I, II e III estão corretas.
Somente as alternativas I e II estão corretas.
Somente a alternativa III está correta.
Todas as alternativas estão corretas.
De acordo com a Lei 4.320/64, o Balanço Patrimonial demonstrará alguns itens. Diante do exposto, assinale a alternativa incorreta:
Ativo Financeiro
Ativo Permanente
Passivo Financeiro
Passivo Permanente
Orçamento Público Anual
Ao realizar o balanço patrimonial, qual é o objetivo da avaliação e mensuração dos ativos e passivos?
Determinar o valor nominal dos ativos
Estabelecer o valor justo dos passivos
Verificar a conformidade com as normas contábeis
Apreciar a capacidade de pagamento da entidade
Um determinado ente público apresentou seu Balanço Patrimonial de 2023 com as seguintes informações (em reais):
Diante dos dados apresentados, marque a alternativa correta.
O ente público apresentou um passivo a descoberto.
O ente público apresentou mais bens e direitos que obrigações.
O ente público apresentou um total de Ativo menor que o total das obrigações + PL.
O ente público apresentou em 2023 uma situação líquida positiva.
De acordo com a Lei nº 4.320/64, o Balanço Patrimonial demonstrará, entre outros elementos:
O Ativo Circulante e o Ativo Permanente.
Os Ativos e os Passivos Previstos e Realizados.
O Passivo Financeiro e o Passivo não Financeiro.
O Saldo Patrimonial e as Contas de Compensação.
O Patrimônio Líquido e o Resultado de Exercícios Futuros.
Considerando-se que o Balanço Patrimonial evidencia a situação patrimonial da entidade pública e é composto por quadros, relacionar as colunas e assinalar a sequência correspondente.
(1) Quadro principal.
(2) Quadro das contas de compensação.
(3) Quadro do Superávit / Déficit Financeiro.
( ) Apresenta a visão patrimonial como base para o registro dos fatos contábeis, bem como para sua análise.
( ) Apresenta os atos potenciais do ativo e do passivo a executar, que podem afetar o patrimônio.
( ) Deve ser elaborado utilizando o saldo da conta 8.2.1.1.1.00.00 – Disponibilidade por Destinação de Recurso (DDR).
1 - 3 - 2.
3 - 2 - 1.
1 - 2 - 3.
2 - 1 - 3.
Em conexão com o plano de contas, as demonstrações contábeis são elaboradas com informações processadas no sistema de contabilidade do ente público, a partir dos registros contábeis realizados, diariamente, nas respectivas naturezas de contas (orçamentária, patrimonial e de controle), e consolidados em determinada data (normalmente 31-12 do exercício financeiro). Veja integração na figura abaixo:
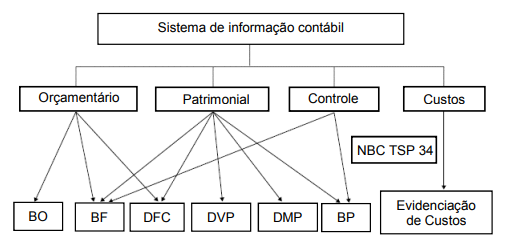
Fonte: BEZERRA FILHO, João Eudes. Contabilidade aplicada ao setor público: abordagem objetiva e didática. São Paulo: Atlas, 2024. Adaptado
.
De modo a atender às determinações legais e às normas contábeis vigentes, o Balanço Patrimonial (BP) é composto por:
Quadro principal; Quadro dos ativos e passivos financeiros e permanentes; Quadro das contas de compensação; Quadro do superávit/déficit financeiro.
Quadro principal; Quadro dos ativos e passivos circulantes e não circulantes; Quadro das contas de compensação; Quadro do superávit/déficit financeiro.
Quadro superior; Quadro dos atos e fatos potenciais; Quadro das contas de controle; Quadro do superávit/déficit patrimonial.
Quadro das contas do ativo; Quadro das contas do passivo; Quadro das contas do patrimônio líquido; Quadro de apuração do resultado patrimonial.
Quadro principal; Quadro dos ativos e passivos financeiros e econômicos; Quadro das contas de compensação; Quadro das disponibilidades de caixa e equivalentes de caixa.
Uma entidade do setor público possui saldo de R$50.000 referente à conta Garantias e Contragarantias recebidas.
Essa conta está localizada, respectivamente, no seguinte grupo e quadro do Balanço Patrimonial da entidade:
Ativo Circulante, no Quadro Principal.
Fonte de Recursos, no Quadro do Superavit/Deficit Financeiro.
Atos Potenciais Ativos, no Quadro das Contas de Compensação.
Ativo Financeiro, no Quadro dos Ativos e Passivos Financeiros e Permanentes.
Ativo Permanente, no Quadro dos Ativos e Passivos Financeiros e Permanentes.
O Balanço Patrimonial, Lei nº 4.320/1964 art. 105, é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação. Assim, de modo a atender às determinações legais e às normas contábeis vigentes, atualmente o Balanço Patrimonial é composto por:
Quadro Principal, Quadro dos Ativos e Passivos Financeiros e Permanentes, Quadro das Contas de Compensação (controle) e Quadro do Superavit / Deficit Financeiro.
Ativo, Passivo e Patrimônio Líquido, Contas de Compensação e Resultados Acumulados.
Quadro Geral, Quadro de Valores a Receber e a Pagar e Quadro de Saldo Econômico.
Ativo Circulante e Não Circulante, Ativo Financeiro e Permanente e Passivo Financeiro e Realizável a Longo Prazo.
Quadro Consolidado de Ativos, Quadro de Passivos Circulante e Não Circulante e Quadro de Estoque Patrimonial.



